# Software de contabilidad para pymes: cómo elegir en 2026
Compara el software de contabilidad para pymes que venden en marketplaces: funciones, integración, facturación electrónica y exportación fiscal.
_Published: 2026-10-27 · Updated: 2026-10-27 · Source: https://ruit.es/blog/software-de-contabilidad-para-pymes/_
El consejo más repetido al buscar **software de contabilidad para pymes** es elegir el programa que mejor emita facturas y prepare impuestos. Para un negocio de segunda mano, ese consejo llega tarde. La factura es el final de una cadena que empieza cuando compras un artículo único, pagas una reparación, publicas en varios canales y recibes una liquidación neta que mezcla ventas, comisiones y envíos. Si esa cadena no queda registrada por unidad, la contabilidad puede cuadrar en total y seguir ocultando qué artículos ganan dinero, qué canales consumen horas y dónde se pierde margen.
## Índice
- [Por qué la contabilidad del recommerce es distinta](#por-que-la-contabilidad-del-recommerce-es-distinta)
- [Comparativa de soluciones por tipo de herramienta](#comparativa-de-soluciones-por-tipo-de-herramienta)
- [Cómo leer la tabla según tu volumen](#como-leer-la-tabla-segun-tu-volumen)
- [Requisitos de facturación electrónica que debe cumplir el software](#requisitos-de-facturacion-electronica-que-debe-cumplir-el-software)
- [Qué datos debe guardar cada venta](#que-datos-debe-guardar-cada-venta)
- [Compras a particulares y artículos no vendidos](#compras-a-particulares-y-articulos-no-vendidos)
- [Ejemplo por unidad](#ejemplo-por-unidad)
- [Conciliación de marketplaces, comisiones y devoluciones](#conciliacion-de-marketplaces-comisiones-y-devoluciones)
- [Ejemplo de margen y devolución](#ejemplo-de-margen-y-devolucion)
- [Cómo preparar la exportación fiscal para la gestoría](#como-preparar-la-exportacion-fiscal-para-la-gestoria)
- [VERIFACTU no es lo mismo que factura electrónica B2B](#verifactu-no-es-lo-mismo-que-factura-electronica-b2b)
- [Qué solución conviene según tu tipo de negocio](#que-solucion-conviene-segun-tu-tipo-de-negocio)
- [Tienda física que empieza a vender online](#tienda-fisica-que-empieza-a-vender-online)
- [Reseller y ecommerce en expansión](#reseller-y-ecommerce-en-expansion)
- [Confirma la fuente de facturación antes de elegir](#confirma-la-fuente-de-facturacion-antes-de-elegir)
- [Prueba con 20 ventas reales](#prueba-con-20-ventas-reales)
## Por qué la contabilidad del recommerce es distinta
Dos tiendas de segunda mano pueden vender lo mismo en un mes y terminar con resultados opuestos. La diferencia está en si la contabilidad registra cada artículo por separado o solo el total del periodo.
En recommerce, cada artículo puede tener **un coste de adquisición distinto, reparaciones, comisiones variables, gastos de envío, devoluciones y una fecha de venta diferente**. Por eso la unidad de control pasa a ser el artículo concreto, con su margen y su tiempo de trabajo asociados.
Tampoco debes confundir **cobro** con **ingreso contable**. Una liquidación de marketplace agrupa varias ventas y descuenta comisiones, transporte o devoluciones antes de ingresar el neto en el banco. Si registras ese neto como una sola venta, pierdes el importe bruto, el IVA por operación y el coste real de cada plataforma. Sabes cuánto entró, pero no de dónde salió.
Cualquier herramienta útil tiene que resolver cuatro casos sin trabajo paralelo en Excel.
- **Conciliación de liquidaciones netas:** cada cobro agrupado se descompone en las ventas individuales que lo forman.
- **IVA y comisiones por operación:** cada venta conserva su base, su tipo y la comisión real aplicada.
- **Compras a particulares:** el coste y su justificante quedan ligados al artículo.
- **Devoluciones:** la corrección ajusta la venta original sin borrarla ni duplicar el ingreso.
Con ese registro por unidad, el margen deja de ser una media del mes. Pasa a ser una cifra por artículo, canal y hora de trabajo, con cada venta contabilizada una sola vez y lista para entregar a la gestoría.
## Comparativa de soluciones por tipo de herramienta
La comparación útil no ordena marcas de mejor a peor. Ordena **funciones** y deja claro qué sistema asume cada parte del trabajo.
| Tipo de solución | Qué cubre bien | Límite con marketplaces | Encaja con |
|---|---|---|---|
| Contabilidad generalista con facturación en la nube | Facturas, IVA y libros de ingresos y gastos | Cada venta de marketplace se registra a mano o por CSV | Autónomos con pocas ventas online |
| ERP para pymes | Compras, inventario, ventas y contabilidad en un único sistema | Implantación más larga y mayor coste de configuración | Pymes con almacén, equipo y varias líneas de negocio |
| Gestoría con software propio | Cierre fiscal, impuestos y asesoramiento | Solo ve lo que recibe; las liquidaciones llegan agrupadas | Negocios que delegan el cierre por completo |
| Crosslisting | Publicación simultánea en varios canales | No registra cobros, comisiones ni asientos | Vendedores que solo necesitan publicar |
| Operativa de recommerce con registro de ventas | Inventario, publicación, pedidos, registro de ventas y exportación de datos | Cálculos contables y exportación; no emite factura electrónica, confirmar con el proveedor | Vendedores multicanal con volumen que necesitan datos limpios para la gestoría |
### Cómo leer la tabla según tu volumen
Si vendes ocasionalmente y tu gestoría emite las facturas, una contabilidad generalista puede bastar. El problema aparece cuando entran varios canales y nadie puede decir qué sistema registra primero cada venta. Con cuatro canales, duplicas pedidos si el marketplace, la hoja de cálculo y el programa contable capturan la misma operación por vías distintas.
Un ERP resuelve esa unificación cuando tienes almacén, empleados, compras recurrentes y varias líneas de negocio. También exige configurar artículos, permisos, almacenes y flujos, por lo que su coste real incluye implantación y formación. Antes de asumirlo, conviene revisar qué aporta frente a una operativa más ligera en nuestra [guía sobre ERP para ecommerce](https://ruit.es/blog/erp-para-ecommerce/).
Nuestra plataforma cubre **inventario, stock y sincronización, precios y ofertas, mensajes y ventas, búsqueda y compra, y cuentas y equipo**. También ofrecemos un histórico de transacciones para controlar ventas y movimientos en un solo lugar, con cálculos contables y exportación de datos. No nos presentamos como emisores de factura electrónica, así que debes confirmar con nosotros qué sistema asumirá esa emisión en tu montaje concreto.
Esa distinción importa porque digitalizar no equivale a integrar. Según el documento de trabajo de la Comisión Europea sobre España, **el 74,15 % de las pymes españolas alcanzó al menos un nivel básico de intensidad digital en 2024**, pero solo **el 31,77 % llegó a un nivel alto o muy alto**, prácticamente en línea con la media de la Unión Europea, situada en el **32,66 %**. Tener web, redes o un programa de facturas no centraliza por sí solo inventario, compras, impuestos y resultados.
> **Regla de separación:** la herramienta que publica un anuncio no tiene por qué ser la que contabiliza la venta.
## Requisitos de facturación electrónica que debe cumplir el software
Para ventas B2B, generar un documento legible no basta. El software debe emitir y procesar **factura electrónica estructurada e interoperable**, capaz de intercambiarse entre sistemas sin que una persona vuelva a teclear sus datos. En recommerce este requisito pesa el doble: cada venta arrastra pedido, canal, comisión y liquidación, y una factura desconectada de ese rastro convierte la conciliación en trabajo manual.
| Requisito | Qué debe hacer el software | Plazo o fecha de referencia | Qué ocurre si falla |
|---|---|---|---|
| Formato estructurado EN 16931 | Emitir y procesar Facturae, UBL, CII o EDIFACT; un PDF no basta | Octubre de 2027 para más de 8 millones de euros; octubre de 2028 para el resto (previsto) | La factura no es electrónica válida |
| Conservación accesible | Mantener la factura disponible para lectura, descarga o copia | Durante el plazo legal de conservación aplicable | No hay soporte para una revisión posterior |
| Estados de la factura | Registrar envío, aceptación, rechazo y pago | Durante todo el ciclo de la factura | Cobros y facturas no cuadran |
| Identificador único y control de duplicados | Impedir registrar dos veces la misma operación | Desde la primera venta | Ingresos e IVA duplicados |
| Trazabilidad de pedido a factura | Vincular cada factura con su pedido, canal y liquidación | Desde la primera venta | Imposible justificar importes ante el marketplace |
La [guía de BBVA sobre factura electrónica B2B y Ley Crea y Crece](https://www.bbva.com/es/es/empresas/factura-electronica-b2b-y-ley-crea-y-crece-calendario-requisitos-y-retos/) recuerda que las facturas deben ajustarse al **modelo semántico europeo EN 16931**, con sintaxis como **Facturae, UBL, CII o EDIFACT**, y que **un PDF por sí solo no constituye una factura electrónica estructurada válida**. El mismo calendario previsto sitúa en **octubre de 2027** a las empresas con volumen de operaciones superior a 8 millones de euros y en **octubre de 2028** al resto de empresas y autónomos. Son previsiones, no una fecha cerrada, así que conviene contrastar la normativa vigente en el momento de contratar.
El problema del PDF es práctico. Una persona lo lee, pero el sistema receptor no interpreta con fiabilidad cada campo, cada línea y cada tipo de IVA. Si tu cliente B2B procesa facturas de forma automática, un documento no estructurado se rechaza o se tramita a mano, y el cobro se retrasa.
### Qué datos debe guardar cada venta
Antes de consolidar una venta multicanal, modela estos campos de forma normalizada.
- **Identidad y documento:** emisor, receptor e identificador único de factura.
- **Importes e impuestos:** base imponible, tipo de IVA, cuota y moneda.
- **Contexto operativo:** fecha, estado de pago, pedido y canal de origen.
- **Ajustes del canal:** comisión, envío, devolución y liquidación asociada.
El control de duplicados merece atención específica en un negocio multicanal. Cuando el mismo pedido llega desde dos integraciones o se reimporta tras un error, un sistema sin idempotencia contabiliza la venta dos veces y duplica el IVA declarado. El identificador único es la pieza que lo impide.
Descarta una solución que solo exporte CSV o PDF si la necesitas como emisora B2B. Prioriza API o conectores con ERP, gestoría y plataformas públicas o privadas, además de controles de duplicidad.
Haz una prueba concreta antes de decidir. Pide al proveedor que genere una factura estructurada desde una venta real de marketplace y comprueba que conserva identificador único, pedido, canal y tipo de IVA por línea. Si tu montaje exige VERI*FACTU, confirma también que la arquitectura de registros de facturación está incluida y no queda como módulo aparte.
## Compras a particulares y artículos no vendidos
El margen empieza en la compra, no en la venta. Si compras un artículo a un particular y apuntas el gasto en una bolsa mensual, después no podrás saber si esa unidad ganó 40 euros o los perdió tras repararla y enviarla.
Registra cada compra en el momento en que entra en tu poder.
1. **Crea la ficha de compra:** anota fecha, origen, coste total y un documento justificativo interno vinculado a la operación.
2. **Asigna un identificador único:** ese código acompaña al artículo en inventario, anuncios, pedido, devolución y exportación.
3. **Suma los costes directos sobre la unidad:** reparación, limpieza, piezas o transporte de adquisición quedan en la ficha, no como gasto general sin asignar.
4. **Revisa la antigüedad del stock:** cada 90 días, por ejemplo, decide si rebajas, retiras, agrupas en lote o mantienes el artículo.
Puedes revisar cómo estructuramos ese recorrido en nuestra [documentación de transacciones, ventas y compras](https://ruit.es/docs/transacciones-ventas-y-compras/), pero la regla vale con cualquier sistema. El coste tiene que viajar con el artículo.
### Ejemplo por unidad
Imagina un artículo comprado a un particular por **50 €**. Pagas **8 €** de reparación, lo vendes por **120 €**, el canal retiene **12 €** de comisión y el envío cuesta **6 €**. El coste directo asciende a **58 €** y el margen por unidad, antes de otros gastos generales, es de **44 €**.
Si agruparas compras y reparaciones por mes, verías una venta de 120 € y una liquidación menor, pero no ese margen de 44 €. Tampoco podrías compararlo con otro artículo parecido vendido en otro canal ni valorar si la reparación compensó.
Un artículo no vendido sigue en inventario con su coste visible. Eso permite a tu gestoría ver el **capital inmovilizado** y a ti decidir con datos si el problema es precio, canal, fotografía o una compra demasiado cara. El tratamiento del IVA en compras a particulares y el régimen aplicable debes confirmarlos con tu gestoría. Esta guía ordena los datos operativos, no sustituye el asesoramiento fiscal.
## Conciliación de marketplaces, comisiones y devoluciones
El cobro que entra en el banco no coincide con ninguna venta concreta. Cada liquidación agrupa varias operaciones, descuenta comisiones y envíos, y puede incorporar devoluciones, de modo que registrar solo el neto hace desaparecer el margen real de cada artículo.
Este esquema resume el recorrido que tu sistema debe conservar completo.
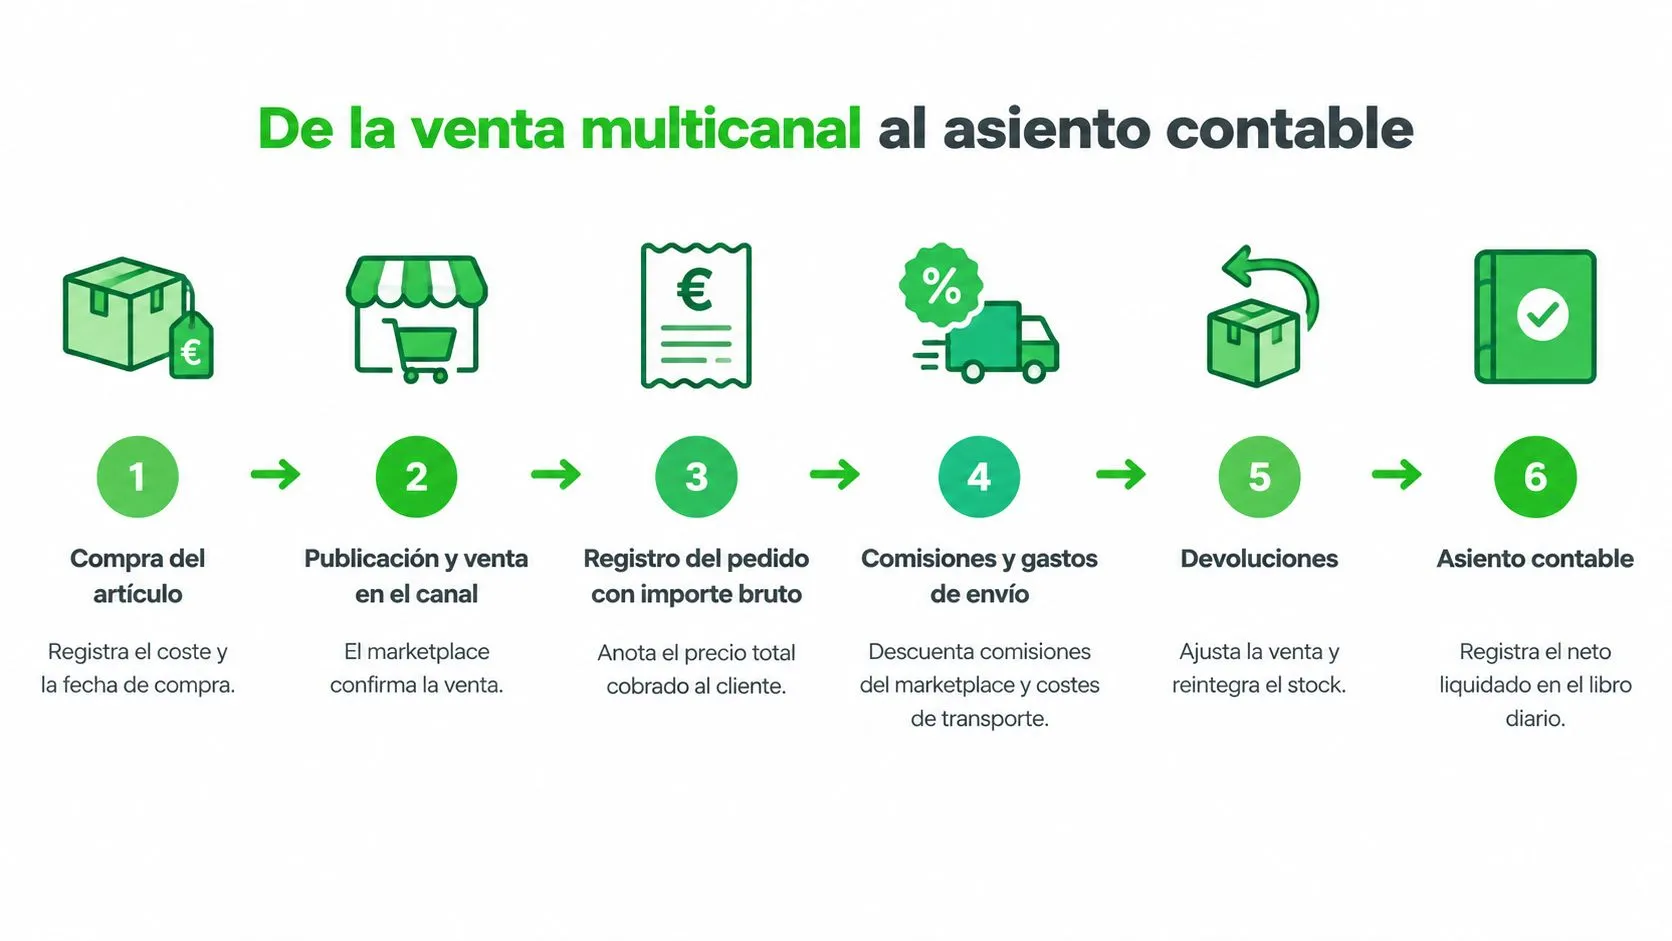
El flujo mínimo es este.
1. **Compra del artículo:** coste, fecha e identificador único.
2. **Publicación y venta en el canal:** el pedido queda asociado a esa unidad.
3. **Registro con importe bruto:** anotas lo cobrado al cliente antes de retenciones.
4. **Comisión y envío:** separas el coste de plataforma y el transporte.
5. **Cobro en liquidación neta:** cruzas el ingreso bancario con todas las ventas incluidas.
6. **Devolución como operación separada:** rectificas sin borrar la venta original.
7. **Asiento por canal y tipo de IVA:** exportas bruto, ajustes y neto con trazabilidad.
Un paso falla y todo el recorrido se contamina.
La [guía de Wolters Kluwer sobre la Ley Crea y Crece](https://www.wolterskluwer.com/es-es/expert-insights/ley-crea-crece-claves-novedades) sirve como referencia del marco de facturación que debe cumplir tu sistema. Los umbrales operativos, en cambio, los defines tú: al evaluar un proveedor, exige por escrito un porcentaje alto de conciliación automática de liquidaciones, detección de duplicados por identificador, importe y fecha, y una latencia de sincronización concreta, sin aceptar promesas genéricas.
### Ejemplo de margen y devolución
Vendes un artículo por **90 €**. La comisión del canal es de **9 €**, el envío cuesta **5 €** y la adquisición, reparación incluida, costó **45 €**: el margen directo queda en **31 €**. Si el cliente lo devuelve, la venta original se conserva como documento. Registra la devolución, reintegra el stock si el artículo vuelve en estado vendible y vincula la rectificación con la operación inicial, de modo que la gestoría pueda seguir el rastro completo.
Las comisiones reales dependen de cada marketplace, categoría y configuración de cuenta. Tómalas de las liquidaciones que emite la propia plataforma, que son el documento válido. Para revisar esa lógica en un canal concreto, consulta nuestro [análisis de las comisiones de eBay](https://ruit.es/blog/comisiones-ebay/).
La latencia también determina cuánto tarda cada venta en llegar al asiento. En Ruit, la sincronización de inventario ocurre **una vez al día en Free y cada 6 horas en Starter, Plus, Pro y Business**. La detección de ventas es **diaria en Free, cada hora en Starter, cada 30 minutos en Plus, cada 10 minutos en Pro y cada 5 minutos en Business**, y es al instante en Shopify y WooCommerce, en minutos en eBay, y en Vinted o Wallapop con la extensión conectada. Contrasta esas frecuencias con el volumen que mueves antes de elegir plan: una liquidación que se concilia una vez al día retrasa el cierre un día entero.
El tiempo también forma parte del coste. La calculadora de Ruit parte de **5 minutos manuales frente a 30 segundos automatizados** y un salario medio en España de **18,50 € por hora**, lo que equivale a un ahorro aproximado de **1,39 € por artículo** en ese supuesto ilustrativo. Con pocas ventas apenas importa. Con cientos, la conciliación manual se convierte en una partida laboral comparable a las propias comisiones.
Este vídeo ayuda a visualizar cómo debe viajar una venta entre canales sin perder su identidad operativa.
> El indicador decisivo es qué porcentaje de liquidaciones queda conciliado sin intervención manual y cuánto tarda cada venta en llegar al asiento.
## Cómo preparar la exportación fiscal para la gestoría
Una exportación útil permite a tu asesoría reconstruir un mes completo sin preguntarte por cada venta. Para lograrlo, sigue el mismo procedimiento en cada cierre.
Esta lista resume la preparación antes de enviar ningún archivo.
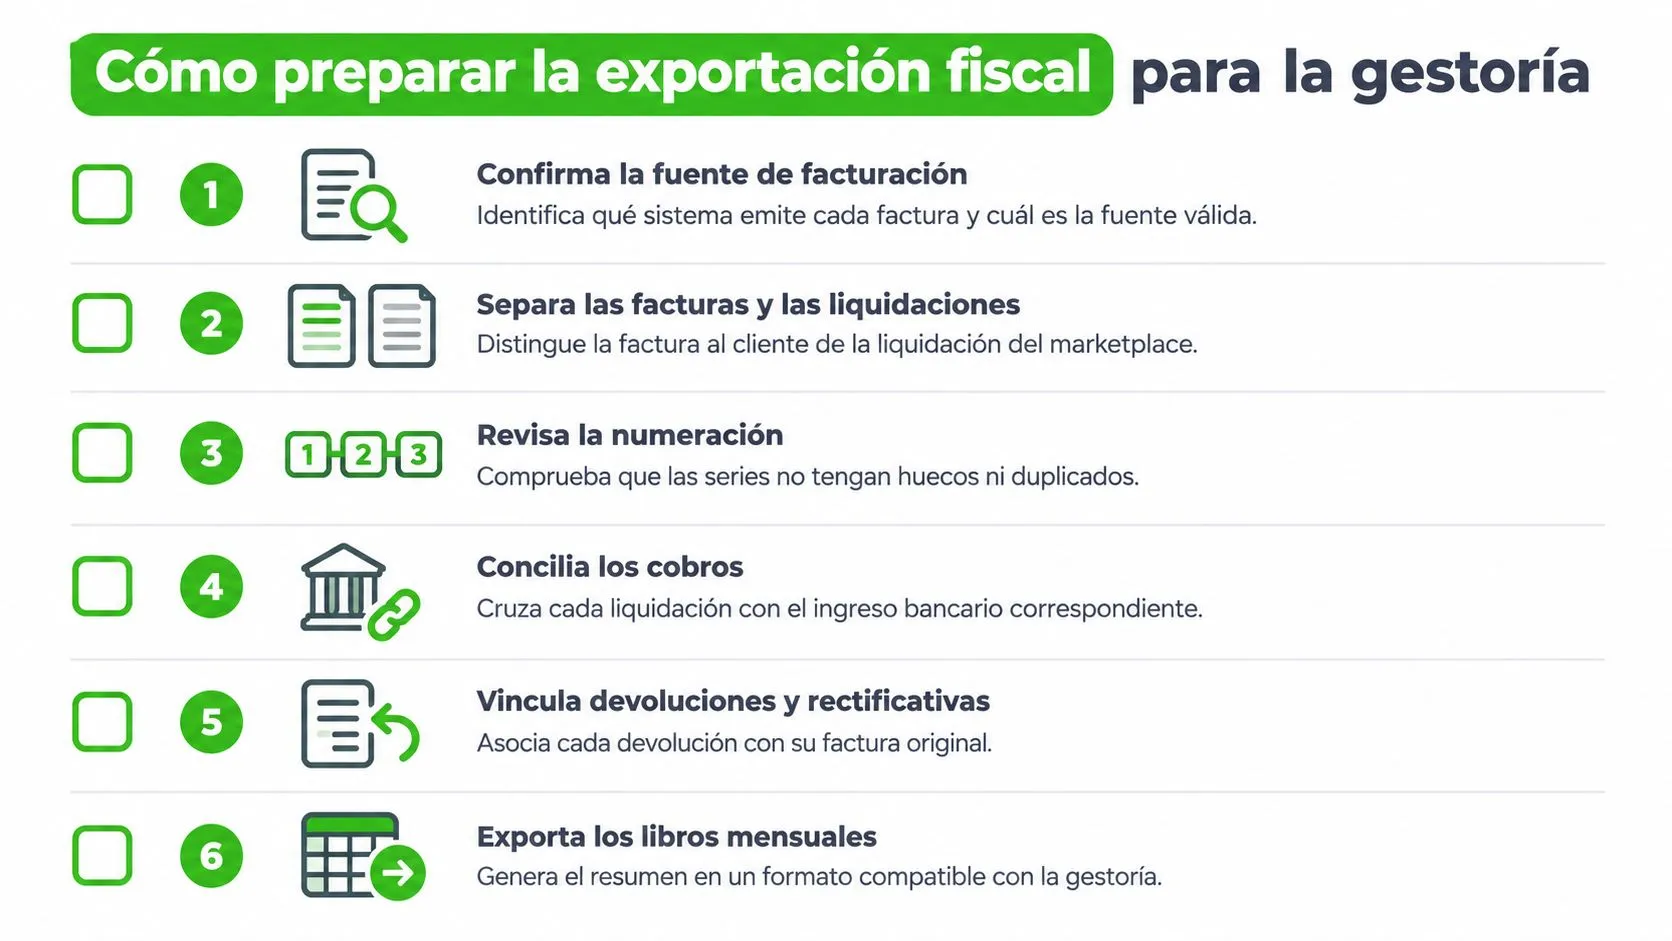
1. **Confirma qué sistema emite cada factura:** define la fuente válida de facturación y evita que dos herramientas numeren la misma serie.
2. **Separa factura y liquidación:** la factura documenta la venta al cliente; la liquidación documenta el cobro neto del marketplace.
3. **Registra cada devolución como rectificación:** conserva el original y enlaza el ajuste, el reembolso y el retorno al stock.
4. **Exporta por canal y periodo:** incluye ventas, pedidos e inventario con fechas cerradas y campos homogéneos.
5. **Cuadra los totales:** compara bruto, comisiones, envíos, devoluciones y neto con cada plataforma y con el banco.
6. **Entrega archivos e incidencias:** usa el formato acordado y adjunta una lista breve de ventas pendientes, duplicados detectados o cobros sin identificar.
### VERI*FACTU no es lo mismo que factura electrónica B2B
No mezcles ambos calendarios. **VERI*FACTU** se centra en los registros de facturación. Según el [folleto de la Agencia Tributaria sobre VERI*FACTU](https://sede.agenciatributaria.gob.es/static_files/Sede/Biblioteca/Folleto/VERIFACTU/Folleto_VERIFACTU_es_es.pdf), los sistemas deberán generar **registros seguros y normalizados**, incluir un **código QR** y mantener los registros inalterados, y se contempla una **aplicación VERI*FACTU gratuita para pequeñas empresas y autónomos**. La documentación oficial también señala obligaciones pendientes aplazadas hasta **octubre de 2028** para empresas y profesionales con facturación anual de hasta 8 millones de euros.
La factura electrónica B2B, en cambio, regula el intercambio estructurado entre empresas, con entrada prevista en octubre de 2027 o 2028 según el volumen. Una aplicación gratuita puede ayudarte a emitir, pero no concilia por ti miles de pedidos, comisiones y devoluciones. Ahí está el valor operativo de un sistema conectado.
Nosotros permitimos exportar **inventario, pedidos y ventas**, y ofrecemos registro de ventas y dashboard de ventas en todos los planes. Nuestra información no nos presenta como emisores de factura electrónica, por lo que debes confirmar qué herramienta actuará como fuente de facturación. Si vendes en plataformas europeas, también conviene ordenar los datos que pueden solicitarte en contextos como el descrito en nuestra [guía sobre DAC 7 en Vinted](https://ruit.es/blog/dac-7-vinted/), sin convertir esa preparación en asesoramiento fiscal.
## Qué solución conviene según tu tipo de negocio
No existe un **software de contabilidad para pymes** correcto sin conocer volumen, canales y equipo. La misma herramienta que ordena a un autónomo puede frenar a un reseller si obliga a registrar cada venta a mano.
Esta imagen representa el paso de una operativa dispersa a una gestión centralizada.
| Perfil | Prioridad contable | Punto de partida | Coste de referencia |
|---|---|---|---|
| Autónomo que vende de forma ocasional | Facturas y IVA sin errores | Gestoría con contabilidad generalista | Tarifa acordada con la gestoría |
| Tienda física en transición digital | Pasar de Excel o libreta a un registro único | Plan Free: 1 cuenta y 25 anuncios | 0 €/mes |
| Semiprofesional en fase de escalado | Dejar de depender de la hoja de cálculo | Plan Plus: 3 cuentas y 400 publicaciones al mes | 39 €/mes (26 €/mes en anual) |
| Reseller de alto volumen | Margen real por artículo y conciliación | Plan Pro: 5 cuentas y 10.000 anuncios | 79 €/mes (52,67 €/mes en anual) |
| Ecommerce propio que expande a marketplaces | Stock sincronizado entre canales | Plan Business: 10 cuentas y 30.000 anuncios | Consultar tarifa vigente |
| Enterprise con ERP, CRM o varios almacenes | Integración con los sistemas de la empresa | API y desarrollos a medida | A medida |
### Tienda física que empieza a vender online
Imagina una tienda de coleccionismo con unas 300 referencias registradas en una libreta. Su primer problema no es el cierre fiscal, sino saber qué tiene, cuánto le costó y en qué canal está publicado. Nuestro plan Free cuesta **0 €/mes** e incluye **1 cuenta de marketplace o tienda, 20 publicaciones nuevas al mes y 25 anuncios gestionados**, suficiente para importar una parte del catálogo y comprobar el registro único.
Cuando esa tienda empieza a comparar canales y calcular margen por artículo, el salto tiene sentido. El plan Plus cuesta **39 €/mes**, o **26 €/mes en facturación anual**, e incluye **3 cuentas conectadas, 400 publicaciones al mes, 3.000 anuncios gestionados y 300 créditos de IA al mes**. No compras solo más anuncios. Reduces el trabajo de pasar datos entre sistemas.
### Reseller y ecommerce en expansión
Para un reseller que mueve cientos de referencias, la pregunta económica es cuánto tiempo consume cada venta. El plan Pro cuesta **79 €/mes**, o **52,67 €/mes en facturación anual**, e incluye **5 cuentas conectadas, 1.000 publicaciones al mes, 10.000 anuncios gestionados y 1.000 créditos de IA al mes**. Encaja cuando el margen por unidad y la conciliación ya determinan qué comprar y qué dejar de vender.
Un ecommerce propio que entra en marketplaces necesita, sobre todo, que el stock no se descuadre entre su tienda y los canales externos. Ahí el plan Business es el punto de partida, aunque no publicamos aquí un precio de referencia para ese nivel y debes consultar la tarifa vigente. Enterprise queda para operaciones con ERP, CRM, varios almacenes o integraciones a medida.
La recomendación cambia si superas el límite de anuncios gestionados, necesitas roles para varias personas o trabajas con varios almacenes. También cambia si tu gestoría exige un formato que el sistema no exporta. Para un autónomo ocasional sin plataforma propia, no fuerces una cifra sin dato fiable. Deja el coste en función de la tarifa de su gestoría y prioriza que las pocas ventas lleguen completas.
## Confirma la fuente de facturación antes de elegir
El orden correcto es incómodo para quien quiere contratar hoy. Primero confirma **qué sistema será la fuente válida de facturación**. Después elige la herramienta operativa y el plan. Si lo haces al revés, puedes terminar con dos numeraciones, exportaciones incompletas o ventas registradas en un sistema que nadie usa para cerrar el mes.
Haz estas cinco preguntas al proveedor y exige respuestas demostrables.
1. **Factura estructurada:** ¿generas una factura EN 16931 desde una venta real de marketplace?
2. **Conservación:** ¿mantienes cada factura accesible al menos cuatro años?
3. **Liquidaciones:** ¿cómo separas bruto, comisiones, envío, devoluciones y neto cobrado?
4. **Sincronización:** ¿con qué frecuencia actualizas inventario y detectas ventas en cada canal?
5. **Exportación:** ¿qué datos entregas, en qué formato y con qué campos por operación?
Las dos primeras preguntas se verifican con la prueba práctica de facturación. No necesitas repetir toda la lista de requisitos si el proveedor genera el documento delante de ti y muestra su conservación.
### Prueba con 20 ventas reales
Toma **20 ventas de los últimos dos meses**. Incluye al menos una devolución, una venta con envío pagado por ti, una compra a particular y ventas de dos canales. Concílialas primero a mano y después en el software. Compara bruto, comisión, neto, coste, margen y estado del stock.
Si la diferencia supera lo previsto, no decidas todavía. Localiza si el error nace en la importación, la comisión, el identificador o el momento de sincronización. Una diferencia pequeña repetida en 20 ventas se convierte en un descuadre serio cuando el volumen crece.
Con nuestro plan Free puedes importar el catálogo, publicar y comprobar el registro de ventas sin coste. El soporte también cambia por nivel, ya que Free incluye **soporte comunidad**, Starter y Plus incluyen soporte estándar, Pro incluye soporte prioritario y Business incluye soporte dedicado. El Business, además, cuenta con técnico asignado en horario laboral según las condiciones del plan.
Sitúa tu caso en la tabla de perfiles y ejecuta la prueba esta semana. Elige solo cuando puedas seguir una venta desde la compra del artículo hasta la exportación que recibirá tu gestoría, sin rehacerla en una hoja paralela.
## Preguntas frecuentes
### ¿Por qué la contabilidad de un negocio de segunda mano es distinta?
Porque cada artículo tiene su propio coste de adquisición, reparaciones, comisiones, gastos de envío, devoluciones y fecha de venta. Si solo registras el neto de cada liquidación del marketplace, pierdes el importe bruto, el IVA por operación y el coste real de cada plataforma, así que el control tiene que hacerse por artículo.
### ¿Un PDF vale como factura electrónica B2B?
No. Las facturas deben ajustarse al modelo semántico europeo EN 16931, con una sintaxis estructurada, y un PDF por sí solo no constituye una factura electrónica estructurada válida. El calendario previsto sitúa la obligación en octubre de 2027 para las empresas con un volumen de operaciones superior a 8 millones de euros y en octubre de 2028 para el resto de empresas y autónomos.
### ¿Es lo mismo VERI*FACTU que la factura electrónica B2B?
No. VERI*FACTU se centra en los registros de facturación: registros seguros y normalizados, un código QR y registros que se mantienen inalterados. La factura electrónica B2B regula el intercambio estructurado de facturas entre empresas.
### ¿Cómo pruebo un software de contabilidad antes de contratarlo?
Toma 20 ventas de los últimos dos meses que incluyan al menos una devolución, una venta con envío pagado por ti, una compra a particular y ventas de dos canales. Concílialas primero a mano y después en el software, y compara bruto, comisión, neto, coste, margen y estado del stock.
---
Si vendes segunda mano en varios canales, en [Ruit](https://ruit.es) puedes centralizar inventario, publicación, pedidos, ventas y exportación de datos para trabajar con margen por artículo y entregar información ordenada a tu gestoría. Empieza con el plan Free, importa tu catálogo y concilia tus primeras 20 ventas antes de decidir si necesitas un plan superior.