# Gestion stock FIFO : guide pratique pour la seconde main
Gestion stock FIFO en seconde main : méthode, paramétrage logiciel, exemples concrets et résolution des cas complexes pour les revendeurs professionnels.
_Published: 2026-10-08 · Updated: 2026-10-08 · Source: https://ruit.es/fr/blog/gestion-stock-fifo/_
Vous avez acheté un lot à un prix intéressant, publié les articles sur plusieurs marketplaces, puis vendu une pièce qui semblait très rentable. Pourtant, au moment de rapprocher les achats, les frais de remise en état et les commissions, la marge ne correspond plus à celle affichée par votre logiciel. Dans un autre cas, l'outil applique le FIFO à une veste unique ou à un meuble signé, comme s'il s'agissait d'unités interchangeables. Le résultat est propre dans l'interface, mais faux dans l'analyse.
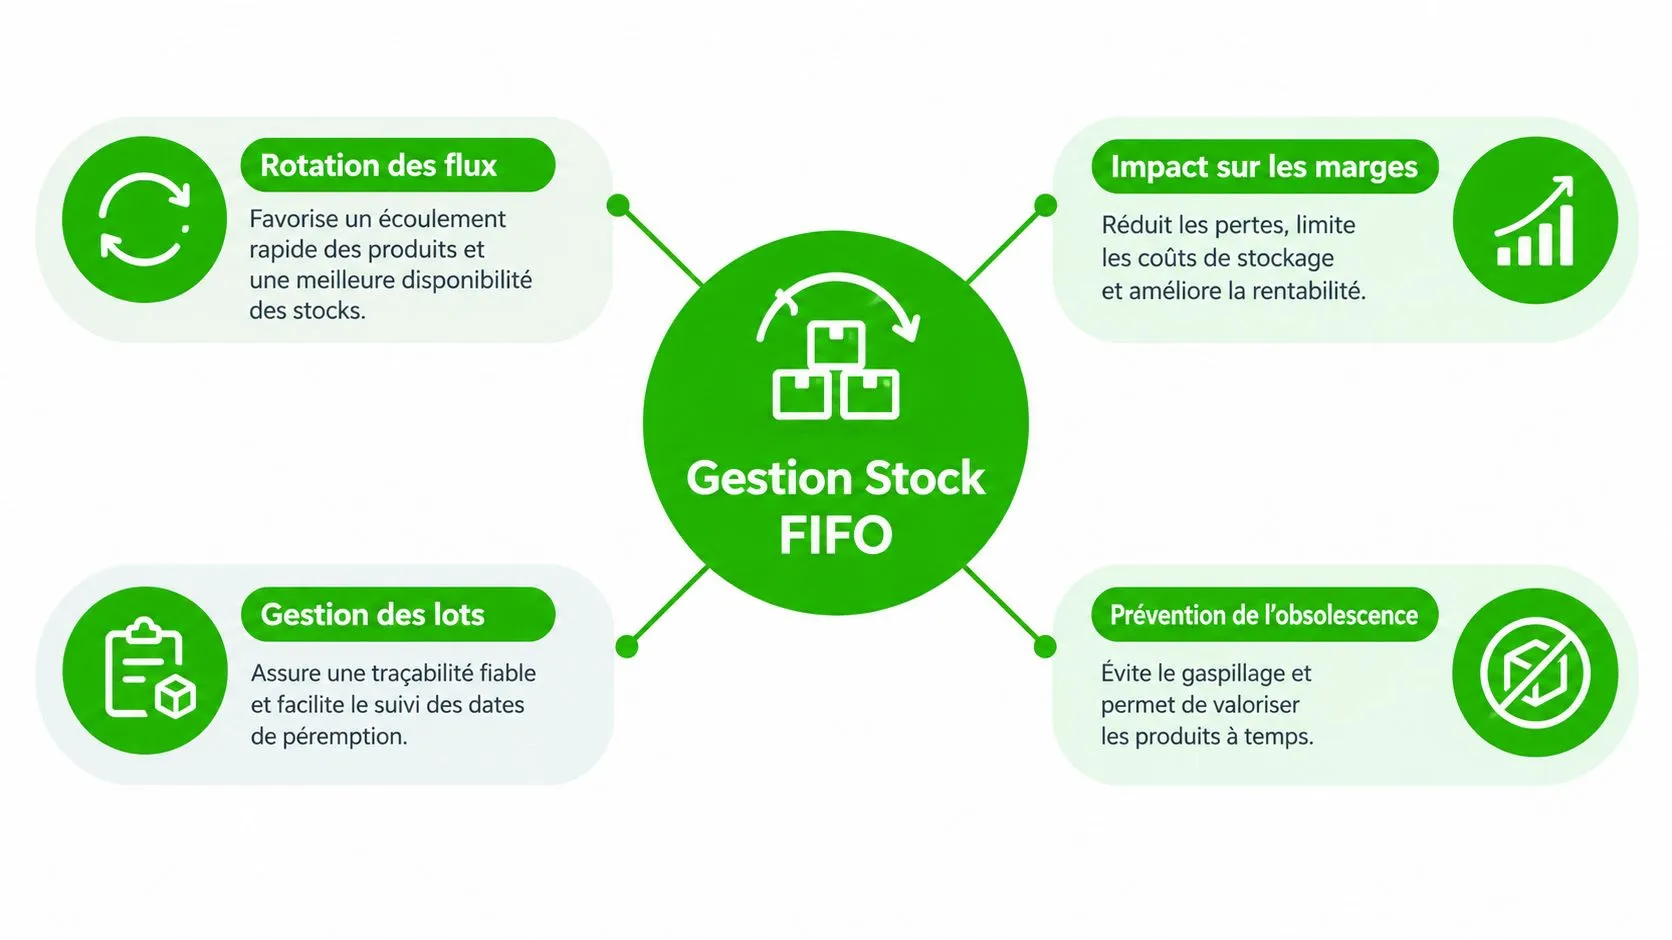
La **gestion stock FIFO** devient fiable quand elle relie la méthode de valorisation à la nature réelle des marchandises. Le FIFO, appelé **PEPS, pour premier entré, premier sorti**, convient à certains lots homogènes. Il peut en revanche tromper la marge d'une pièce identifiable. Pour un revendeur professionnel, le bon dispositif combine suivi par lot, identification unitaire ou numéro de série, publication multicanal, gestion des retours et journal comptable conservé sans réécriture.
## Table des matières
- [Pourquoi la gestion stock FIFO ne se résume pas à une rotation](#pourquoi-la-gestion-stock-fifo-ne-se-resume-pas-a-une-rotation)
- [La bonne question à poser avant de choisir](#la-bonne-question-a-poser-avant-de-choisir)
- [Les données qu'un logiciel doit préserver](#les-donnees-quun-logiciel-doit-preserver)
- [Méthode pas à pas pour appliquer le FIFO au quotidien](#methode-pas-a-pas-pour-appliquer-le-fifo-au-quotidien)
- [Exemple chiffré d'une rotation FIFO sur trois lots](#exemple-chiffre-dune-rotation-fifo-sur-trois-lots)
- [Articles uniques, lots et numéros de série](#articles-uniques-lots-et-numeros-de-serie)
- [Un modèle hybride par typologie](#un-modele-hybride-par-typologie)
- [FIFO ou coût moyen pondéré quand les prix d'achat bougent](#fifo-ou-cout-moyen-pondere-quand-les-prix-dachat-bougent)
- [Paramétrer son logiciel pour un FIFO fiable](#parametrer-son-logiciel-pour-un-fifo-fiable)
- [Les réglages qui évitent les faux résultats](#les-reglages-qui-evitent-les-faux-resultats)
- [Résoudre les cas qui bloquent vraiment en seconde main](#resoudre-les-cas-qui-bloquent-vraiment-en-seconde-main)
- [L'importation crée une référence sans lot](#limportation-cree-une-reference-sans-lot)
- [Deux références proches ont été fusionnées](#deux-references-proches-ont-ete-fusionnees)
- [Le logiciel annonce FIFO, mais calcule un prix moyen](#le-logiciel-annonce-fifo-mais-calcule-un-prix-moyen)
- [Un retour réintègre le mauvais lot](#un-retour-reintegre-le-mauvais-lot)
- [Une correction de prix réécrit l'historique](#une-correction-de-prix-reecrit-lhistorique)
## Pourquoi la gestion stock FIFO ne se résume pas à une rotation
Le FIFO répond à une question simple, mais il ne résout pas toute la gestion d'un inventaire de seconde main. Lorsqu'un revendeur reçoit plusieurs lots d'accessoires identiques, il peut imputer une vente au lot le plus ancien. En revanche, une veste de collection, un fauteuil signé ou un smartphone reconditionné possède ses propres caractéristiques, son propre état et souvent son propre coût de remise en état.
En France, le FIFO, ou PEPS, est une méthode réglementaire de valorisation pour les **biens fongibles ou interchangeables**. Le principe consiste à valoriser chaque sortie au coût du lot le plus ancien disponible, tandis que le stock restant est généralement valorisé aux coûts d'acquisition ou de production les plus récents. Le cadre fiscal renvoie notamment à l'article 38, paragraphe 3, du Code général des impôts et aux règles précisées par le BOFiP. L'article 321-22 du Plan comptable général admet aussi, pour les biens interchangeables, des méthodes statistiques comme le PEPS ou le coût moyen pondéré.
Cette distinction est déterminante pour un commerce de seconde main. Un lot de câbles standardisés peut être traité selon une logique FIFO. Une montre présentant un numéro de série, un certificat ou un état particulier doit plutôt être suivie individuellement. Le problème ne vient donc pas du FIFO lui-même, mais d'un paramétrage global qui l'applique à toutes les références sans tenir compte de leur identifiabilité.
### La bonne question à poser avant de choisir
Avant d'activer le FIFO, examinez la structure de vos achats :
- **Articles interchangeables**, comme des accessoires standardisés ou des lots de vêtements similaires. Le FIFO par lot peut produire une valorisation cohérente.
- **Articles individualisables**, comme un meuble, une pièce de collection ou une pièce de marque. Le coût propre à l'unité est plus pertinent.
- **Produits traçables**, comme les appareils reconditionnés. Le numéro de série doit relier l'achat, le diagnostic, les réparations, la vente et le retour.
Une hausse de marge affichée n'est pas forcément une amélioration économique. Lorsque les coûts d'achat augmentent, le FIFO fait sortir les lots anciens, souvent moins chers. Le coût des ventes paraît alors faible et le bénéfice comptable peut sembler élevé, alors que le rachat d'un stock équivalent demanderait davantage de trésorerie. Il faut donc suivre séparément la **marge comptable FIFO**, la **marge économique après coût actuel de remplacement** et le **bénéfice par heure travaillée**, comme l'explique l'analyse de [l'effet du FIFO sur les coûts et les marges](https://www.nomadia.com/ressources/blog/methode-fifo-definition/).
### Les données qu'un logiciel doit préserver
Une valorisation FIFO contrôlable exige au minimum les dates d'entrée, les coûts unitaires, les quantités restantes et l'affectation des sorties aux lots historiques. Le logiciel doit aussi conserver un journal non destructif pour les entrées, ventes, retours, corrections et transferts.
> **Règle pratique :** si une modification du prix d'achat réécrit l'historique d'une vente déjà comptabilisée, votre FIFO n'est pas audit-able.
Le FIFO fonctionne donc pour une partie du stock, pas nécessairement pour tout le catalogue. La méthode utile est celle qui relie chaque vente au bon coût, au bon état et au bon canal, sans confondre ordre d'entrée, ordre de mise en ligne et identité réelle de l'article.
## Méthode pas à pas pour appliquer le FIFO au quotidien
Un FIFO opérationnel se construit au moment de l'achat, pas au moment de la clôture. Chaque réception doit créer une trace exploitable, même si les produits sont ensuite répartis entre plusieurs annonces ou marketplaces.
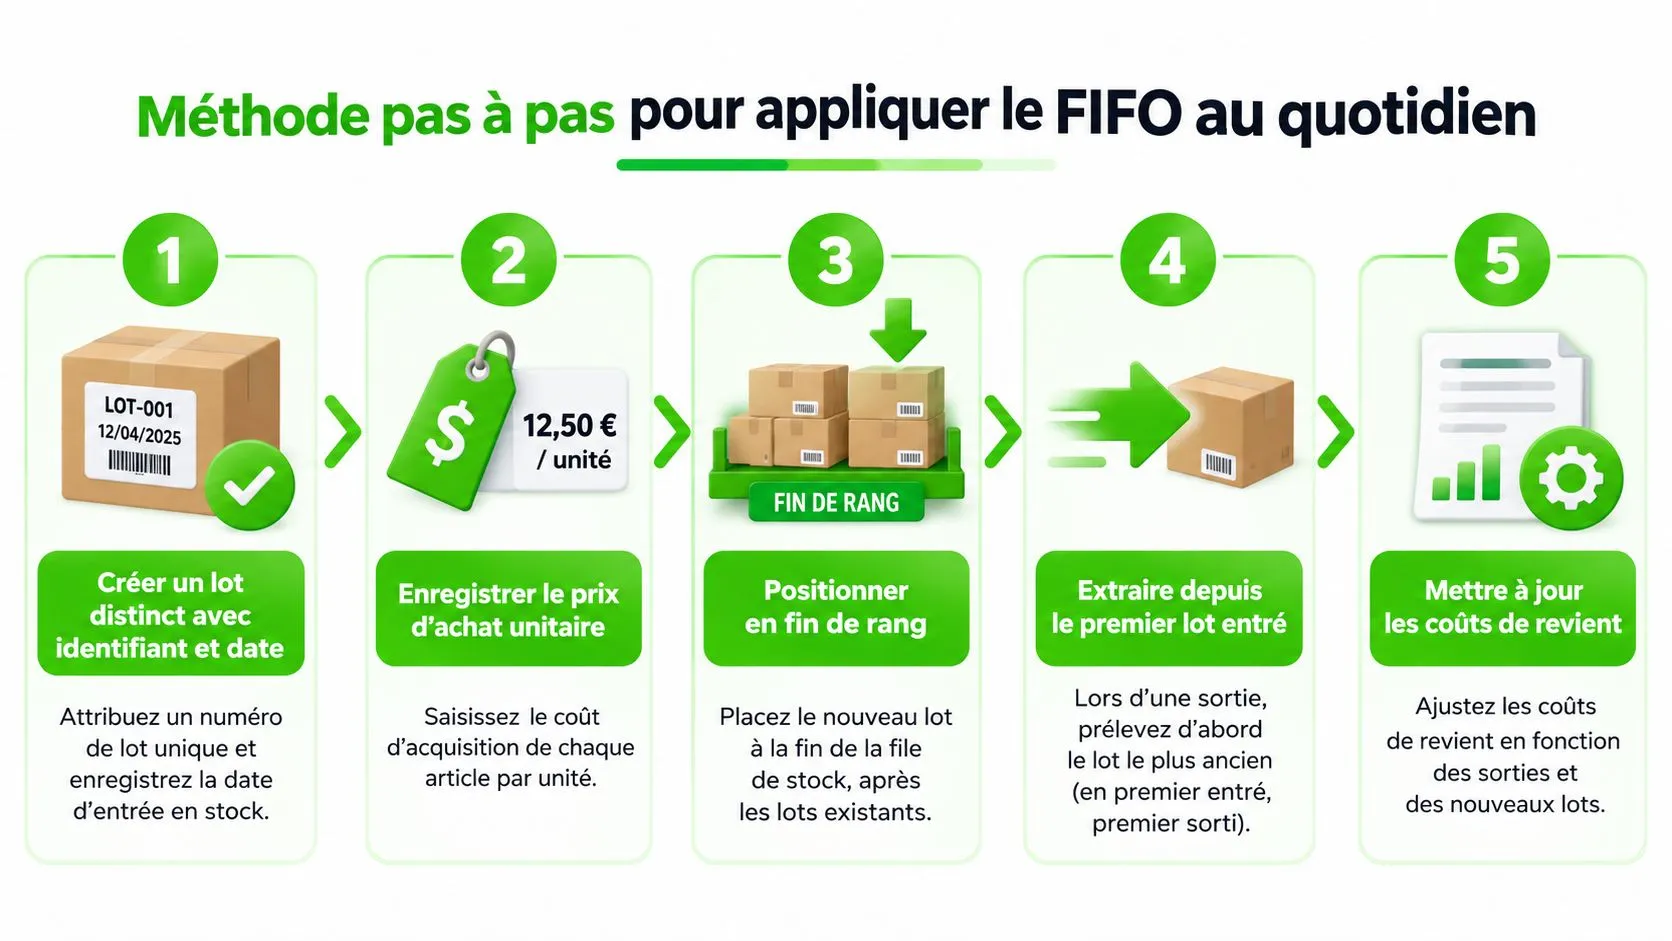
1. **Créez un lot distinct à chaque acquisition.** Enregistrez un identifiant, une date d'entrée, une quantité, un coût unitaire et les coûts directement attribuables. Pour une pièce unique, remplacez le lot collectif par une fiche article individualisée.
2. **Figez l'ordre chronologique.** Les nouveaux lots sont ajoutés à la fin de la file. Une correction administrative peut être documentée, mais elle ne doit pas déplacer silencieusement une entrée déjà utilisée.
3. **Décrémentez le lot le plus ancien lors de la vente.** Si le reliquat ne suffit pas, la sortie passe au lot suivant. Cette affectation doit être déclenchée par la confirmation de la vente, pas par la simple création d'une annonce.
4. **Calculez le coût des ventes par sortie réelle.** Le coût correspond à la somme des quantités sorties multipliées par le coût de leur lot. Un prix moyen affiché à l'écran ne doit pas remplacer cette affectation historique si le paramétrage annonce le FIFO.
5. **Valorisez le reliquat et contrôlez sa valeur.** Le stock final reprend les coûts des lots non épuisés. Comparez ensuite le montant au coût et à la valeur nette de réalisation, afin d'identifier les articles dont le prix de vente attendu ne couvre plus correctement la valeur enregistrée.
Le système doit enregistrer chaque événement sans supprimer le précédent. Une entrée, une vente, un retour, une correction ou un transfert doit rester consultable avec son auteur, sa date et son incidence sur la quantité et le coût. Une modification rétroactive du prix ne doit jamais réécrire le coût historique d'une sortie.
Pour éviter les écarts, programmez trois rapprochements quotidiens :
- **Quantité disponible**, entre le stock physique, les annonces actives et les lots ouverts.
- **Coût cumulé des sorties**, entre les ventes confirmées et les affectations de lots.
- **Valeur du reliquat**, entre le registre des stocks et l'estimation de la valeur nette de réalisation.
Cette discipline est plus sûre qu'un fichier mis à jour après les ventes. Elle est détaillée dans la [méthode de gestion de stock dans Excel](https://ruit.es/fr/blog/gestion-de-stock-excel/), qui permet aussi d'identifier les limites d'un suivi manuel lorsque les canaux se multiplient. La méthodologie française retient bien la création d'un lot par acquisition, la sortie depuis le lot le plus ancien et la valorisation du reliquat par les lots non épuisés, conformément aux indications de la [DGFiP sur le PEPS](https://www.economie.gouv.fr/files/files/directions_services/dgfip/media-document/gcp190055.pdf).
## Exemple chiffré d'une rotation FIFO sur trois lots
Prenons un accessoire standardisé vendu à l'unité. Le revendeur reçoit trois lots successifs, à des coûts d'achat différents :
| Lot | Coût unitaire | Quantité disponible |
|---|---:|---:|
| Lot ancien | 5 € | 10 |
| Lot intermédiaire | 7 € | 15 |
| Lot récent | 9 € | 20 |
Une journée de ventes se termine avec **20 unités sorties**. Les annonces peuvent avoir été publiées dans un ordre différent, et les acheteurs peuvent avoir commandé depuis plusieurs canaux. La règle FIFO ne suit pas l'ordre des annonces. Elle affecte d'abord les dix unités du lot ancien, puis dix unités du lot intermédiaire.
Le coût des ventes est donc :
- 10 unités × 5 € = 50 €
- 10 unités × 7 € = 70 €
- **Total du coût des ventes = 120 €**
Le lot intermédiaire conserve cinq unités, et le lot récent reste intact. Le reliquat est donc valorisé ainsi :
- 5 unités × 7 € = 35 €
- 20 unités × 9 € = 180 €
- **Valeur du stock restant = 215 €**
Le calcul paraît mécanique, mais son interprétation demande de la prudence. Si le prix de vente reste stable alors que les achats passent de 5 € à 9 €, la marge comptable de la journée repose d'abord sur les coûts les plus bas. Elle peut donc paraître supérieure à la marge nécessaire pour reconstituer le stock au prix récent.
> **Lecture de praticien :** une marge FIFO élevée ne prouve pas que le revendeur peut racheter les mêmes unités avec la trésorerie dégagée par la vente.
Dans la comptabilité, la sortie doit être reliée au coût des lots effectivement consommés. Le reliquat doit rester rattaché aux lots ouverts, puis être comparé au coût et à la valeur nette de réalisation. Si le logiciel affiche uniquement un coût moyen ou si l'utilisateur modifie les prix d'achat après la vente, le résultat présenté ne correspond plus à la logique annoncée.
Cet exemple convient à un article homogène. Il ne doit pas servir de modèle pour attribuer le coût d'une pièce unique à une autre pièce sous prétexte qu'elles appartiennent à la même catégorie.
## Articles uniques, lots et numéros de série
Le piège le plus coûteux apparaît lorsque le logiciel traite une pièce unique comme une unité parmi d'autres. Une veste de collection peut partager une marque et une taille avec une autre veste, sans être interchangeable. Un meuble signé peut présenter un état, une provenance et des frais de restauration qui lui sont propres. Appliquer le FIFO à l'ensemble de la catégorie peut alors attribuer à la vente le coût d'un autre article.
Le [BOFiP consacré aux stocks et aux biens interchangeables](https://bofip.impots.gouv.fr/bofip/1497-PGP.html/identifiant=BOI-BIC-PDSTK-20-20-10-10-20120912) distingue précisément les biens identifiables à l'unité des biens interchangeables qui ne le sont pas. Pour les professionnels de la seconde main, la traçabilité doit aussi prendre en compte la nature, les caractéristiques, la provenance et le mode de règlement du bien repris.
### Un modèle hybride par typologie
Le paramétrage efficace ne choisit pas une seule méthode pour tout le catalogue :
- **Suivi unitaire**, pour les vêtements de marque, meubles, objets signés et pièces de collection. Chaque fiche conserve le coût d'achat, l'état constaté, les frais de réparation, les photos et le canal de vente.
- **FIFO par lot**, pour les accessoires, articles de vrac et produits homogènes. Les unités peuvent être regroupées lorsque leurs caractéristiques économiques sont suffisamment proches.
- **Numéro de série**, pour les smartphones, consoles, appareils photo et produits reconditionnés. Le numéro relie l'appareil au diagnostic, aux composants remplacés, à la garantie et au retour éventuel.
Le choix dépend de l'homogénéité du lot, de la valeur unitaire, de la fréquence d'achat, des exigences de garantie et du niveau de traçabilité attendu. Plus l'article est distinctif ou coûteux à remettre en état, moins une logique collective est défendable.
Une bonne interface permet de définir la méthode au niveau de la référence, du lot ou de l'article, au lieu d'imposer le FIFO par défaut. Elle doit aussi empêcher la fusion de deux références simplement parce que leur titre ou leur catégorie se ressemblent.
L'objectif n'est pas de rendre la gestion plus complexe pour elle-même. Il s'agit d'attribuer le bon coût à la bonne vente, puis de conserver une piste compréhensible entre l'achat, la remise en état, la publication et le règlement.
## FIFO ou coût moyen pondéré quand les prix d'achat bougent
Pour des biens interchangeables, le choix ne se limite pas à une préférence de logiciel. Le FIFO conserve la chronologie des lots. Le **coût moyen pondéré**, ou CMP, lisse les coûts des entrées selon la méthode validée par le professionnel chargé de la comptabilité.
Quand les prix augmentent, le FIFO fait sortir les lots anciens et moins chers. La marge comptable peut alors paraître gonflée, tandis que le stock restant porte des coûts plus récents. Quand les prix diminuent, le mécanisme inverse peut comprimer la marge comptable et laisser un reliquat valorisé à un coût supérieur aux achats actuels. Le CMP réduit ces à-coups, mais il masque davantage le coût propre de chaque réception.
| Critère | FIFO / PEPS | Coût moyen pondéré |
|---|---|---|
| Conformité pour les biens interchangeables | Méthode admise dans le cadre français | Méthode également admise dans le cadre français |
| Hausse des coûts | Sort les coûts anciens, souvent plus faibles | Lisse l'effet des entrées successives |
| Baisse des coûts | Peut conserver un reliquat aux coûts récents | Répartit l'évolution sur le stock valorisé |
| Paramétrage | Exige une file de lots et une affectation des sorties | Exige un calcul moyen cohérent à chaque entrée |
| Lecture comptable | Rend les lots historiques visibles | Facilite une lecture moyenne, à valider avec l'expert-comptable |
Le choix dépend du besoin prioritaire. Le FIFO est adapté quand la traçabilité des lots homogènes compte et que le logiciel peut conserver les affectations historiques. Le CMP peut être préférable pour lisser une activité où les prix varient fortement, mais il doit être validé avec l'expert-comptable et ne doit pas être utilisé pour des articles individualisables.
Suivez trois lectures en parallèle. La **marge comptable FIFO** répond au traitement retenu pour les sorties. La **marge économique** retire les coûts actuels nécessaires pour remplacer ou préparer un article comparable. Le **bénéfice par heure travaillée** intègre le temps consacré au tri, au nettoyage, à la réparation, à la photographie, à la publication et au service après-vente.
Un logiciel peut afficher une marge séduisante tout en cachant une activité trop lente. La décision d'achat doit donc regarder le coût, la rotation et le temps mobilisé, pas uniquement le résultat d'une méthode de valorisation.
## Paramétrer son logiciel pour un FIFO fiable
Un logiciel de gestion de stock ne devient pas FIFO parce qu'une case porte ce nom. Il faut vérifier que les données nécessaires existent encore lorsque la vente arrive, parfois après une importation, une modification d'annonce ou un retour.
Commencez par activer la gestion par lots lorsque les articles sont interchangeables. La date d'entrée, le coût unitaire, la quantité reçue et les coûts directement attribuables doivent être obligatoires. Pour les produits individualisés, le système doit proposer une fiche unitaire ou un numéro de série, au lieu de forcer l'article dans une référence collective.
### Les réglages qui évitent les faux résultats
- **Historique immuable**, les coûts déjà affectés à une sortie ne sont pas réécrits par une correction postérieure.
- **Journal d'événements**, chaque entrée, vente, retour, correction et transfert conserve sa trace.
- **Import contrôlé**, toute référence importée sans lot ou sans identifiant doit être bloquée ou placée en exception.
- **Synchronisation des annonces**, une vente sur un canal retire ou réserve immédiatement l'unité sur les autres canaux.
- **Rapports de rapprochement**, le stock physique, les annonces actives et les lots comptables doivent pouvoir être comparés.
Le rapprochement quotidien doit produire trois sorties lisibles : la quantité disponible par référence, le coût cumulé des ventes du jour et la valeur du reliquat comparée à sa valeur nette de réalisation. Une alerte doit signaler une annonce active sans unité disponible, une vente sans lot source ou un retour non rattaché à son article d'origine.
Une plateforme comme Ruit peut centraliser l'importation et la fusion d'inventaire depuis des marketplaces connectés, la publication multicanal, la synchronisation du stock, le retrait automatique d'une annonce après une vente, la gestion des commandes et l'export des données. Pour évaluer les limites d'un outil de publication par rapport à un système couvrant le cycle complet, consultez le [guide sur le logiciel de gestion de stock](https://ruit.es/fr/blog/gestion-de-stock-logiciel/).
Le critère essentiel reste la continuité de la donnée. Si l'achat est dans un tableur, la réparation dans un autre outil, l'annonce sur une marketplace et la vente dans une boîte mail, aucun calcul FIFO ne pourra reconstituer proprement le coût sans contrôles manuels.
## Résoudre les cas qui bloquent vraiment en seconde main
Les erreurs FIFO apparaissent rarement dans un exemple propre. Elles naissent au moment d'une importation incomplète, d'un retour ou d'une correction faite dans l'urgence. Voici les symptômes à traiter en priorité.
### L'importation crée une référence sans lot
**Symptôme :** une vente est confirmée, mais le logiciel ne sait pas à quelle réception imputer le coût.
**Cause probable :** l'article a été importé depuis une marketplace avec un titre et un prix de vente, mais sans date d'entrée, coût d'achat ou identifiant de lot.
**Correction :** placez l'article dans une file d'exception. Complétez les données d'achat avant toute affectation comptable, puis conservez l'origine de la correction. Une importation ne doit pas créer silencieusement un coût nul ou un prix moyen arbitraire.
### Deux références proches ont été fusionnées
**Symptôme :** la quantité totale paraît juste, mais la marge d'une vente ne correspond pas à l'article réellement expédié.
**Cause probable :** des produits similaires ont été regroupés par marque, catégorie ou titre, alors que leur état, leur provenance ou leur coût de remise en état diffèrent.
**Correction :** séparez les références et rattachez chaque unité à sa fiche, son lot ou son numéro de série. Ne fusionnez que les biens réellement interchangeables. Une photographie différente ou un certificat ne suffit pas toujours à créer une catégorie comptable, mais peut signaler qu'un suivi unitaire est nécessaire.
### Le logiciel annonce FIFO, mais calcule un prix moyen
**Symptôme :** le coût affiché sur la vente ne correspond à aucun lot historique.
**Cause probable :** le module commercial présente un CMP, tandis que le paramétrage comptable indique FIFO. Les deux valeurs sont alors confondues par l'équipe.
**Correction :** affichez séparément le coût historique affecté, le coût moyen utilisé pour le pilotage et le coût actuel de remplacement. Demandez à l'expert-comptable de valider la méthode retenue pour les biens interchangeables.
### Un retour réintègre le mauvais lot
**Symptôme :** une unité retournée augmente le stock récent au lieu de retrouver son coût et son identité d'origine.
**Cause probable :** le retour est traité comme une nouvelle entrée, sans lien avec la commande, l'article ou le numéro de série vendu.
**Correction :** rattachez le retour à la ligne de vente initiale. Vérifiez son état, les frais de contrôle et la décision de remise en vente. Une pièce retournée et dégradée ne doit pas être replacée automatiquement dans le même stock disponible.
### Une correction de prix réécrit l'historique
**Symptôme :** les rapports changent après une modification de coût, alors que les ventes sont déjà clôturées.
**Cause probable :** le logiciel stocke un seul prix mutable au lieu de conserver les événements et les affectations historiques.
**Correction :** utilisez une écriture de correction datée et documentée. Le nouveau coût peut influencer les mouvements futurs, mais il ne doit pas effacer le coût attribué aux sorties antérieures.
Ne confondez pas non plus **premier entré, premier sorti** et **premier publié, premier vendu**. Une annonce peut rester longtemps en ligne, être renouvelée ou être dupliquée sur plusieurs canaux. L'ordre opérationnel de visibilité ne prouve pas l'ordre comptable des sorties. Les deux logiques doivent être reliées par l'identifiant de l'article ou du lot, pas déduites l'une de l'autre.
La grille de décision tient en quatre lignes :
- **FIFO par lot**, pour les accessoires, le vrac et les articles homogènes.
- **Identification unitaire**, pour les vêtements de marque, le mobilier et les pièces de collection.
- **Numéro de série**, pour les appareils reconditionnés et les produits soumis à une traçabilité technique.
- **CMP**, lorsque les prix d'achat sont très volatils pour des biens interchangeables et que la méthode est validée par l'expert-comptable.
Pour les professionnels de la seconde main, la traçabilité réglementaire reste distincte de la seule méthode de valorisation. Le registre doit conserver les informations nécessaires sur la nature, les caractéristiques, la provenance et le règlement du bien repris. La [gestion dédiée aux revendeurs de seconde main](https://ruit.es/fr/blog/logiciel-pour-revendeur-seconde-main/) doit donc être évaluée sur l'ensemble du cycle, pas uniquement sur la création d'annonces.
Cette semaine, vérifiez cinq points dans votre système :
1. Chaque acquisition possède-t-elle un lot, une fiche unitaire ou un numéro de série ?
2. Une vente multicanal est-elle reliée au bon coût historique ?
3. Un retour retrouve-t-il l'article vendu et son état réel ?
4. Les corrections créent-elles un événement au lieu de réécrire l'historique ?
5. Vos rapports séparent-ils marge comptable, marge économique et bénéfice par heure travaillée ?
La **gestion stock FIFO** n'est donc pas un choix binaire. C'est une brique d'un dispositif qui associe méthode comptable, typologie de produit, traçabilité, publication multicanal et rapprochement quotidien.
## Questions fréquentes
### Qu'est-ce que la méthode FIFO, ou PEPS ?
Le FIFO, appelé PEPS pour premier entré, premier sorti, valorise chaque sortie au coût du lot le plus ancien disponible. Le stock restant est valorisé aux coûts des lots non épuisés, généralement les plus récents. En France, c'est une méthode admise pour les biens fongibles ou interchangeables.
### Peut-on appliquer le FIFO à une pièce unique ?
Pas de façon défendable. Une veste de collection, un meuble signé ou un smartphone reconditionné a son propre état, sa provenance et ses frais de remise en état. Ces articles se suivent à l'unité ou par numéro de série, et le FIFO par lot se réserve aux accessoires, au vrac et aux articles homogènes.
### FIFO ou coût moyen pondéré : lequel choisir ?
Pour des biens interchangeables, les deux méthodes sont admises dans le cadre français. Le FIFO conserve la chronologie des lots et convient quand la traçabilité des lots homogènes compte. Le coût moyen pondéré lisse les variations quand les prix d'achat sont très volatils, mais il doit être validé avec l'expert-comptable et ne s'applique pas aux articles individualisables.
### Pourquoi une marge FIFO élevée peut-elle tromper ?
Quand les coûts d'achat augmentent, le FIFO fait sortir d'abord les lots anciens, souvent moins chers. Le coût des ventes paraît faible et la marge comptable élevée, alors que racheter un stock équivalent demanderait davantage de trésorerie. Il faut donc suivre aussi la marge économique après coût actuel de remplacement et le bénéfice par heure travaillée.
---
Ruit centralise les achats, les lots, les annonces multicanal, les ventes, les retours et les données nécessaires au pilotage de la marge dans une même interface. Pour vérifier si ce fonctionnement peut fiabiliser votre gestion stock FIFO et réduire les rapprochements manuels, découvrez [Ruit](https://ruit.es/fr/).