DAC7 en España: guía completa para vendedores

Contenido
- Tabla de contenido
- Qué es DAC7 y por qué afecta a tu negocio
- Umbrales de 30 operaciones y 2.000 € que aplican
- Qué datos reporta la plataforma y cómo se cruza con Hacienda
- Modelo 238, plazos y operativa real en España
- Trazabilidad operativa para soportar el cruce fiscal
- Centralizar el negocio como ventaja ante DAC7
- Plan de 90 días y errores que cuestan dinero
- Preguntas frecuentes
María vende muebles restaurados en Wallapop, Etsy y mercados locales. Es autónoma, registra el stock en una hoja de cálculo y revisa los pagos cuando prepara sus declaraciones. El problema aparece cuando cada plataforma conserva una parte de la información y Hacienda recibe otra versión, consolidada y transmitida por los operadores digitales.
DAC7 no crea un impuesto nuevo, pero sí cambia el nivel de visibilidad de las ventas realizadas mediante plataformas. En España la desarrolla el Real Decreto 117/2024, de 30 de enero, y la primera declaración de las plataformas, la del ejercicio 2023, se presentó entre el 6 de febrero y el 8 de abril de 2024, según las preguntas frecuentes sobre la presentación del Modelo 238 de la Agencia Tributaria.
Tabla de contenido
- Qué es DAC7 y por qué afecta a tu negocio
- Umbrales de 30 operaciones y 2.000 € que aplican
- Qué datos reporta la plataforma y cómo se cruza con Hacienda
- Modelo 238, plazos y operativa real en España
- Trazabilidad operativa para soportar el cruce fiscal
- Centralizar el negocio como ventaja ante DAC7
- Plan de 90 días y errores que cuestan dinero
- Preguntas frecuentes
Qué es DAC7 y por qué afecta a tu negocio
Si vendes muebles, ropa o electrónica usada en Wallapop, Etsy y Vinted, tu prioridad ya no puede ser revisar cada plataforma por separado al preparar los impuestos. DAC7 obliga a los operadores digitales a identificar al vendedor, recopilar sus operaciones y comunicar la información a la administración tributaria cuando se cumplen las condiciones aplicables. La AEAT puede intercambiar esos datos con la administración fiscal del país de residencia del vendedor, como explica en sus preguntas frecuentes sobre DAC7.
La consecuencia práctica es directa: los registros de tus marketplaces deben coincidir con tu inventario, tus cobros y tu declaración. DAC7 no crea un impuesto nuevo, pero sí facilita que Hacienda contraste la actividad digital con el IRPF, el IVA o el Impuesto sobre Sociedades. Una cuenta profesional mezclada con gastos personales, una comisión sin registrar o artículos vendidos fuera del inventario dejan una discrepancia difícil de justificar.
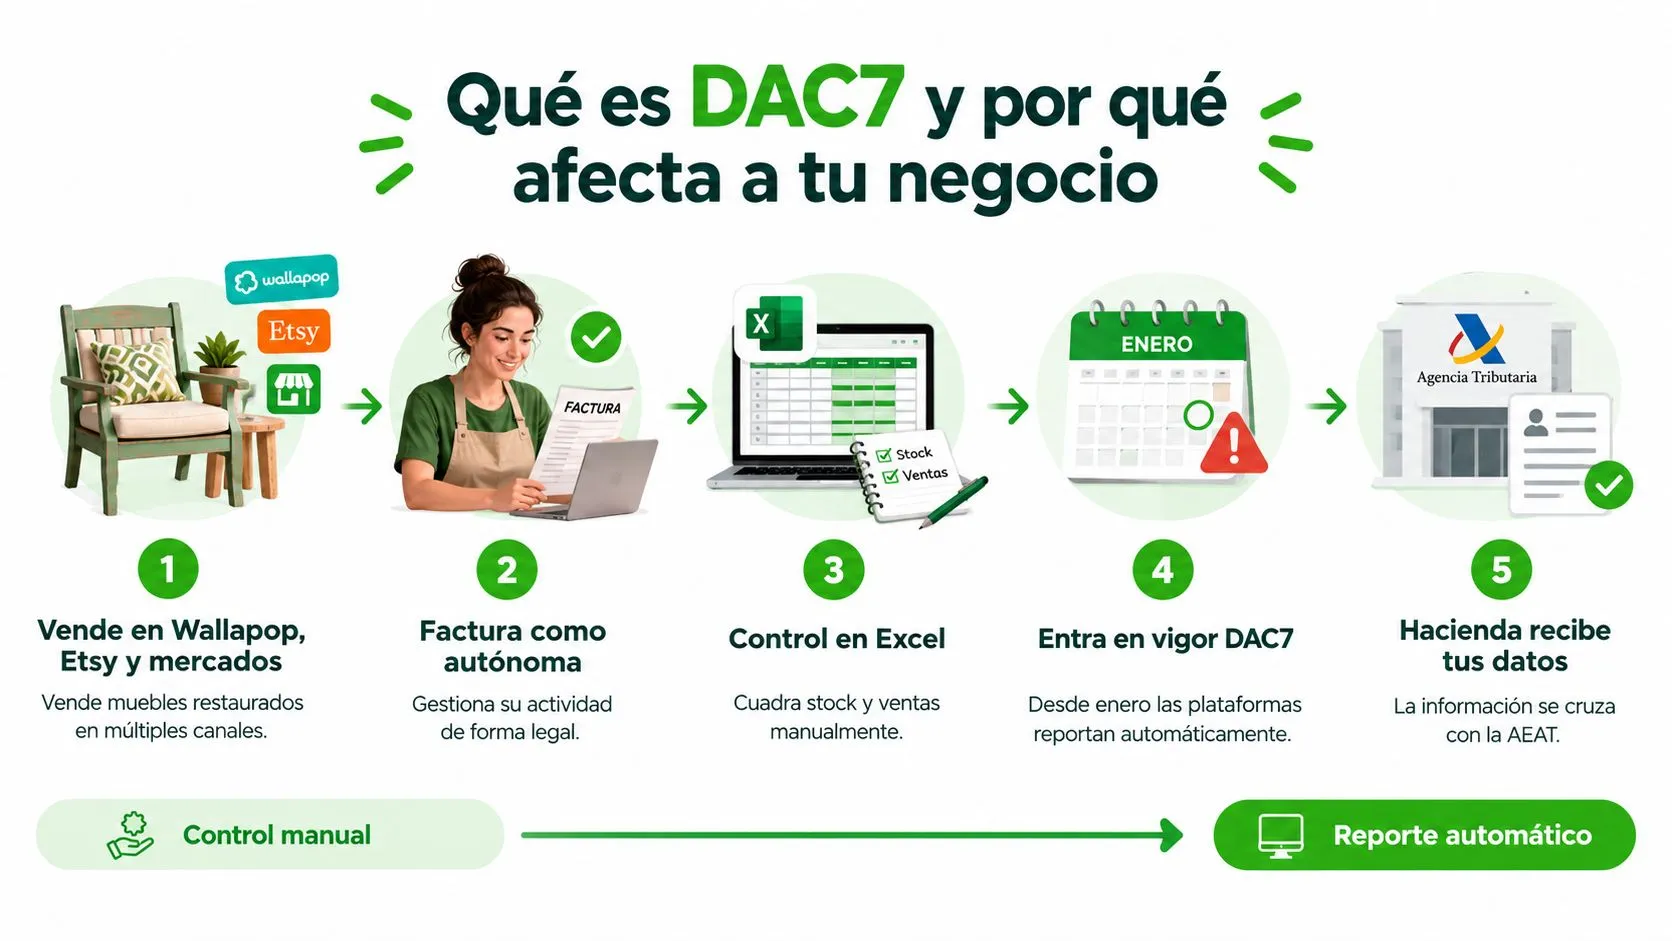
Las plataformas están solicitando NIF o NIE, domicilio, país de residencia y datos identificativos. Si operas mediante una sociedad, la información mercantil y fiscal debe corresponder con la entidad que registra las ventas. Corrige ahora cualquier diferencia entre el titular de la cuenta, las facturas y la contabilidad.
La plataforma actúa como informadora, no como retenedora. Comunica los datos de la actividad, pero no lleva tus libros ni decide qué ingreso, coste o margen debes declarar. Guarda informes de ventas, justificantes de compra, gastos, devoluciones y comisiones con una referencia común de inventario.
Criterio práctico: trata cada marketplace como una fuente que Hacienda puede contrastar, no como un canal separado de tu contabilidad.
Para ordenar Vinted junto con el resto de canales, consulta esta guía sobre cómo vender en Vinted. El nombre fiscal, el inventario y los cobros deben apuntar al mismo sistema de control.
Umbrales de 30 operaciones y 2.000 € que aplican
Si vendes en varios marketplaces, el primer control debe hacerse sobre el total anual de operaciones y cobros. Para la venta de bienes, la plataforma no comunica tus datos solo cuando se cumplen las dos condiciones: menos de 30 operaciones y un importe total que no supere los 2.000 euros en el año. Con 30 operaciones o más, o con más de 2.000 euros, la plataforma debe comunicar la información, según las preguntas frecuentes de la Agencia Tributaria para vendedores.
La regla se aplica por separado a cada vendedor y exige revisar los dos criterios. Con 28 operaciones y 4.500 euros, superas el límite económico. Con 45 operaciones y 1.800 euros, alcanzas el límite de operaciones. En ambos casos procede el reporte.
| Criterio | Umbral | Se activa si… | Caso frontera típico |
|---|---|---|---|
| Operaciones de bienes | 30 operaciones anuales | Llegas a 30 operaciones o más en el año | 45 ventas y 1.800 euros |
| Importe de bienes | 2.000 euros anuales | Superas los 2.000 euros en el año | 28 ventas y 4.500 euros |
| Exclusión de bienes | Menos de 30 operaciones y 2.000 euros o menos | Se cumplen las dos condiciones a la vez | 20 ventas y 1.500 euros |
Cómo contar sin engañarte
Cierra el control entre el 1 de enero y el 31 de diciembre. Registra cada venta efectiva con fecha, importe bruto, canal y estado. Un anuncio publicado, una conversación o un envío no equivalen por sí solos a una venta cobrada.
Clasifica también las cancelaciones y los reembolsos. Conserva el justificante y vincúlalo con la operación original. Así podrás explicar por qué el volumen comunicado por un marketplace no coincide con el ingreso definitivo que figura en tu contabilidad.
El vendedor no vive en una sola plataforma
Wallapop, Milanuncios y Vinted pueden reportar sus propios datos. Tu inventario y tu control contable deben consolidar todos los canales, porque el umbral se analiza sobre la actividad del vendedor, no sobre una cuenta aislada. Usa un registro único de transacciones, ventas y compras con una referencia por artículo o lote.
Esa referencia debe conectar anuncio, venta, cobro, comisión, devolución y justificante de adquisición. El objetivo es poder pasar del dato de la plataforma al asiento contable y, después, al importe declarado en IRPF o en el Impuesto sobre Sociedades.
Los alquileres y servicios siguen reglas distintas. No apliques automáticamente la exclusión de 30 operaciones y 2.000 euros a cualquier actividad realizada mediante una plataforma.
Qué datos reporta la plataforma y cómo se cruza con Hacienda
Una venta de segunda mano puede parecer cerrada cuando recibes el ingreso, pero la plataforma conserva más piezas del proceso. Identifica al vendedor, registra la actividad y separa el importe de la operación de los costes del canal. La AEAT detalla el funcionamiento del régimen para vendedores.
Antes del cierre del reporte, revisa estos campos:
- Identidad fiscal: nombre o razón social, NIF o NIE, domicilio y país de residencia.
- Actividad: venta de bienes, alquiler o prestación de servicios.
- Actividad transaccional: número de operaciones e importes cobrados o abonados.
- Costes del canal: comisiones, tasas y otros importes descontados.
- Cuenta de cobro: datos asociados al medio utilizado para recibir pagos, cuando proceda.
La plataforma reúne la información durante el ejercicio y la comunica por el procedimiento correspondiente. El vendedor no presenta el Modelo 238 por sus ventas, pero debe conservar los documentos que expliquen cada importe comunicado, desde el inventario hasta el cobro.
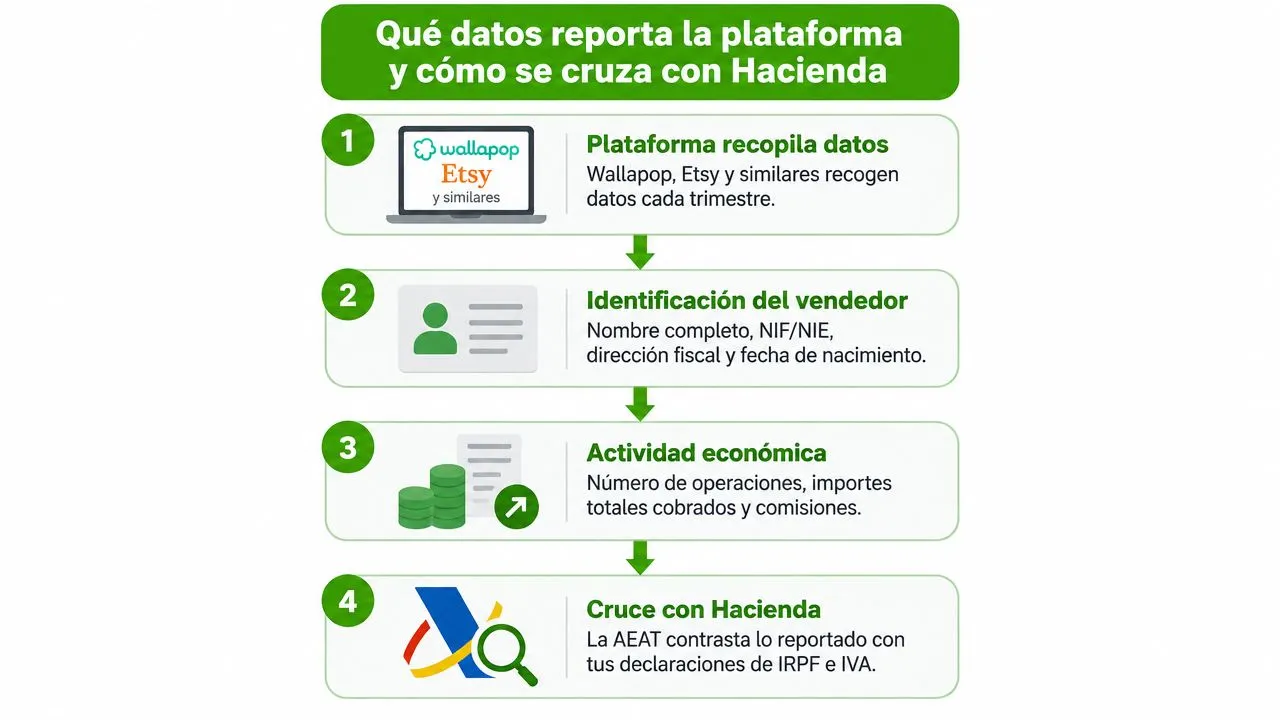
El cruce que debes anticipar
Hacienda puede asociar los datos reportados con tu identidad y contrastarlos con tus declaraciones. Para un autónomo, la revisión puede afectar a la correspondencia entre la actividad registrada y el IRPF. En una sociedad, la comparación alcanza al Impuesto sobre Sociedades. Si existe IVA aplicable, las operaciones registradas también deben cuadrar con sus declaraciones.
Controla especialmente el importe bruto frente al importe neto. La plataforma puede informar del total de la venta y mostrar aparte la comisión descontada. Si en tu contabilidad solo aparece el ingreso bancario, faltará una explicación del importe bruto comunicado.
Regla de conciliación: vincula venta, comisión, devolución, envío y cobro a una misma referencia de inventario.
Esa referencia debe conducir al anuncio, al justificante de adquisición, al asiento contable y, finalmente, al importe declarado. Guarda facturas o justificantes de compra, albaranes, extractos bancarios y documentos de envío. Las conversaciones relevantes ayudan a aclarar cancelaciones, cambios o incidencias.
Modelo 238, plazos y operativa real en España
El Modelo 238 lo presenta el operador de la plataforma para comunicar la información de los vendedores. Es una declaración anual y se presenta durante el mes de enero del año siguiente al ejercicio informado, según las preguntas frecuentes de la Agencia Tributaria sobre su presentación.
El primer envío, relativo a 2023, tuvo un plazo especial del 6 de febrero al 8 de abril de 2024. Trátalo como una excepción, no como una referencia para organizar tu negocio. Si vendes de forma profesional, fija un cierre anual por plataforma y revisa los datos antes de que termine el periodo ordinario.
| Concepto | Detalle operativo |
|---|---|
| Obligado a presentar | El operador de la plataforma, no el vendedor |
| Modelo aplicable en España | Modelo 238 |
| Periodicidad | Anual |
| Periodo ordinario | Enero del año siguiente al ejercicio informado |
| Primer envío relativo a 2023 | Plazo especial del 6 de febrero al 8 de abril de 2024 |
| Información asociada | Identidad del vendedor, actividad, operaciones e importes comunicados |
Qué debe hacer el vendedor
Tu responsabilidad empieza por los datos de la cuenta. Comprueba que el NIF, el domicilio fiscal y la identidad del titular coinciden con tu situación real. Si vendes mediante una sociedad, configura la cuenta con los datos de la empresa. No mezcles una cuenta personal con la actividad por comodidad.
Conserva los resúmenes de ventas, las liquidaciones, las facturas de comisiones y los justificantes de pago de cada canal. Descargarlos al cierre de cada periodo evita depender de la memoria o de que la plataforma mantenga disponible un informe antiguo.
Si estás profesionalizando la actividad, esta guía sobre vender en Wallapop como empresa ayuda a separar la operativa empresarial de la cuenta personal y a ordenar ese canal desde el principio.
El calendario que sí funciona
Cierra cada mes las plataformas, aunque el Modelo 238 sea anual. Registra el total vendido, los cobros, las comisiones, los ajustes y las operaciones canceladas. En el cierre del ejercicio, compara el resumen de cada canal con tu libro de ingresos y gastos.
La conciliación debe partir del importe bruto comunicado y llegar al cobro bancario. Identifica primero la comisión, el reembolso, el envío o cualquier otro ajuste. Después deja documentada la diferencia y contabilízala con el criterio que corresponda a tu actividad.
Así reduces discrepancias entre tus canales de venta, la contabilidad y las declaraciones de IRPF o del Impuesto sobre Sociedades. Cada plataforma debe tener su propio cierre, pero todos deben terminar en una visión única del negocio.
Trazabilidad operativa para soportar el cruce fiscal
Una contabilidad sólida empieza antes de la venta. Empieza cuando compras o recibes el artículo. Si vendes muebles, ropa, tecnología o coleccionismo, cada referencia debe tener un identificador interno que conecte su entrada en stock con el anuncio, la venta y el cobro.
El registro mínimo de cada artículo debería incluir:
- Entrada: fecha, procedencia, coste o documento disponible y estado del producto.
- Identificación: referencia interna, fotografías y descripción suficiente para distinguirlo.
- Publicación: plataformas donde se anunció, precio y fecha de alta.
- Venta: canal, fecha, importe bruto, comprador identificado en los registros disponibles y estado de la operación.
- Liquidación: comisión, gastos de envío, ajustes, reembolso y cobro final.
- Archivo: factura, albarán, conversación relevante, etiqueta o justificante de transporte.
No necesitas convertir cada venta en un expediente interminable. Sí necesitas que una persona pueda localizar el origen del artículo y explicar el importe final sin depender de su memoria.
La conciliación debe partir del inventario
El error habitual consiste en empezar por el banco. El extracto te dice cuánto llegó a la cuenta, pero no explica qué se vendió, qué comisión se descontó ni si el comprador recibió un reembolso. El inventario permite reconstruir la operación completa.
Haz una conciliación en tres capas. Primero, compara el artículo vendido con la referencia de stock. Después, compara la venta bruta con la liquidación de la plataforma. Finalmente, compara el cobro neto con el extracto bancario. Si una cifra no coincide, registra el motivo en lugar de corregirla manualmente sin explicación.
Una venta trazable no es solo un cobro. Es la cadena completa desde la entrada del producto hasta su liquidación.
Centralizar el stock de Wallapop y Vinted mediante un flujo como el descrito en esta guía de sincronización puede reducir duplicidades y facilitar la asociación entre anuncio, pedido y salida de inventario. Ruit centraliza inventario, anuncios, pedidos, mensajería y exportación de datos, por lo que encaja como una opción operativa para vendedores que necesitan reunir esa información en un solo entorno.
Centralizar el negocio como ventaja ante DAC7
Vender en varios canales no es el problema. El problema es que cada canal se convierta en una contabilidad independiente. Wallapop puede mostrar una liquidación, Vinted otra y eBay una tercera, mientras tu hoja de cálculo registra solo lo que recuerdas haber cobrado.
La centralización cambia el punto de partida. En lugar de esperar a que la AEAT agregue los datos, construyes tú una visión consolidada de la actividad. Esa visión debe responder rápidamente a tres preguntas: cuánto vendiste, cuánto pagaste en comisiones y qué artículos salieron del inventario.
Tres controles que justifican la inversión
Ingresos brutos consolidados. Reúne las ventas por fecha y plataforma. No mezcles el importe de la venta con el pago neto que llega al banco. La diferencia debe quedar explicada por comisiones, envíos, devoluciones u otros ajustes documentados.
Inventario con origen. Cada artículo vendido debe poder vincularse a una entrada de stock. En segunda mano, esta trazabilidad es especialmente importante porque el coste y el estado del producto pueden variar mucho entre referencias.
Comisiones reconciliadas. Conserva el detalle de las tarifas de cada plataforma. Si el reporte muestra un importe bruto y tu banco refleja un importe inferior, la comisión documentada explica la diferencia.
El sistema debe seguir el ciclo completo
Un gestor que solo publica anuncios no resuelve el problema fiscal. Necesitas conectar sourcing, inventario, anuncios, pedidos, conversaciones y contabilidad. Cuando un producto se vende, el sistema debe retirar el anuncio de los demás canales y conservar la referencia de la operación.
Ese flujo también mejora la preparación ante un requerimiento. Puedes localizar el artículo, comprobar su precio, revisar la comisión y encontrar el justificante de envío sin buscar en varias cuentas personales, correos y hojas de cálculo.
La centralización no convierte una venta en deducible ni decide qué debes declarar. Sí te proporciona la evidencia operativa para que tu asesor fiscal pueda clasificarla correctamente y para que tú detectes un descuadre antes de que lo detecte la administración.
Plan de 90 días y errores que cuestan dinero
No esperes a que llegue el resumen anual de una plataforma. Ordena el negocio en tres bloques y asigna una tarea concreta a cada periodo.
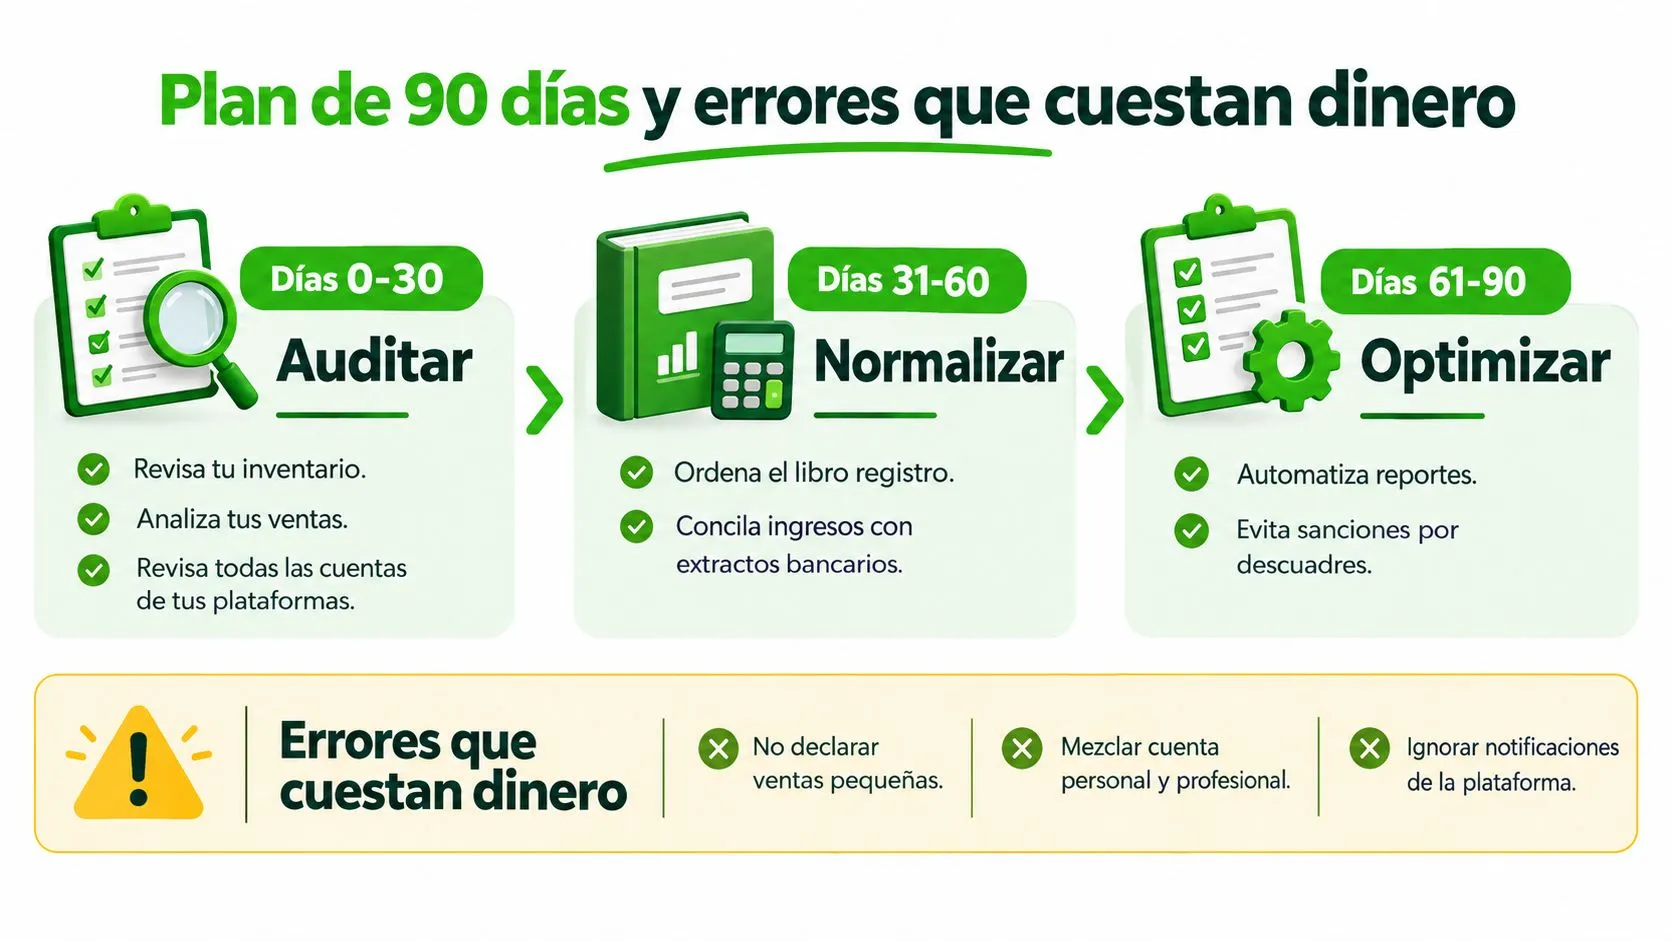
Días 0 a 30 para auditar
- Inventario: elimina referencias duplicadas y asigna un identificador a cada artículo.
- Plataformas: descarga ventas, liquidaciones, comisiones y cancelaciones de cada canal.
- Cuentas: separa cobros profesionales y personales, y localiza pagos sin identificar.
- Datos fiscales: comprueba que el NIF, el domicilio y el titular coinciden en cada perfil.
Días 31 a 60 para normalizar
Ordena el libro registro con una estructura común para todos los canales. Concilia venta bruta, comisión, gastos, reembolso y cobro. Marca cualquier diferencia que no puedas justificar y consulta a tu asesor antes de cerrar el ejercicio.
Días 61 a 90 para dejarlo preparado
Automatiza la importación de pedidos y la actualización del stock cuando sea posible. Establece una revisión periódica de los resúmenes de las plataformas y conserva los documentos en carpetas organizadas por ejercicio y canal.
Los errores que más problemas generan son previsibles: mezclar facturación personal y profesional, registrar solo el neto cobrado, ignorar las comisiones, no documentar cancelaciones, perder justificantes de envío y dejar fuera una plataforma porque sus ventas parecen pequeñas. También debes revisar las operaciones con compradores o envíos fuera de España y consultar su tratamiento fiscal específico.
Checklist de hoy: descarga los informes de todas tus plataformas, crea una referencia para cada artículo vendido, concilia el último periodo de cobros y corrige los datos fiscales de tus perfiles.
Preguntas frecuentes
¿Tengo que presentar yo el Modelo 238 por mis ventas en Wallapop o Vinted?
No. El Modelo 238 lo presenta el operador de la plataforma, no el vendedor. Tu obligación es que los datos de tu cuenta sean correctos y que tus declaraciones de IRPF, IVA o Impuesto sobre Sociedades recojan una actividad que cuadre con lo que la plataforma comunica.
¿Cuándo comunica la plataforma mis ventas a Hacienda?
En la venta de bienes, cuando haces 30 operaciones o más en el año, o cuando el importe total supera los 2.000 euros. Solo quedas fuera si se cumplen las dos condiciones a la vez: menos de 30 operaciones y 2.000 euros o menos.
¿En qué plazo se presenta el Modelo 238?
Es anual y se presenta durante el mes de enero del año siguiente al ejercicio informado. La primera declaración, la del ejercicio 2023, tuvo un plazo especial del 6 de febrero al 8 de abril de 2024.
¿DAC7 es un impuesto nuevo?
No. DAC7 es una obligación de información: la plataforma identifica al vendedor y comunica sus operaciones e importes, y la Agencia Tributaria puede compartirlos con el país de residencia del vendedor. Lo que pagas sigue dependiendo de los impuestos que ya se aplican a tu actividad.
¿Qué debo guardar para justificar lo que comunica la plataforma?
Los resúmenes de ventas y liquidaciones de cada canal, las facturas de comisiones, los justificantes de compra y de envío, los reembolsos y los extractos bancarios, todo enlazado con una misma referencia de inventario. Así puedes explicar la diferencia entre el importe bruto comunicado y el cobro que llega al banco.
Ruit centraliza inventario, publicaciones, pedidos, mensajería y datos de ventas de Wallapop, Vinted, eBay y otros canales para que puedas preparar la trazabilidad que exige DAC7 desde el origen del producto. Revisa cómo puede encajar en tu operativa y visita Ruit para organizar tu negocio multicanal.