Declarar ventas Wallapop guía fiscal clara para 2026

Contenido
- Tabla de contenido
- Introducción por qué ahora todos miran cómo declarar ventas en Wallapop
- Qué significa realmente declarar ventas de Wallapop en España
- DAC7 y los umbrales que activan el reporte a Hacienda
- Cómo calcular si tienes ganancia patrimonial paso a paso
- Particular ocasional frente a vendedor profesional y semiprofesional
- Cómo evitar errores con trazabilidad y automatización multicanal
- Qué hacer con tu borrador y cómo dejar todo en orden para la Renta
- Preguntas frecuentes
En España, solo tributas por vender en Wallapop si hay ganancia patrimonial, es decir, si vendes por más de lo que te costó el artículo. Y los umbrales de 30 ventas o 2.000 euros no significan que tengas que pagar automáticamente, sino que la plataforma puede informar a Hacienda de esa actividad.
Si has abierto el borrador de la Renta y has visto datos de Wallapop, es normal que te hayas puesto en alerta. Mucha gente interpreta esa aparición como una factura fiscal inmediata. No siempre lo es. A veces es solo una huella informativa de la plataforma, no una deuda tributaria.
La confusión suele empezar en el mismo punto. Vendes ropa, tecnología, libros o muebles que tenías por casa. O quizá ya revendes de forma habitual y mezclas artículos propios con stock comprado para sacar margen. En ambos casos, ves que Hacienda ya recibe más información y la pregunta sale sola: “¿Tengo que declarar estas ventas o no?”.
La respuesta corta ya la tienes. La útil viene ahora: entender qué parte es reporte, qué parte es tributación real y qué papeles conviene guardar para poder demostrarlo sin agobios.
Si sabes distinguir una venta con pérdida de una venta con beneficio, ya tienes la mitad del problema resuelto.
También hay un segundo escenario muy común. No te preocupa una sola venta, sino el volumen. Has vendido bastante durante el año, quizá en Wallapop y además en otras plataformas, y te da miedo que el número de operaciones te convierta automáticamente en “sospechoso”. Aquí conviene bajar el ruido: vender mucho no es lo mismo que ganar dinero en cada operación. Son dos planos distintos, y mezclarlos es el origen de muchos errores.
Esta guía está pensada justo para ese cruce. Para quien vende de forma ocasional y quiere revisar su borrador con calma. Y para quien ya se parece más a un vendedor profesional o semiprofesional y necesita algo más que un consejo genérico. Vamos a traducir la normativa a decisiones simples, con ejemplos cotidianos y un criterio que te sirva tanto si vendes una bicicleta como si mueves decenas de referencias al mes.
Tabla de contenido
- Introducción por qué ahora todos miran cómo declarar ventas en Wallapop
- Qué significa realmente declarar ventas de Wallapop en España
- DAC7 y los umbrales que activan el reporte a Hacienda
- Cómo calcular si tienes ganancia patrimonial paso a paso
- Particular ocasional frente a vendedor profesional y semiprofesional
- Cómo evitar errores con trazabilidad y automatización multicanal
- Qué hacer con tu borrador y cómo dejar todo en orden para la Renta
- Preguntas frecuentes
Introducción por qué ahora todos miran cómo declarar ventas en Wallapop
La escena se repite mucho. Entras en Renta, revisas tus datos fiscales y aparece información relacionada con ventas en plataformas de segunda mano. No sabes si Hacienda te está diciendo “te he visto” o “te toca pagar”. Y entre una cosa y otra hay una diferencia enorme.
La clave del momento actual es esa. La Agencia Tributaria ya incorpora datos fiscales de plataformas como Wallapop en la Renta como aviso informativo, y buena parte de la confusión viene de interpretar ese aviso como si fuera una liquidación automática, algo que la cobertura reciente ha señalado de forma muy clara en este análisis sobre cómo aparecen ventas de Wallapop en la Renta.
Lo que suele asustar y lo que de verdad importa
Ver ventas reflejadas en el borrador impresiona, pero no responde por sí solo a la pregunta importante. La pregunta importante es esta: ¿hubo ganancia patrimonial o no?. Si no la hubo, la lectura fiscal no es la misma que si sí la hubo.
Hay lectores que llegan aquí porque han vaciado armarios, trasteros o una colección personal. Otros porque compran y revenden con frecuencia. Y otros porque están en una zona intermedia, que es donde más dudas nacen. No son una empresa clásica, pero tampoco venden como quien saca dos cosas al año.
Dos tipos de tranquilidad
La primera tranquilidad es para el particular. Si vendiste tus cosas usadas por menos de lo que te costaron, el hecho de que la plataforma informe no convierte esa venta en ganancia.
La segunda tranquilidad es más técnica. Si vendes con frecuencia, lo que necesitas no es discutir con el borrador “a ojo”, sino poder reconstruir cada operación con orden. Precio de compra, precio de venta y gastos asociados. Eso es lo que te permite explicar bien tus números si alguna vez te los cuestionan.
Regla mental útil: Hacienda puede recibir información de ventas. Pero tributar y reportar no son la misma cosa.
Cuándo esta guía te va a servir de verdad
Te va a servir si te pasa una de estas tres cosas:
- Has visto datos de Wallapop en tu borrador y no sabes si debes tocarlos o no.
- Has vendido mucho volumen y temes que eso te obligue automáticamente a pagar.
- Mezclas ventas personales y reventa y necesitas separar ambos mundos con criterio.
Si al terminar puedes responder con seguridad “qué se reporta”, “qué tributa” y “qué documento tengo que guardar”, habrás hecho casi todo el trabajo importante para declarar ventas Wallapop sin miedo y sin improvisar.
Qué significa realmente declarar ventas de Wallapop en España
Has vendido varias cosas por Wallapop, ves importes cobrados y te asalta la duda: “Si ha entrado dinero, ¿ya tengo que declararlo todo?”. Aquí conviene separar dos cajones que suelen mezclarse. Un cajón es el del importe vendido o reportado por la plataforma. Otro, muy distinto, es el de la ganancia patrimonial que puede tributar en tu IRPF.
Para un particular, la pregunta fiscal de verdad no es cuánto has movido, sino si has ganado dinero en cada venta. Wallapop y AEDAF lo explican así de forma práctica: si vendes un objeto usado por menos de lo que te costó, lo normal es que no exista ganancia patrimonial; si actúas como profesional, ya entras en la lógica habitual de una actividad económica, con sus ingresos, gastos y obligaciones.
La bicicleta aclara la diferencia
Una bici comprada por 100 euros y vendida años después por 80 deja una idea muy clara. Has recuperado parte de lo gastado, pero no has obtenido beneficio. En ese caso, el cobro existe, pero la ganancia no.
Si esa misma bici la hubieras vendido por 130, la parte relevante no serían los 130 por sí solos. Lo que importa es la diferencia entre lo que te costó y lo que obtuviste al venderla. Ese margen es el que puede tener efectos fiscales.
Esa es la clave que da tranquilidad. Cobrar no equivale a ganar.
Para fijar esa diferencia entre reporte e impuesto, ayuda verlo de forma visual:
El error más frecuente: confundir volumen con beneficio
Aquí se equivoca mucha gente con buen motivo. Si en un año vendes 40 artículos, puedes ver un volumen total alto y pensar que todo ese importe “cuenta como renta”. No funciona así. Ese total puede mezclar muebles, ropa, consolas, libros o accesorios vendidos con pérdidas, sin pérdidas claras, o con alguna ganancia puntual.
Hacienda puede recibir un dato agregado de ventas. Eso no convierte automáticamente ese importe en base imponible. Es como el extracto del banco frente al resultado real de un negocio doméstico. El extracto enseña entradas de dinero. La tributación exige saber qué había detrás de cada entrada.
Por eso, en ventas con cierto volumen, el enfoque correcto no es mirar solo el total anual. Lo útil es bajar a cada producto, casi como si cada artículo llevara su propia ficha. Si tienes muchos movimientos, esa ficha por SKU, referencia o descripción homogénea te permite responder a tres preguntas básicas sin improvisar:
- cuánto te costó ese artículo,
- por cuánto lo vendiste,
- y qué gastos estuvieron ligados a esa operación.
Ese orden sirve tanto al particular que ha vendido mucho de su casa como a quien está en una zona semiprofesional y mezcla artículos propios con reventa.
Declarar no siempre significa pagar
También conviene evitar otra confusión habitual. “Declarar ventas” se usa en lenguaje corriente para hablar de todo a la vez: informar, revisar el borrador, calcular ganancias y pagar impuestos si corresponde. Pero son pasos distintos.
En la práctica, un particular debe centrarse en identificar las operaciones con posible ganancia patrimonial. Un vendedor que ya actúa como actividad económica tiene otro marco. Por eso dos personas con el mismo volumen cobrado pueden tener consecuencias fiscales muy diferentes.
Lo que pesa en el IRPF no es el dinero que pasó por Wallapop, sino la ganancia real que puedas demostrar en cada operación.
Cuando esa diferencia se entiende bien, deja de asustar ver importes en un borrador o en un resumen anual. La pregunta correcta pasa de “¿vendo mucho?” a “¿en cuáles de mis ventas hubo beneficio y cómo lo pruebo?”.
Este vídeo puede ayudarte a aterrizar la idea antes de pasar a los umbrales de reporte y al cálculo práctico:
DAC7 y los umbrales que activan el reporte a Hacienda
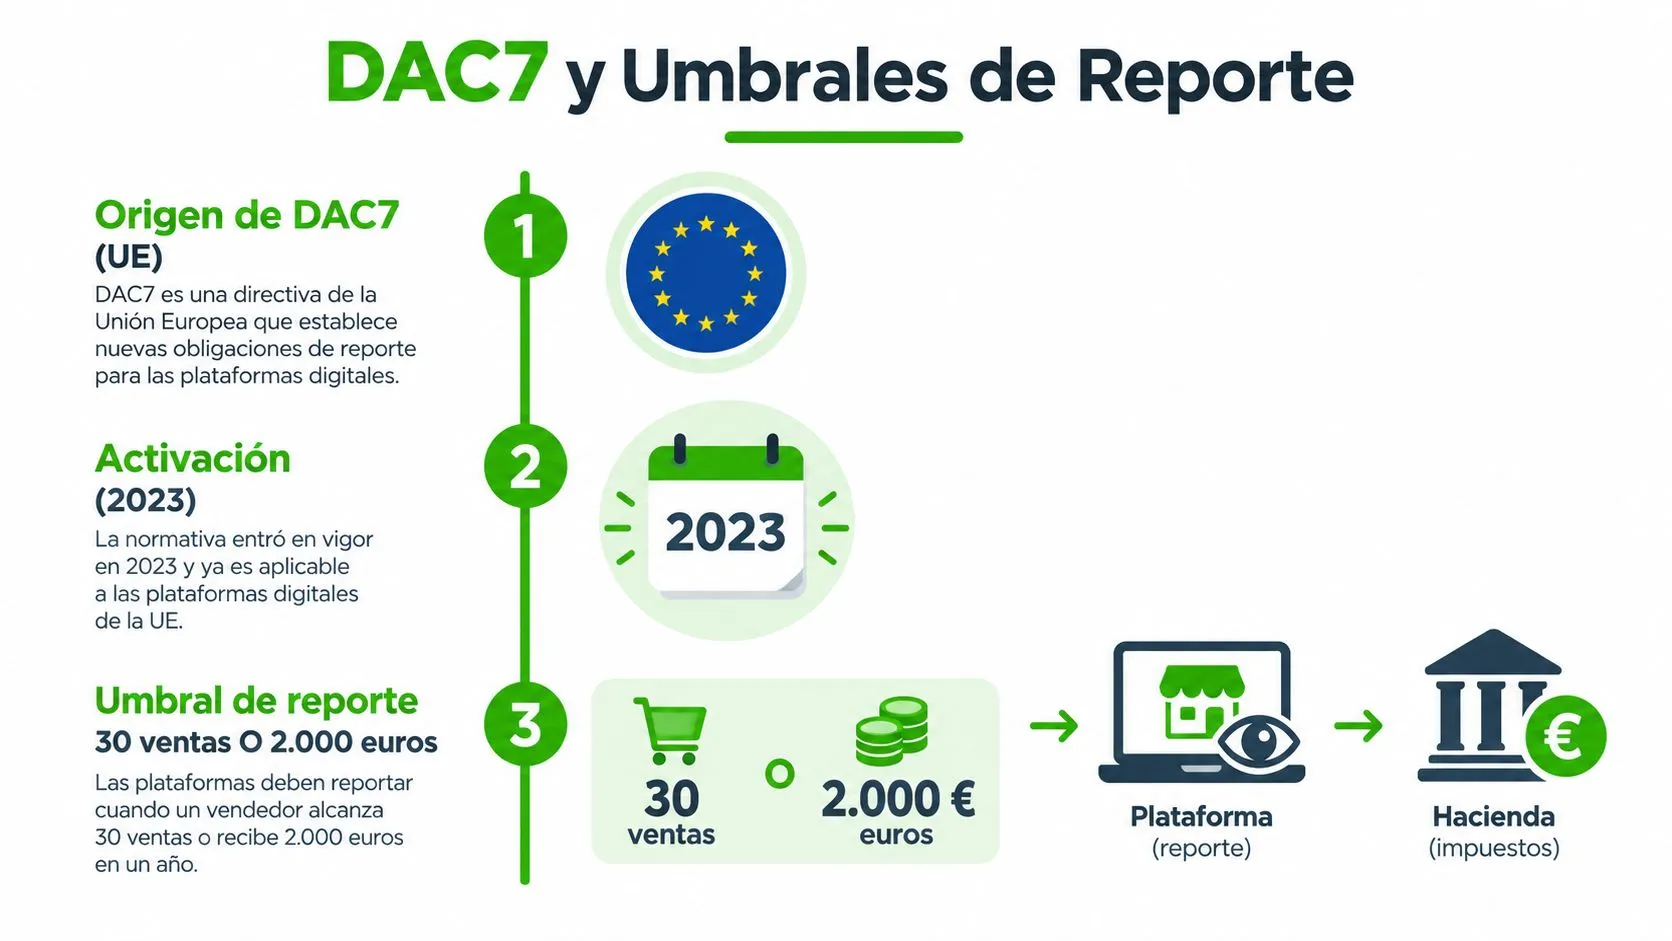
Aquí está el nudo de casi todas las dudas recientes. DAC7 no crea por sí sola un impuesto nuevo sobre tus ventas de segunda mano. Lo que hace es obligar a las plataformas digitales a reportar determinada información cuando se superan ciertos umbrales.
En España, esos umbrales son 30 o más ventas en un año natural o más de 2.000 euros de ingresos anuales, y el primer ciclo completo de reporte se cerró en enero de 2024, como resume este análisis sobre obligaciones de plataformas bajo DAC7. Si quieres una explicación complementaria del marco general, también puede orientarte esta guía sobre DAC7 para plataformas digitales.
Qué activa el sistema y qué no
Superar esos umbrales activa una obligación de la plataforma. La plataforma informa. Eso no significa que todas tus ventas pasen a ser ganancia patrimonial ni que debas pagar automáticamente por ellas.
Piensa en ello como en un escaparate con cámara. La cámara registra movimiento. No decide si has cometido una infracción. Con DAC7 pasa algo parecido. Se transmite información. La calificación fiscal de cada venta viene después.
Por qué mucha gente verá datos aunque no deba pagar
Una persona puede superar esos umbrales y, aun así, haber vendido casi todo con pérdida. Por ejemplo, alguien que vacía una casa, una colección o stock personal antiguo puede generar bastante movimiento sin haber obtenido beneficio real en cada unidad.
Eso explica por qué el borrador puede mostrar actividad y, al mismo tiempo, por qué esa actividad no siempre se transforma en cuota a ingresar.
El efecto práctico para quien vende mucho
Lo que sí cambia al superar umbrales es el nivel de orden que necesitas. Para vendedores frecuentes, el volumen y la trazabilidad ya actúan como señal de riesgo fiscal y de necesidad de distinguir entre stock personal, reventa con beneficio y actividad recurrente, tal como se comenta en este artículo sobre cuándo declarar ventas en plataformas como Wallapop o Vinted.
En la práctica, esto te obliga a dejar de pensar por lotes difusos y empezar a pensar por unidad o por SKU. Cada artículo necesita su propia historia documental.
- Qué compraste. El artículo concreto y su coste.
- Qué vendiste. El importe real de salida.
- Qué gastos tuvo. Comisiones, envío u otros costes asociados a esa venta.
- Qué perfil refleja. Si era una pertenencia personal o parte de una actividad de reventa.
DAC7 te pone en el radar informativo. Tu documentación decide luego cómo se interpreta fiscalmente lo que hiciste.
Cómo calcular si tienes ganancia patrimonial paso a paso
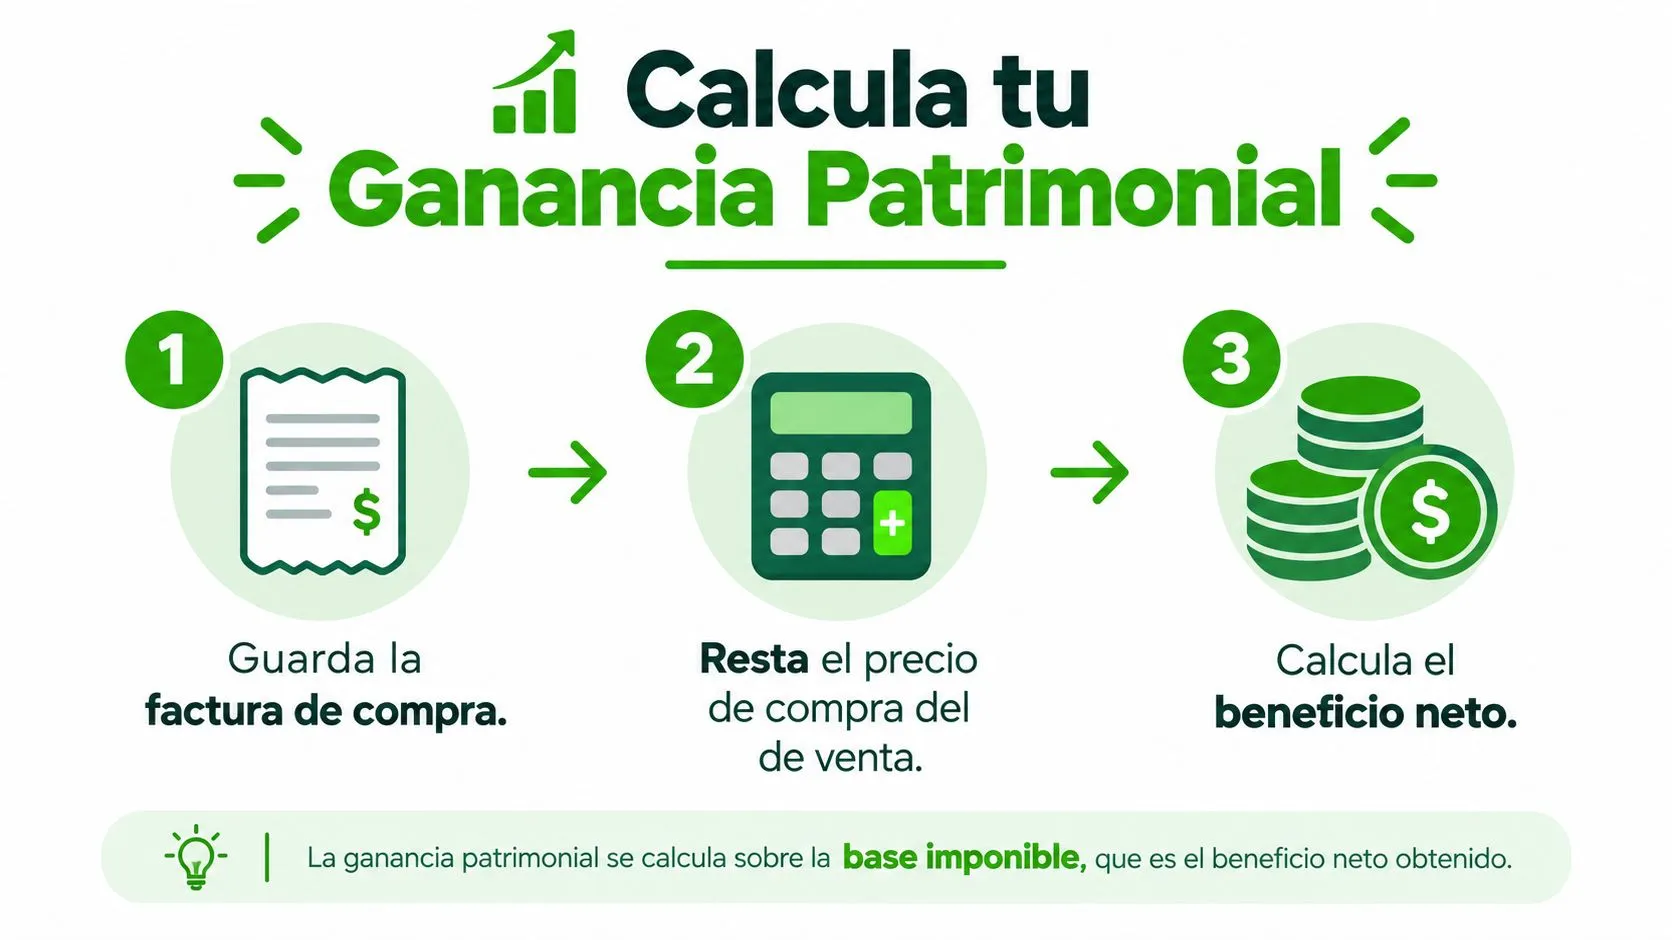
El cálculo correcto no se hace mirando el dinero bruto que entró. Se hace mirando el beneficio neto de cada operación. En ventas de segunda mano, eso cambia mucho el resultado real.
La referencia práctica más útil es esta: en España, cuando hay que integrar una venta en el IRPF, la clave es conservar trazabilidad por unidad vendida, con precio de adquisición, precio de venta y gastos asociados como envío o comisiones, porque la base imponible correcta se calcula sobre el beneficio neto y no sobre el importe bruto cobrado, tal como explica esta guía sobre cómo declarar ventas de Wallapop o Vinted ante Hacienda.
La fórmula que te interesa de verdad
Piensa así:
- Tomas lo que has cobrado por el artículo.
- Restas lo que te costó conseguirlo.
- Ajustas con los gastos asociados a esa operación.
Ese tercer paso es donde más gente falla. Si vendes sin separar comisiones o envíos, puedes inflar artificialmente la ganancia. Si los ignoras cuando deberías tenerlos anotados, tu cálculo queda cojo.
Si además quieres una referencia operativa para no perder de vista comisiones al revisar márgenes, te puede servir esta calculadora de comisiones de Wallapop, siempre como apoyo al orden del dato, no como sustituto de tu registro fiscal.
Tres ejemplos sencillos
Venta con pérdida
Compraste una chaqueta para ti, la usaste y luego la vendiste más barata. Aquí no hay ganancia patrimonial. Ha habido una venta, sí. Pero no un beneficio fiscalmente relevante como ganancia.
Venta con beneficio
Compraste un artículo y lo vendiste por encima de su coste. En ese caso, la diferencia positiva es la que se integra en tu IRPF como ganancia patrimonial.
Lote de compra repartido
Este caso confunde mucho. Compras varios artículos juntos y luego los vendes por separado. Si no asignas a cada unidad una parte razonable del coste de adquisición, no podrás saber qué has ganado realmente en cada operación.
No hace falta complicarlo con tecnicismos. Lo que necesitas es coherencia. Si compras un lote, reparte su coste entre las unidades de forma consistente y conserva esa lógica por escrito.
Qué debes guardar por cada SKU
Un sistema mínimo, incluso si empiezas con una hoja sencilla, debería incluir:
- Identificación del artículo. Un código interno, nombre o SKU que no cambie.
- Precio de compra. Lo que te costó esa unidad o la parte asignada de un lote.
- Precio de venta. El importe real de la transacción.
- Gastos asociados. Envío, comisión u otros costes vinculados a esa venta.
- Prueba documental. Ticket, factura, captura o justificante bancario.
Cuanto más se parece tu registro a una ficha por artículo, menos dependes de la memoria y menos discutes con el borrador.
Dónde suele ir en la Renta
Una de las dudas más prácticas es dónde encaja esto en el IRPF. La cobertura más útil sobre este punto insiste en que la información debe encajarse en la casilla 1624, además de recordar que muchas guías se quedan cortas al explicar lotes, comisiones, envíos y múltiples operaciones, como recoge este artículo sobre Wallapop y datos fiscales en la declaración de la Renta.
Lo importante no es memorizar la casilla como si fuera un examen. Lo importante es llegar a ella con el cálculo ya limpio. Si tu base está bien hecha, rellenar la declaración deja de ser una adivinanza.
Particular ocasional frente a vendedor profesional y semiprofesional
Aquí ya no hablamos tanto de una operación concreta, sino del retrato completo de cómo vendes. Porque no es lo mismo vender un móvil viejo, una mesa o ropa usada de vez en cuando, que comprar artículos con intención de revenderlos de forma recurrente.
La diferencia práctica es clara. El particular ocasional suele moverse en la lógica de sus bienes propios usados. El profesional, en cambio, debe facturar e incluir esos ingresos como cualquier negocio cuando vende como actividad económica, tal como resume la explicación de Wallapop sobre particulares y vendedores profesionales.
Una tabla para situarte rápido
| Criterio | Particular ocasional | Profesional o semiprofesional |
|---|---|---|
| Origen de lo que vende | Bienes propios que ya tenía | Bienes comprados para revender o actividad recurrente |
| Frecuencia | Puntual o esporádica | Habitual o sostenida |
| Objetivo principal | Deshacerse de artículos | Obtener margen o ingresos recurrentes |
| Necesidad de separar stock | Baja, salvo que haya volumen | Alta, porque mezcla de stock personal y reventa crea riesgo |
| Tratamiento fiscal básico | Mira si hubo ganancia patrimonial | Debe tratar ingresos y operativa como actividad de negocio |
El perfil que más se equivoca
El caso más delicado suele ser el del semiprofesional. No se percibe como empresa, pero ya actúa con hábitos de negocio. Compra oportunidades, revende con cierta regularidad, publica en varias plataformas y mezcla artículos propios con stock adquirido.
Ahí aparece el riesgo real. No tanto por vender mucho un mes concreto, sino por no poder distinguir qué era patrimonio personal y qué era mercancía para reventa.
- Si compras para revender, tu lógica documental ya no puede parecerse a la de un vaciado de armario.
- Si repites operaciones similares, conviene tratar el inventario con método desde el principio.
- Si usas varios canales, necesitas que el mismo artículo mantenga identidad y coste en todos ellos.
Para quien está dando ese paso, puede ser útil revisar esta guía sobre vender en Wallapop como empresa, porque ayuda a detectar cuándo la operativa ya se parece más a un negocio que a una venta ocasional.
Una pregunta que suele ordenar todo
Hazte esta pregunta: si mañana tuvieras que demostrar de dónde salió cada artículo, podrías hacerlo sin reconstruir el año entero desde cero?
Si la respuesta es no, ya no estás ante una duda teórica. Estás ante un problema de sistema. Y ese problema afecta igual a la fiscalidad, al inventario y al margen real.
Cómo evitar errores con trazabilidad y automatización multicanal
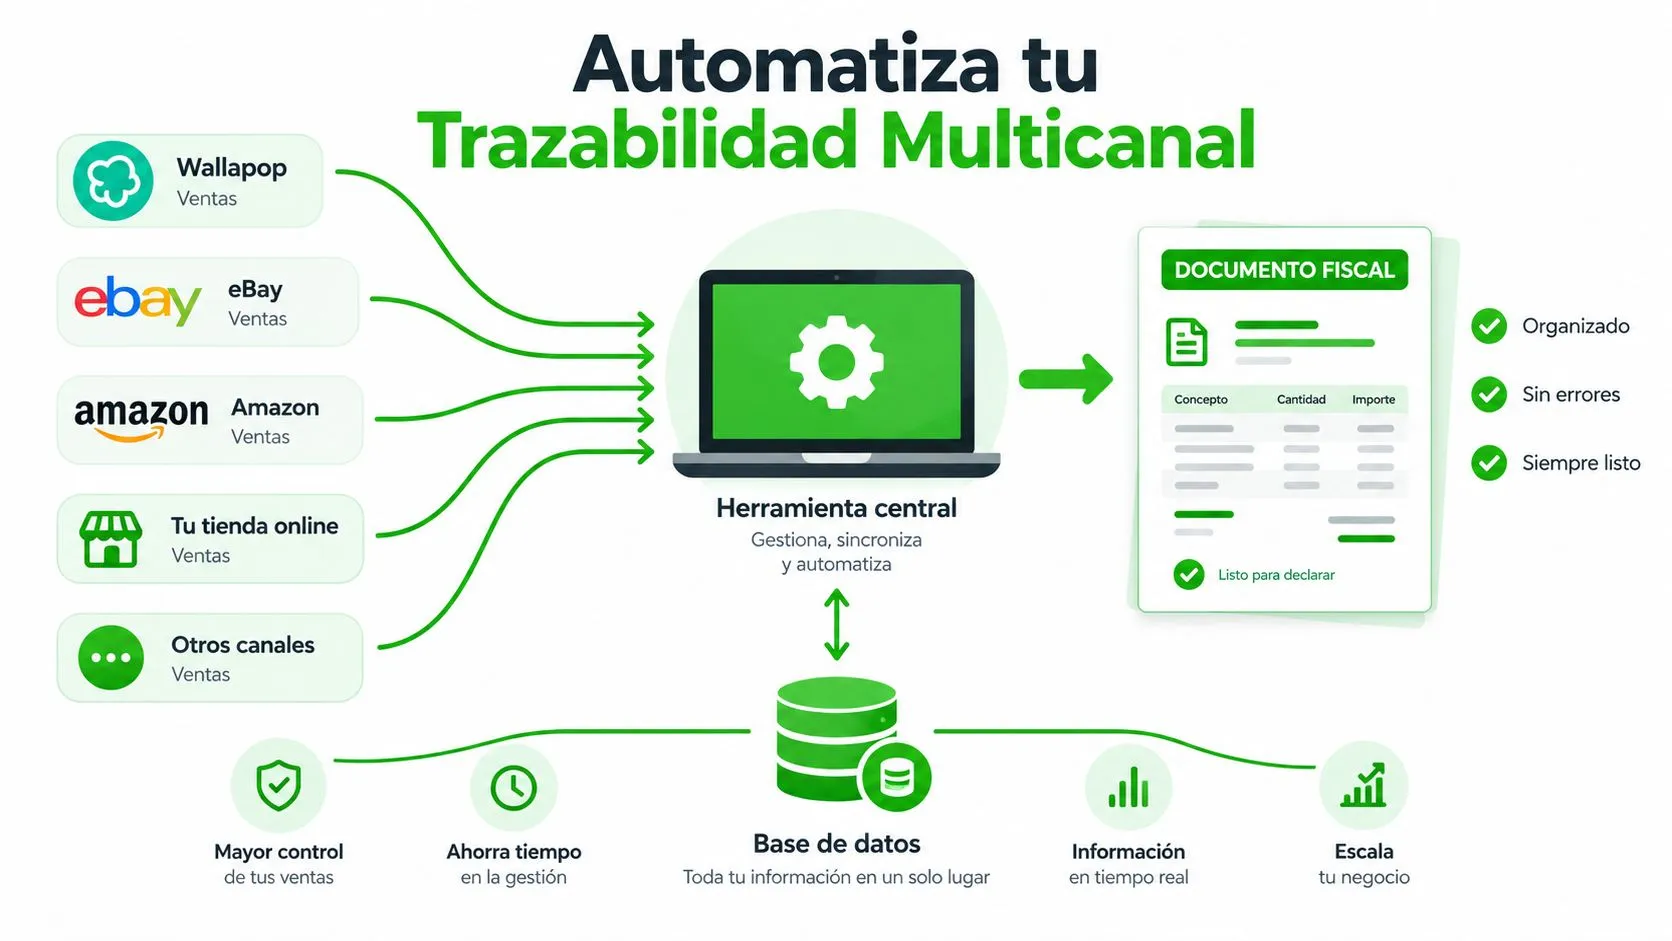
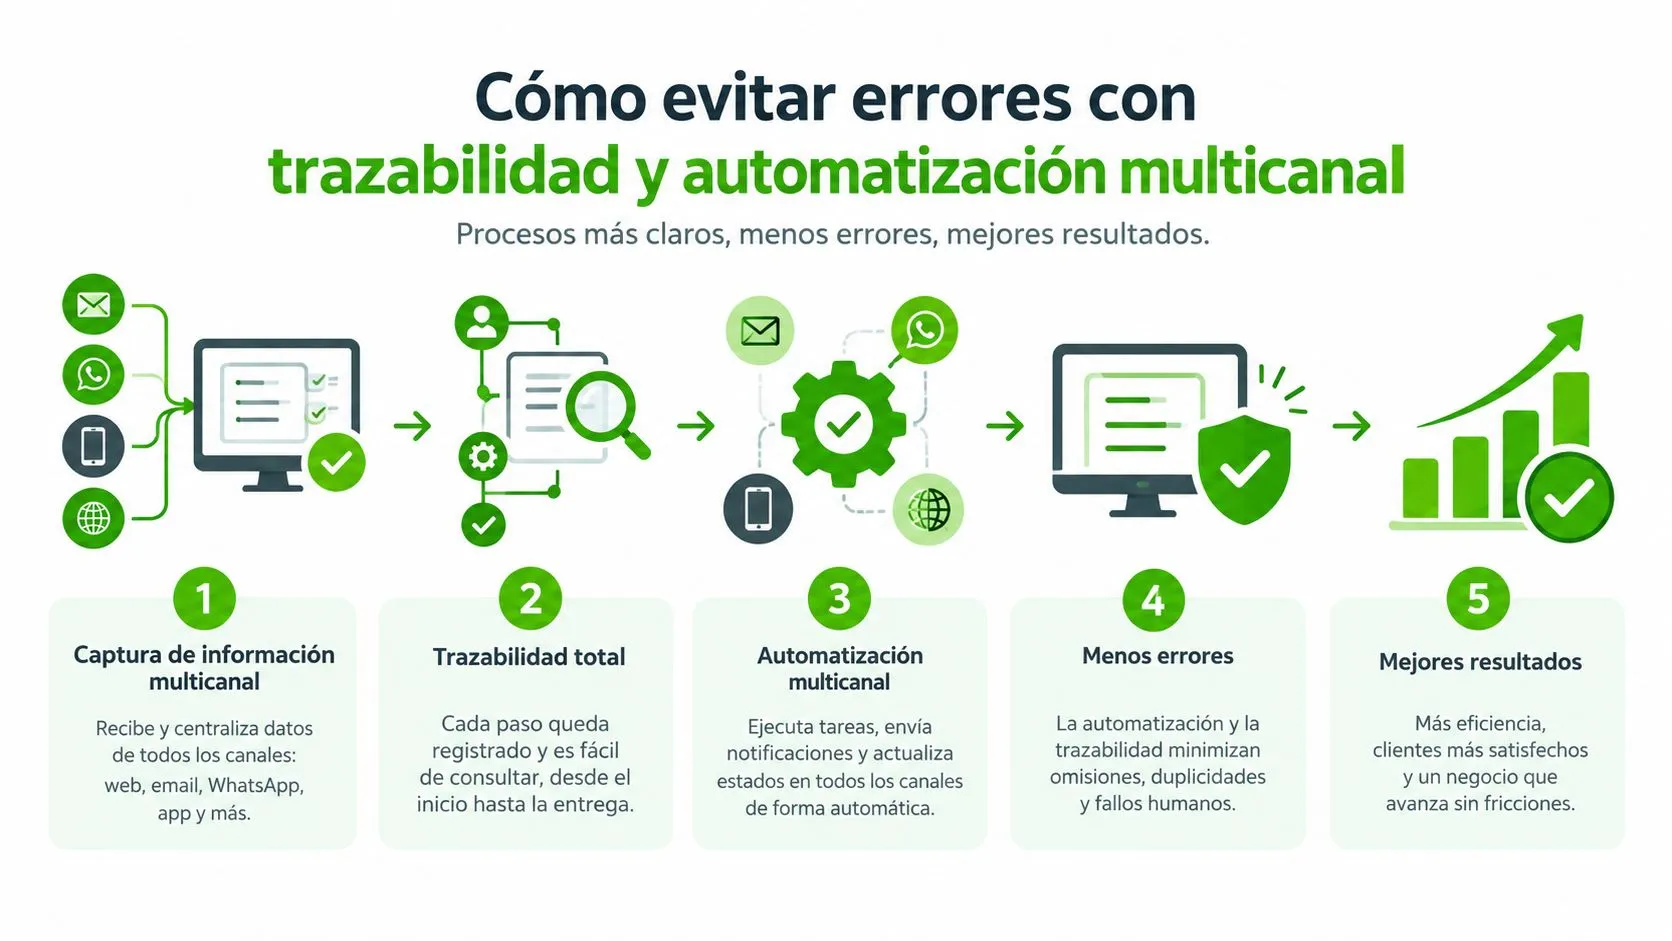
Cuando vendes poco, una hoja manual puede aguantar. Cuando vendes en Wallapop, Vinted, eBay o tu propia tienda al mismo tiempo, el problema ya no es solo fiscal. El problema es operativo. Un artículo se publica dos veces, se vende en un canal y olvidas retirarlo en otro, pierdes la referencia del coste original o acabas sumando gastos donde no toca.
La trazabilidad no es un capricho administrativo. Es la forma de poder unir tres momentos que suelen estar separados: cuándo compraste, dónde publicaste y cómo terminó esa venta en tu contabilidad.
Dónde falla el Excel artesanal
El fallo no suele estar en la buena intención. Está en la fricción diaria.
- Mismo artículo con nombres distintos. En una plataforma lo llamas “chaqueta vintage”, en otra “cazadora piel”. Luego no sabes si era el mismo SKU.
- Stock desincronizado. Se vende en un canal y sigue publicado en otro.
- Costes fuera de sitio. La comisión queda en una app, el envío en otra y el coste de compra en una carpeta antigua.
- Lotes mal repartidos. Compraste junto y vendiste por separado, pero no dejaste criterio de imputación.
Qué sistema sí te protege
Lo que funciona mejor es un flujo simple y consistente:
- Entrada de stock con identidad única. Cada unidad nace con su SKU o referencia interna.
- Registro del coste desde el origen. El artículo entra ya con su precio de compra.
- Publicación conectada a inventario. El mismo artículo se mueve entre canales sin duplicar su ficha.
- Venta con cierre documental. Al venderse, guardas automáticamente importe, canal y gastos asociados.
- Salida a contabilidad. Exportas datos limpios, no recuerdos dispersos.
Si no puedes seguir el rastro de una unidad desde que la compras hasta que la cobras, luego tampoco podrás defender bien el cálculo fiscal de esa unidad.
En ese tipo de operativa, hay herramientas que centralizan inventario, publicaciones, pedidos y exportación contable. Por ejemplo, Wallapop Pro en Ruit se orienta a esa gestión conectada de anuncios y stock para vendedores con volumen, igual que otros sistemas de inventario pueden ayudarte si mantienen un registro por artículo y evitan duplicidades.
Lo importante no es el nombre de la herramienta. Es que el sistema haga tres cosas sin fallar: identificar la unidad, sincronizar su estado y conservar su historia económica.
Qué hacer con tu borrador y cómo dejar todo en orden para la Renta
Cuando llegas al borrador, ya no toca teorizar. Toca revisar. Si aparecen ventas de plataforma, lo primero es no reaccionar con miedo ni confirmar sin comprobar.
Cómo leer lo que ves
Empieza por tratar esos datos como lo que son muchas veces: información de actividad. Después cruza cada venta relevante con tu propio registro. Si no has tenido ganancia en una operación, necesitas poder sostenerlo con la documentación, no solo con memoria.
Si sí hubo ganancia, calcula bien la base y comprueba que la imputación en el IRPF esté correctamente llevada a la casilla 1624, que es el punto práctico que más confusiones genera en muchas guías, tal como señalaba la referencia ya citada más arriba.
Checklist final de revisión
- Revisa cada artículo con beneficio. No mires solo el total anual.
- Separa ventas personales de reventa. No las mezcles en el mismo saco mental.
- Comprueba envíos y comisiones. Si afectan al resultado, deben estar localizados.
- Ordena los lotes. Si compraste conjunto y vendiste por piezas, deja escrito el reparto de coste.
- Guarda justificantes. Tickets, facturas, extractos, capturas y cualquier prueba útil.
- Exporta tus datos si vendes como negocio. La contabilidad sufre menos cuando no depende de copiar a mano.
Qué te da tranquilidad real
La tranquilidad no sale de esperar que Hacienda no mire. Sale de poder explicar lo que hiciste con claridad. Si vendes de forma ocasional, eso suele resolverse con pocos documentos bien guardados. Si vendes con frecuencia, la tranquilidad llega cuando cada SKU tiene trazabilidad y tus números cuadran antes de entrar en la declaración.
Declarar ventas Wallapop no debería sentirse como descifrar un idioma secreto. Si distingues entre reporte DAC7 y tributación real, y si llevas registro por artículo, casi todo deja de ser ambiguo.
Preguntas frecuentes
¿Tengo que pagar impuestos por vender en Wallapop?
Solo si hay ganancia patrimonial, es decir, si vendes un artículo por más de lo que te costó. Vender tus cosas usadas por menos de su precio de compra no genera un beneficio que tribute.
¿Qué pasa si supero 30 ventas o 2.000 euros al año?
La plataforma informa de esa actividad a Hacienda por DAC7. Ese reporte no crea un impuesto nuevo ni convierte tus ventas en ganancia de forma automática.
¿Qué documentos conviene guardar por cada venta?
El precio de compra, el precio de venta, los gastos asociados como envío o comisiones y una prueba documental: ticket, factura, captura o justificante bancario.
Si vendes de forma profesional o semiprofesional, Ruit te ayuda a unir inventario, publicación multicanal, pedidos, contabilidad y trazabilidad por artículo en un mismo sistema. Eso encaja especialmente bien con este tema, porque facilita conservar el coste, la venta y los gastos asociados de cada unidad sin depender de hojas sueltas. Si quieres verlo con calma, puedes visitar Ruit.