Leboncoin et impôts : ce que le fisc voit de vos ventes

Sommaire
- Table des matières
- Pourquoi Leboncoin et le fisc se parlent enfin
- Vendre sur Leboncoin en tant que particulier
- Le seuil de 5 000 € et la plus-value sur biens meubles
- DAC7 et la nouvelle traçabilité fiscale
- Particulier ou professionnel : comment trancher ?
- Trois profils de vendeurs et leurs obligations
- Check-list pour vendre sur Leboncoin en 2026
- Questions fréquentes
- Faut-il payer des impôts sur ses ventes Leboncoin ?
- À partir de quel montant Leboncoin transmet-il mes ventes au fisc ?
- Le seuil de 5 000 € s’applique-t-il à toutes mes ventes cumulées ?
- Comment savoir si je suis considéré comme vendeur professionnel ?
- Quels justificatifs conserver quand on vend sur Leboncoin ?
Camille a vendu plusieurs vélos, un canapé et quelques appareils dont elle ne se servait plus sur Leboncoin. Pour elle, c’était simplement du rangement avec un peu d’argent récupéré. Puis elle a découvert que la plateforme pouvait transmettre certaines informations à l’administration fiscale. La question « Leboncoin impôts » devient alors concrète : être signalé ne signifie pas automatiquement être imposé, mais les volumes de ventes peuvent désormais être visibles.
La règle à retenir est simple. Une vente occasionnelle d’un bien personnel reste en principe exonérée, tandis qu’une vente de bien précieux, une cession dépassant 5 000 € ou une activité répétée d’achat-revente peut relever d’un régime fiscal différent. La fiche officielle du service public sur les ventes de biens confirme cette distinction entre gestion du patrimoine privé, plus-values et activité professionnelle.
Table des matières
- Pourquoi Leboncoin et le fisc se parlent enfin
- Vendre sur Leboncoin en tant que particulier
- Le seuil de 5 000 € et la plus-value sur biens meubles
- DAC7 et la nouvelle traçabilité fiscale
- Particulier ou professionnel : comment trancher ?
- Trois profils de vendeurs et leurs obligations
- Check-list pour vendre sur Leboncoin en 2026
- Questions fréquentes
Pourquoi Leboncoin et le fisc se parlent enfin
Pendant longtemps, un vendeur pouvait publier une annonce, remettre un objet en main propre et ne jamais réfléchir à la traçabilité de l’opération. Cette époque n’est pas totalement révolue pour la personne qui vide ponctuellement sa cave, mais elle l’est pour le vendeur régulier qui accumule les annonces, les transactions et les encaissements.
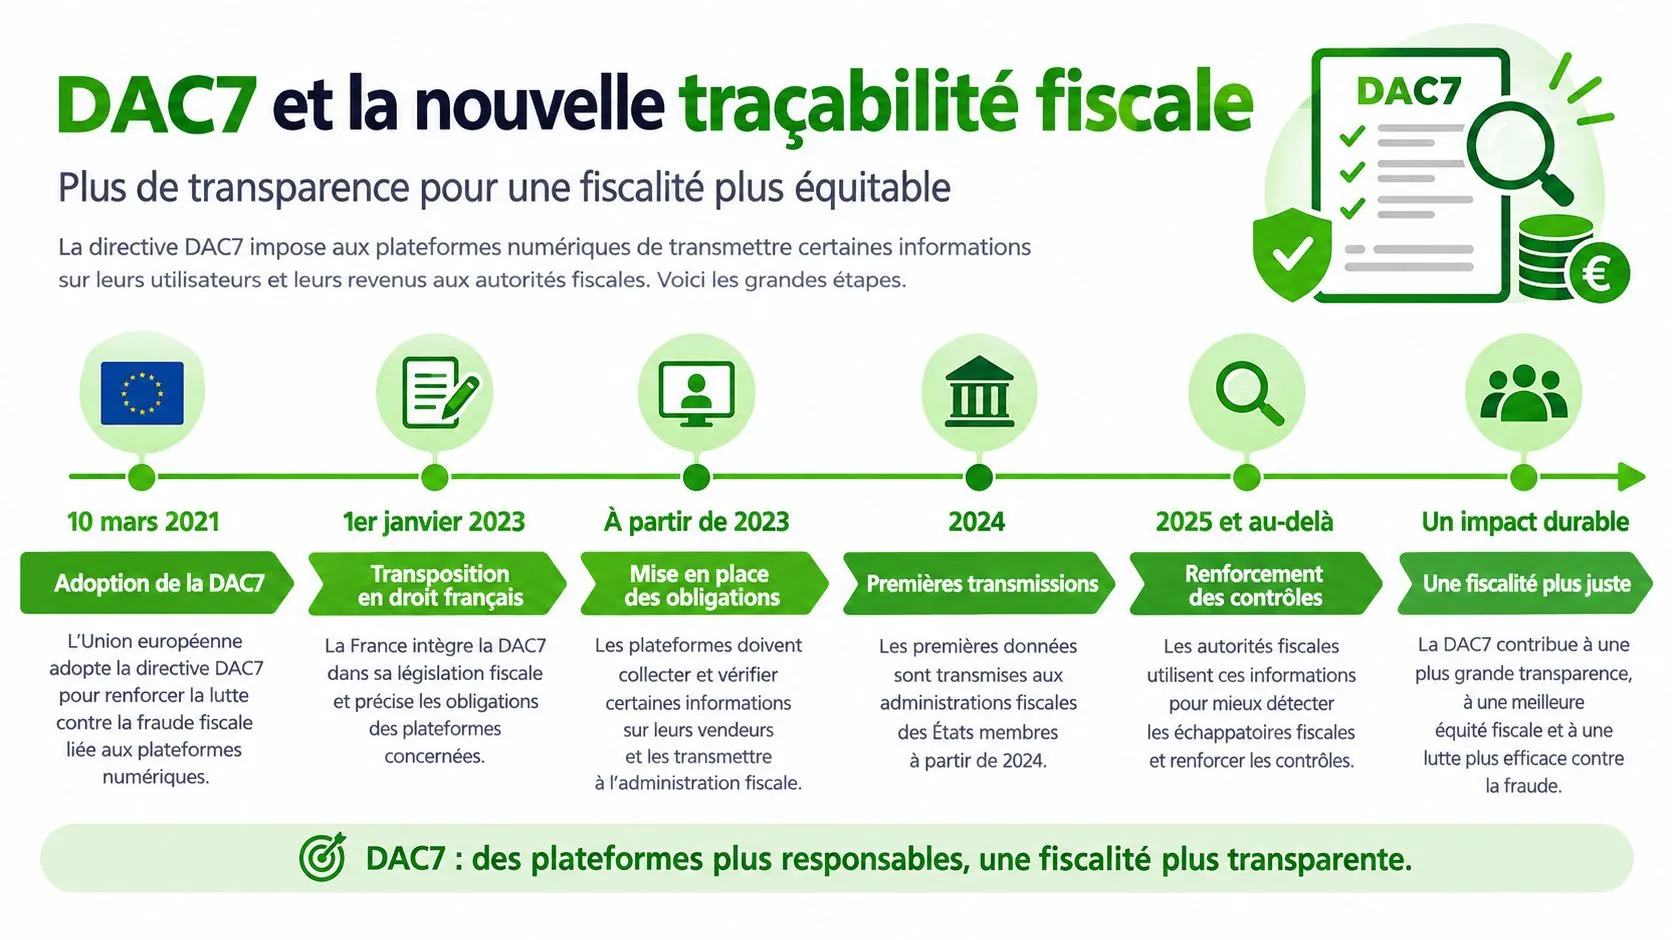
Depuis l’entrée en vigueur du dispositif européen DAC7 en France, les plateformes comme Leboncoin doivent transmettre un récapitulatif annuel à l’administration fiscale lorsque certains seuils sont franchis. Les informations peuvent notamment concerner l’identité du vendeur, les montants réalisés et le nombre de transactions, comme l’explique le décryptage de TF1 Info sur DAC7 et les ventes en ligne.
Le point important : la transmission d’informations n’est pas une taxe. Elle donne au fisc une visibilité supplémentaire pour comparer les ventes déclarées, la situation du vendeur et la nature réelle de son activité.
L’administration cherche surtout à distinguer deux situations. D’un côté, une personne qui revend ses propres objets usagés. De l’autre, une personne qui achète des biens dans le but de les revendre avec une marge, parfois sans avoir déclaré d’activité commerciale. La digitalisation des échanges facilite ce rapprochement entre les données des plateformes et les déclarations fiscales.
La suite repose sur trois repères qu’il faut garder séparés. Le seuil de 5 000 € concerne certaines ventes de biens meubles et leur éventuelle plus-value. Le seuil de 2 000 € ou de 30 transactions concerne la transmission d’informations par la plateforme. Enfin, la répétition des achats et reventes peut conduire à une qualification en activité professionnelle, même sans attendre un seuil unique.
Vendre sur Leboncoin en tant que particulier
La vente occasionnelle de biens personnels usagés relève normalement de la gestion du patrimoine privé. Vous vendez votre ancien canapé, une poussette devenue inutile ou un vélo que vous avez utilisé pendant plusieurs années. Dans ce cadre, la vente n’est en principe pas soumise à l’impôt sur le revenu.
Le raisonnement change lorsque vous organisez vos ventes comme une activité. L’administration observe alors l’habitude, la fréquence, la durée de détention, la nature des objets et l’intention qui accompagnait l’achat. Acheter un vélo pour le revendre trois semaines plus tard avec une marge ressemble davantage à une opération commerciale que vendre un vélo utilisé pendant des années.
Le bon test avant de publier une annonce
Posez-vous ces questions avant de mettre un produit en ligne :
- Origine du bien : l’avez-vous acheté pour votre usage personnel ou déjà dans l’idée de le revendre ?
- Durée de détention : l’objet est-il resté longtemps dans votre patrimoine ou a-t-il été revendu rapidement ?
- Répétition : s’agit-il d’un rangement ponctuel ou d’un flux continu d’annonces similaires ?
- Marge recherchée : cherchez-vous simplement à récupérer une partie de votre dépense ou à acheter moins cher pour revendre plus cher ?
- Organisation : avez-vous un stock, des catégories récurrentes, des méthodes de sourcing et des annonces standardisées ?
Un canapé acheté il y a plusieurs années puis vendu sur Leboncoin s’inscrit généralement dans une cession personnelle. À l’inverse, acheter plusieurs smartphones, les remettre en état et les proposer régulièrement à la vente crée un faisceau d’indices commercial.
La résidence fiscale en France reste le point de départ de l’analyse fiscale française, même si l’acheteur se trouve à l’étranger ou si l’échange est organisé à distance. Pour compléter ce cadre avec les obligations propres aux plateformes de seconde main, consultez aussi ce guide sur les impôts liés aux ventes sur Vinted.
Le seuil de 5 000 € ajoute ensuite une nuance importante pour certains biens. Il ne transforme pas toutes les ventes ordinaires en revenus imposables, mais il peut déclencher un régime de plus-value lorsque la catégorie du bien et le prix de cession le justifient.
Le seuil de 5 000 € et la plus-value sur biens meubles
Mettre en ligne un vélo, un canapé ou des livres sur Leboncoin ne déclenche pas automatiquement un impôt. Le seuil de 5 000 € vise surtout certaines ventes de biens meubles lorsque le prix de l’objet dépasse cette limite et qu’une plus-value est réalisée. Les métaux précieux, bijoux, œuvres d’art, antiquités et objets de collection demandent donc une vérification particulière. Les règles applicables sont rappelées par Service-Public sur la fiscalité des ventes de biens personnels.
Pour les biens personnels courants, le raisonnement est différent. Mobilier, électroménager, vêtements, vélos et livres sont généralement vendus dans le cadre du patrimoine privé. Trois meubles d’occasion cédés ensemble pour 4 500 €, par exemple, restent habituellement exonérés lorsque la vente est ponctuelle et personnelle.
Ce que change la nature de l’objet
| Catégorie | Exemples Leboncoin | Régime fiscal |
|---|---|---|
| Biens personnels courants | Vêtements, livres, vélo, électroménager | Vente occasionnelle en principe exonérée |
| Mobilier usagé | Canapé, table, armoire | En principe exonéré dans le cadre du patrimoine privé |
| Bijoux et métaux précieux | Bague en or, pièce en argent | Régime spécifique, à examiner dès que le prix dépasse 5 000 € |
| Art et collection | Lithographie, antiquité, objet de collection | Régime de plus-value ou taxe spécifique selon le bien |
La catégorie du bien prime sur le total affiché dans votre compte Leboncoin. Une bague en or vendue 6 000 € peut relever de l’imposition sur la plus-value si son prix de vente excède son prix d’acquisition justifié. Une lithographie signée cédée 5 500 € doit être étudiée selon le régime des œuvres d’art. À l’inverse, trois meubles vendus 4 500 € restent généralement dans le régime des biens personnels courants.
Le calcul de base est direct : prix de vente moins prix d’achat justifié. Conservez donc la facture, l’attestation de donation ou tout document indiquant l’origine et la valeur d’acquisition. Sans preuve, l’administration peut retenir une évaluation moins favorable.
La durée de détention peut ouvrir droit à un abattement pour certains biens, voire à une exonération après une longue période. Pour certaines plus-values de biens meubles, le taux peut atteindre 19 %, auquel s’ajoutent des prélèvements sociaux. Les métaux précieux et certains objets d’art peuvent relever d’une taxe forfaitaire spécifique. La présentation de l’assistance Leboncoin sur les obligations fiscales du vendeur particulier mentionne aussi un prélèvement forfaitaire global de 36,2 % dans certaines situations imposables, hors exonérations.
Retenez la règle pratique : dépasser 5 000 € avec un objet précieux ou de collection appelle une vérification fiscale. Le cumul de petites ventes ordinaires ne produit pas le même effet. La nature du bien, la marge réalisée et les justificatifs déterminent le traitement à appliquer.
DAC7 et la nouvelle traçabilité fiscale
DAC7 a changé la circulation de l’information, pas la nature de chaque vente. Depuis le 1er janvier 2023, les plateformes transmettent un récapitulatif annuel à l’administration fiscale lorsque l’utilisateur dépasse 2 000 € de ventes ou 30 transactions sur l’année, selon les informations rappelées par Service-Public concernant les opérateurs de plateforme.
Leboncoin peut donc signaler un vendeur qui franchit l’un ou l’autre de ces seuils. Cela ne signifie pas que le vendeur doit automatiquement payer de l’impôt. L’administration doit encore déterminer si les sommes correspondent à la vente de biens personnels, à une plus-value taxable ou à une activité d’achat-revente.
Le réflexe à adopter dès les premiers volumes
Imaginez un vendeur qui réalise 4 500 € en 42 ventes. Le seuil du montant est dépassé et celui du nombre de transactions l’est également. Leboncoin peut transmettre les informations correspondantes, mais le vendeur ne doit pas déclarer automatiquement ces 4 500 € comme un bénéfice imposable. Il doit qualifier chaque opération et démontrer qu’il s’agit, le cas échéant, de biens personnels revendus sans logique commerciale.
La plateforme peut transmettre des données d’identification, des informations liées au compte et le détail des opérations. L’administration dispose alors d’un point de comparaison avec les déclarations et les mouvements financiers. Une différence manifeste entre le volume de ventes et la situation déclarée peut justifier une demande d’explication ou un examen plus approfondi.
À retenir : DAC7 rend vos ventes plus visibles. Il ne transforme pas votre ancien canapé en revenu professionnel.
Le risque principal concerne le vendeur qui présente une activité régulière comme un simple débarras. Des achats fréquents, des biens similaires, une rotation rapide et une marge systématique forment un ensemble cohérent avec une activité commerciale. Pour comprendre le mécanisme européen et ses conséquences pratiques, consultez ce guide Ruit consacré à DAC7.
Particulier ou professionnel : comment trancher ?
Il n’existe pas de seuil unique qui ferait automatiquement passer un vendeur du statut de particulier à celui de professionnel. L’administration examine un ensemble d’indices : fréquence des ventes, achats destinés à la revente, organisation, nature des biens, recherche de marge et caractère habituel de l’activité.
Une personne peut donc franchir les seuils de transmission DAC7 sans être professionnelle. À l’inverse, une activité commerciale peut être caractérisée par son organisation et son intention, même si les montants restent modérés.
Les indices qui doivent vous alerter
Vous devez reconsidérer votre situation si vous achetez régulièrement des biens pour les revendre, si vous conservez un stock, si vous publiez des annonces similaires en continu ou si vous fixez vos achats en fonction d’une marge attendue. La remise en état, la création de lots, la photographie systématique et la négociation structurée renforcent également l’apparence d’une activité organisée.
Le régime professionnel relève alors des BIC, les bénéfices industriels et commerciaux. Il peut entraîner des obligations déclaratives, comptables et sociales différentes de celles d’un particulier qui cède ses objets personnels.
| Critère | Particulier occasionnel | Professionnel en BIC |
|---|---|---|
| Intention à l’achat | Usage personnel | Achat pour revendre |
| Fréquence | Ventes ponctuelles | Ventes habituelles |
| Stock | Pas de stock organisé | Stock ou approvisionnement régulier |
| Prix | Récupération partielle de la dépense | Recherche d’une marge |
| Formalités | Conservation des preuves utiles | Déclarations et suivi comptable adaptés |
Le test pratique du vendeur
Répondez franchement à ces questions :
- Achetez-vous un bien en pensant déjà à sa revente ?
- Revendez-vous souvent des objets de même nature ?
- Gardez-vous des biens en stock ?
- Calculez-vous une marge avant l’achat ?
- Avez-vous des annonces actives en permanence ?
- Utilisez-vous une méthode organisée pour trouver les produits ?
- Les ventes représentent-elles une source régulière de recettes ?
Plus les réponses sont positives, plus le régime BIC devient pertinent. Ne vous cachez pas derrière l’étiquette « particulier » utilisée sur Leboncoin. C’est la réalité économique qui compte.
Pour structurer les annonces, le stock et les ventes lorsque l’activité devient régulière, vous pouvez consulter ce guide pratique pour vendre sur Leboncoin. La bonne décision consiste à séparer clairement les biens personnels de l’activité de revente, avec des justificatifs et un suivi distincts.
Trois profils de vendeurs et leurs obligations
Marie vide régulièrement ses placards, mais elle ne constitue pas de stock. Elle vend des vêtements et quelques meubles dont elle n’a plus l’usage, pour un total annuel de 1 800 € et environ une à deux ventes par mois. Dans ce scénario, ses ventes personnelles restent en principe exonérées, sous réserve de la nature des biens vendus.
Karim, lui, achète des smartphones, les remet en état et les revend. Il réalise 12 000 € de recettes et 80 transactions. Même si chaque annonce ressemble à une vente entre particuliers, la répétition, la nature des produits et l’achat destiné à la revente rendent une qualification en BIC probable.
Sophie a transformé la revente en activité structurée. Elle atteint 45 000 € de recettes et 220 ventes, avec une organisation permanente et un approvisionnement régulier. Son activité présente les caractéristiques d’une entreprise de revente, avec des obligations d’immatriculation, de comptabilité et de déclaration adaptées.
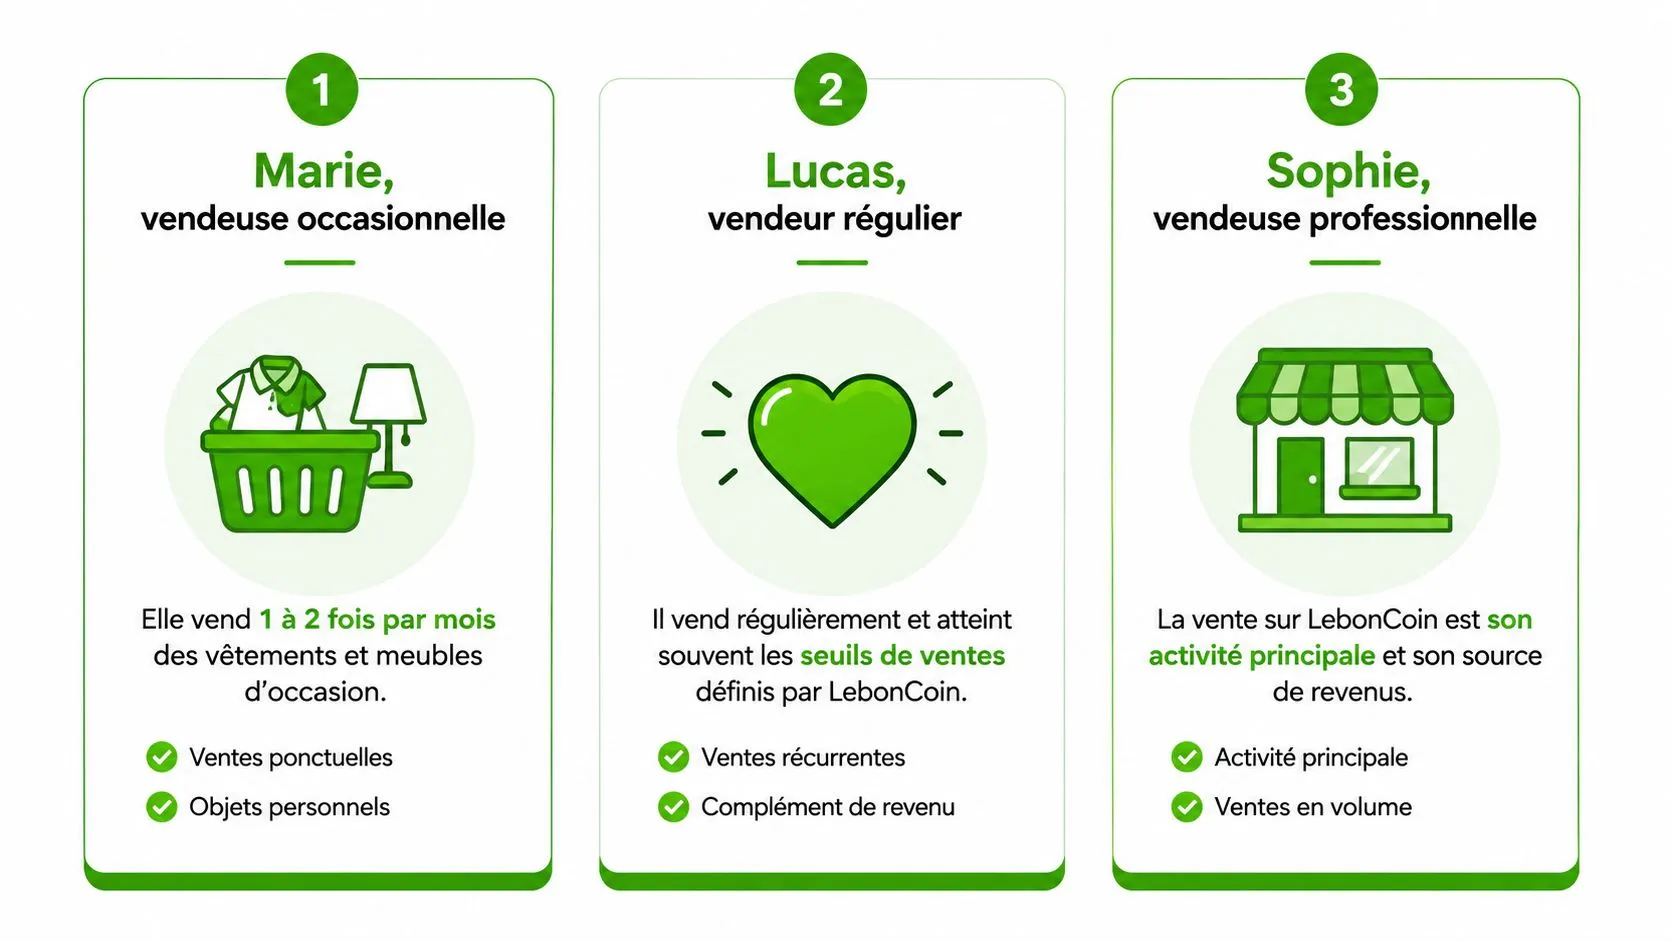
La fiche réflexe de chaque profil
- Marie, vente personnelle : conserver les preuves d’achat des biens de valeur, distinguer les objets ordinaires des bijoux ou œuvres d’art, et ne pas déclarer comme bénéfice professionnel le produit d’un simple débarras.
- Karim, activité régulière : séparer ses achats personnels de ses achats destinés à la revente, suivre les coûts de remise en état et consulter un professionnel pour déterminer le régime BIC approprié.
- Sophie, activité professionnelle : mettre en place une comptabilité suivie, conserver les factures, formaliser l’activité et vérifier les obligations liées à la TVA, aux cotisations et aux déclarations.
Dans le cas de Karim comme dans celui de Sophie, le dépassement de 30 transactions rend en plus les données transmissibles dans le cadre de DAC7. Ce signalement ne fixe pas à lui seul l’impôt, mais il rend la cohérence des déclarations indispensable.
Check-list pour vendre sur Leboncoin en 2026
Avant de publier une annonce, faites ce contrôle rapide :
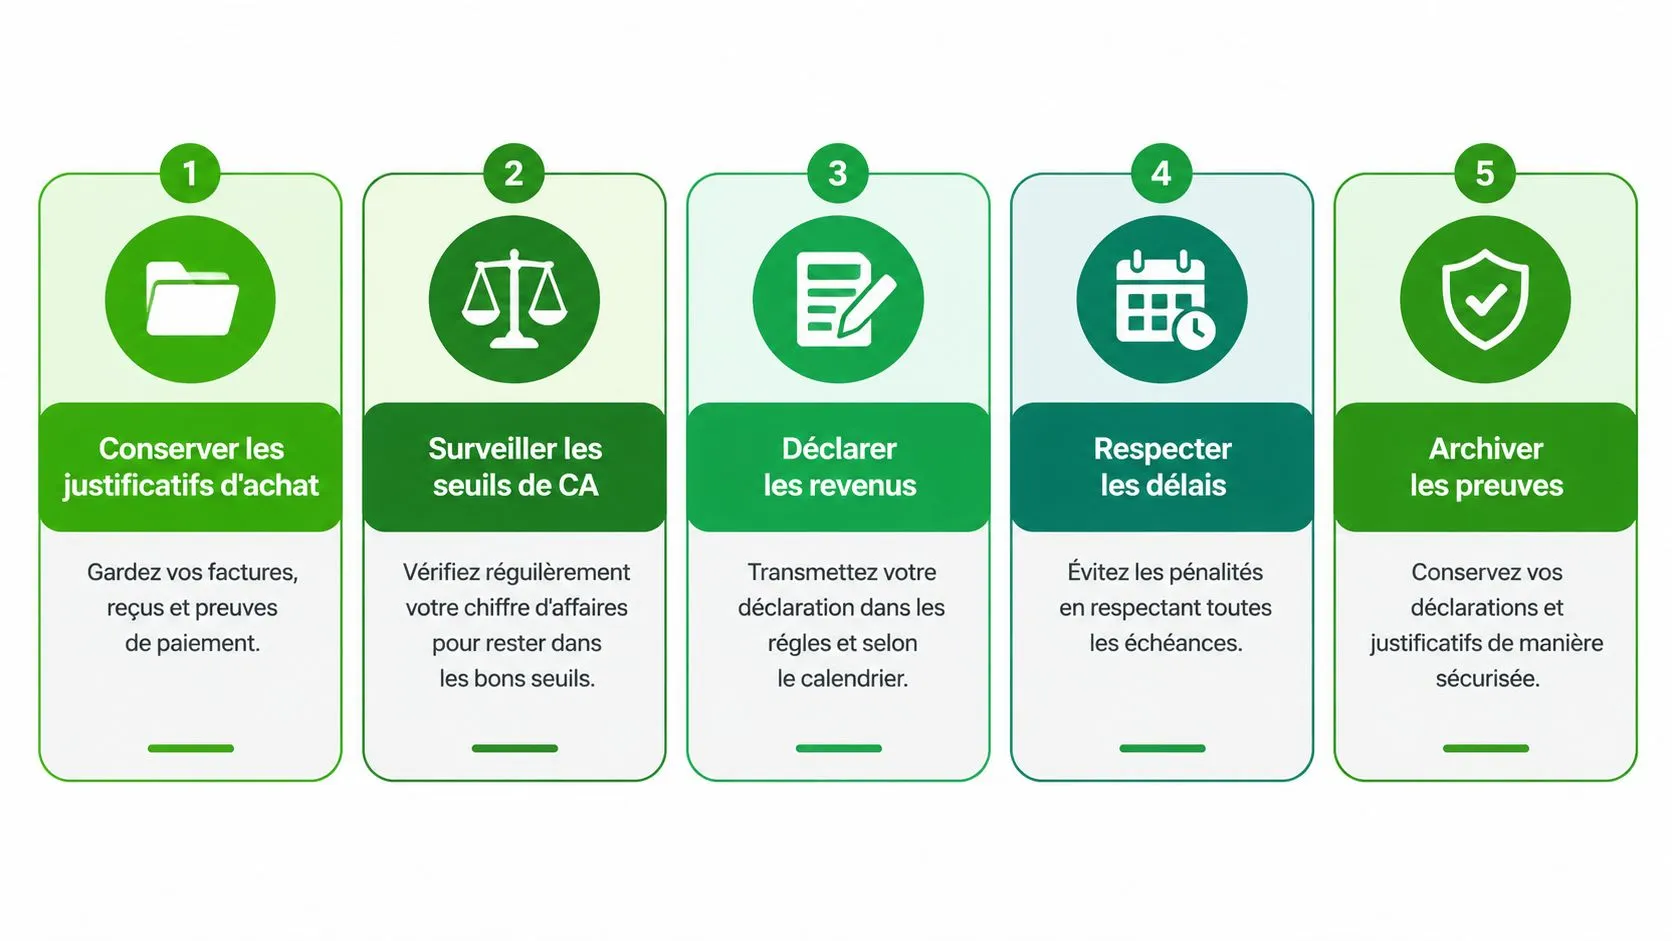
- Classez le bien. Notez s’il s’agit d’un objet personnel courant, d’un bijou, d’un métal précieux, d’une œuvre d’art ou d’un objet de collection.
- Conservez le justificatif. Gardez facture, ticket, attestation ou preuve de paiement avant la mise en ligne. Sans prix d’achat établi, le calcul d’une éventuelle plus-value devient plus difficile.
- Suivez les deux compteurs. Enregistrez séparément le montant annuel des ventes et le nombre de transactions. La transmission DAC7 peut intervenir au-delà de 2 000 € ou de 30 ventes, selon les règles rappelées par le service public.
- Repérez le seuil de 5 000 €. Un objet précieux ou une œuvre vendue au-delà de cette limite doit faire l’objet d’une analyse spécifique. Ne confondez pas ce seuil avec une taxe générale sur les ventes ordinaires.
- Séparez le personnel du professionnel. Un tableau distinct pour vos objets personnels et vos achats destinés à la revente évite de mélanger les recettes et les justificatifs.
N’inscrivez pas automatiquement toutes vos ventes dans votre déclaration de revenus. Identifiez d’abord le régime applicable, puis utilisez le formulaire correspondant à la nature de l’opération lorsque celui-ci est nécessaire. Pour une vente taxable, les formulaires et la procédure peuvent différer selon qu’il s’agit d’une plus-value sur bien meuble, d’un objet précieux ou d’une activité professionnelle.
Si vous approchez régulièrement les seuils, faites vérifier votre situation avant la prochaine campagne déclarative. Une organisation simple, des preuves conservées et une séparation nette entre débarras personnel et achat-revente valent mieux qu’une régularisation improvisée.
Questions fréquentes
Faut-il payer des impôts sur ses ventes Leboncoin ?
Pas automatiquement. La vente occasionnelle de biens personnels usagés relève de la gestion du patrimoine privé et n’est en principe pas imposée. L’impôt peut s’appliquer à une plus-value sur un bien précieux ou de collection vendu plus de 5 000 €, ou à une activité régulière d’achat-revente, qui relève alors des BIC.
À partir de quel montant Leboncoin transmet-il mes ventes au fisc ?
Au titre de DAC7, la plateforme transmet un récapitulatif annuel lorsque le vendeur atteint 2 000 € de ventes ou 30 transactions sur l’année. Ce signalement donne de la visibilité à l’administration, mais il ne constitue pas un impôt et ne rend pas ces sommes imposables à lui seul.
Le seuil de 5 000 € s’applique-t-il à toutes mes ventes cumulées ?
Non. Il concerne le prix de cession d’un bien précis, surtout les bijoux, métaux précieux, œuvres d’art, antiquités et objets de collection. Plusieurs ventes ordinaires dont le total dépasse 5 000 € ne déclenchent pas pour autant un impôt sur la plus-value.
Comment savoir si je suis considéré comme vendeur professionnel ?
Aucun seuil unique ne le décide. L’administration regarde un faisceau d’indices : achats destinés à la revente, stock, annonces similaires en continu, recherche systématique d’une marge et organisation de l’activité. Plus ces éléments se cumulent, plus la qualification en BIC devient probable.
Quels justificatifs conserver quand on vend sur Leboncoin ?
Gardez les factures, tickets, attestations de donation ou preuves de paiement qui établissent l’origine et le prix d’achat des biens de valeur. Suivez aussi séparément le montant annuel de vos ventes et leur nombre, et distinguez vos objets personnels de vos achats destinés à la revente.
Ruit accompagne les vendeurs professionnels de seconde main qui doivent centraliser leur inventaire, leurs annonces, leurs commandes et leurs données de vente sur plusieurs canaux. Découvrez Ruit pour structurer votre activité de revente et disposer d’un suivi plus clair lorsque vos ventes Leboncoin dépassent le simple débarras.