TVA sur marge : calcul, règles et exemples chiffrés

Sommaire
- Table des matières
- La TVA sur marge en bref et ce qui la distingue du régime normal
- Savoir si l’achat ouvre droit au régime de la marge
- Calculer la TVA sur marge pas à pas
- Registres, factures et erreurs à éviter
- Cas particuliers qui modifient le calcul
- Passer à une gestion conforme dès le sourcing
- Questions fréquentes
La TVA sur marge se calcule sur la différence entre le prix de vente et le prix d’achat, et non sur le prix total payé par l’acheteur. Encore faut-il que l’origine du bien permette d’appliquer ce régime.
Vous préparez vos annonces sur Vinted et eBay, puis vous rapprochez vos ventes des achats de stock. Certains articles viennent de particuliers, d’autres d’un grossiste qui vous a remis une facture avec TVA. Ils peuvent se ressembler dans votre inventaire, mais leur traitement fiscal n’est pas nécessairement identique.
Le bon réflexe consiste donc à qualifier l’achat avant de calculer la taxe. Une formule correcte appliquée au mauvais article reste une erreur de TVA.
Table des matières
- La TVA sur marge en bref et ce qui la distingue du régime normal
- Savoir si l’achat ouvre droit au régime de la marge
- Calculer la TVA sur marge pas à pas
- Registres, factures et erreurs à éviter
- Cas particuliers qui modifient le calcul
- Passer à une gestion conforme dès le sourcing
- Questions fréquentes
La TVA sur marge en bref et ce qui la distingue du régime normal
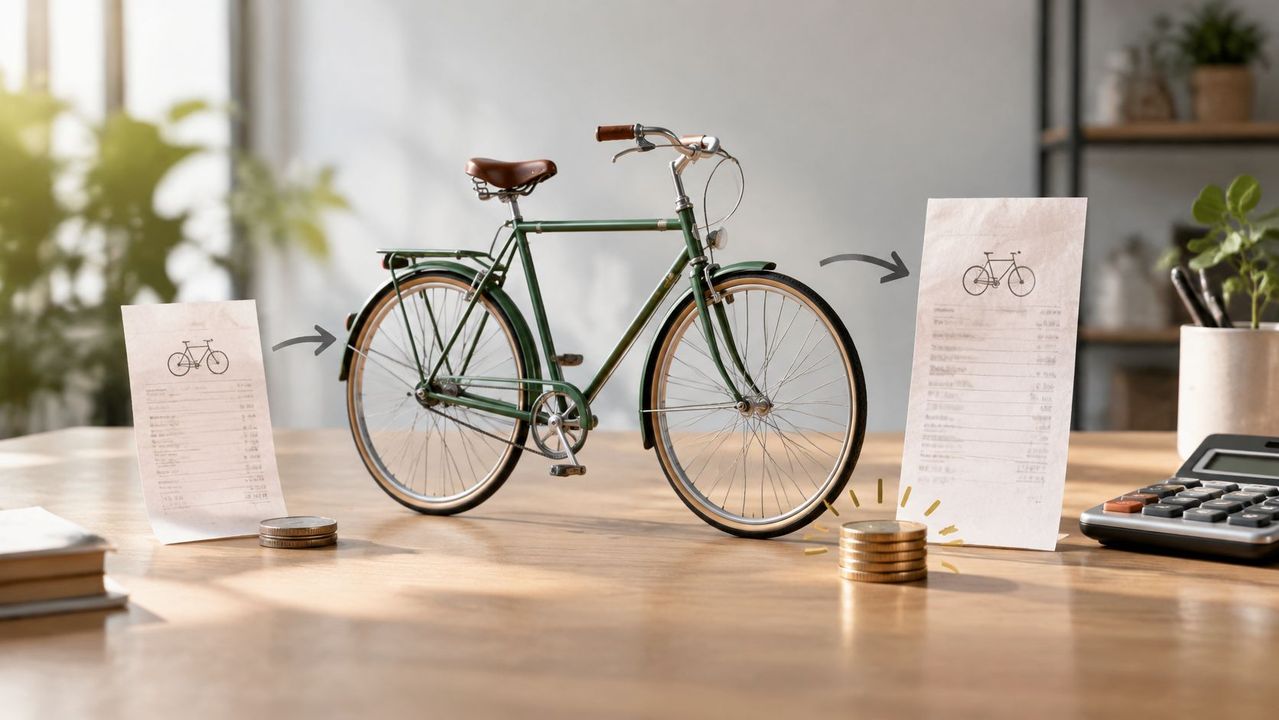
Un vélo acheté à un particulier, nettoyé puis revendu permet de comprendre le mécanisme. Votre client paie le vélo entier, mais vous ne calculez pas nécessairement la TVA sur l’intégralité de ce qu’il verse : sous le régime de la marge, vous partez de l’écart entre votre prix de revente et votre prix d’achat.
Cette différence constitue d’abord une marge TTC. Elle contient déjà la TVA éventuelle : il faut donc en extraire la taxe, et non lui ajouter directement un pourcentage.
Le visuel suivant représente les éléments à rapprocher dans votre suivi.
Régime normal et régime de la marge sur les mêmes critères
| Critère | Régime normal | Régime de la marge |
|---|---|---|
| Base taxable | Prix de vente HT complet | Marge HT extraite de la différence entre prix de vente et prix d’achat |
| Déduction de la TVA d’achat | Possible lorsque les conditions de déduction sont réunies | Aucune TVA déductible sur l’achat du bien revendu sous ce régime |
| Revente à perte | TVA calculée sur le prix de vente taxable | Aucune TVA collectée sur cette opération dans le calcul article par article |
| Mention sur la facture | Base HT, taux et TVA détaillés | Mention du régime particulier, sans TVA apparente |
| Champ d’application | Ventes taxables relevant du régime normal | Biens d’occasion, objets d’art, de collection et d’antiquité, sous conditions propres à leur catégorie et à leur origine |
Le régime de la marge concerne notamment les professionnels qui achètent des biens d’occasion pour les revendre. Il ne s’applique pas automatiquement parce qu’un objet a déjà servi. Pour les objets d’art, de collection ou d’antiquité, faites vérifier les règles spécifiques plutôt que de reprendre sans adaptation le traitement de vêtements ou de vélos.
Ne pas confondre marge fiscale et bénéfice
Votre marge fiscale n’est pas votre bénéfice final. Les commissions de plateforme, l’emballage, les réparations ou le temps passé peuvent réduire votre rentabilité sans diminuer automatiquement la base taxable.
Repère pratique : gardez un calcul pour la TVA et un autre pour la rentabilité. Les mêmes dépenses ne s’y traitent pas forcément de la même manière.
Ce régime évite de taxer tout le prix de revente lorsque l’achat répond aux conditions requises. En contrepartie, vous devez pouvoir expliquer d’où vient chaque article et comment son prix d’achat a été établi.
Savoir si l’achat ouvre droit au régime de la marge
L’origine du stock détermine l’éligibilité, pas la plateforme de vente. Publier un article sur Vinted plutôt que sur eBay ne transforme pas la nature de votre achat.
La fiche de la Direction générale des Finances publiques sur la TVA sur marge et les biens d’occasion distingue notamment les achats auprès de particuliers, de non-redevables ou de vendeurs ayant appliqué la marge des achats ayant ouvert droit à déduction. C’est cette qualification que votre inventaire doit conserver.
Éligibilité au régime de la marge selon l’origine de l’achat
| Origine de l’achat | Régime de la marge | Raison |
|---|---|---|
| Particulier | Oui, pour un bien éligible | Aucune TVA facturée à l’achat, donc rien à déduire |
| Non-redevable de TVA | Oui, sous les conditions du régime | Le vendeur ne facture pas de TVA sur l’opération |
| Assujetti ayant appliqué la marge | Oui, avec justificatif du régime appliqué | L’achat ne comporte pas de TVA déductible |
| Assujetti facturant la TVA | Non dans le cas courant d’un achat ouvrant droit à déduction | L’achat relève du circuit de TVA déductible |
| Importation hors UE avec TVA payée | Non dans le cas courant où la TVA d’importation ouvre droit à déduction | L’achat ne remplit pas les conditions ordinaires du régime de la marge |
| Acquisition intracommunautaire taxée | Non lorsqu’elle ouvre droit à déduction | La TVA d’acquisition est déductible |
| Particulier d’un autre pays de l’UE | À faire valider avant application | Vérifier la réalité du statut du vendeur, les pièces et le traitement de l’opération transfrontalière |
L’absence de TVA visible sur une pièce ne suffit pas à conclure. Une facture étrangère sans TVA peut correspondre à une opération intracommunautaire, et non à un achat auprès d’un particulier.
De même, ne pas exercer un droit à déduction ne signifie pas que l’achat n’a jamais ouvert ce droit. Vous ne pouvez pas rendre un article éligible simplement en laissant de côté la TVA d’achat.
Qualifier le fournisseur dès l’entrée en stock
Lors du sourcing, demandez la pièce qui correspond au statut annoncé. Pour un professionnel appliquant la marge, conservez une facture permettant de justifier ce traitement. Pour un particulier, constituez un justificatif d’achat daté qui identifie le vendeur et le bien.
- Statut identifié : choisissez une catégorie précise, plutôt qu’un simple champ professionnel ou particulier laissé sans preuve.
- Pièce disponible : rattachez le document à la fiche de l’article dès sa réception.
- Doute signalé : placez l’article en attente de validation fiscale au lieu de lui attribuer automatiquement le régime de la marge.
Une boutique peut gérer simultanément plusieurs régimes. Le contrôle utile consiste à empêcher la publication ou la facturation tant que l’origine et le régime proposé ne sont pas renseignés.
Pour un achat auprès d’un particulier établi dans un autre pays de l’Union européenne, faites valider le dossier avant application. Ne transposez pas mécaniquement les règles d’une vente à distance à la qualification de cet achat.
Calculer la TVA sur marge pas à pas
Un vêtement acheté 100 € auprès d’un particulier se revend 160 € TTC quelques semaines plus tard. Combien faut-il reverser ? Pour les biens d’occasion éligibles, la base d’imposition est constituée par la différence entre le prix de vente et le prix d’achat, selon la section du BOFiP consacrée à la base d’imposition des biens d’occasion, dans le cadre de l’article 297 A du CGI. Appliquée ici, cette règle donne une marge TTC de 60 €. La taxe se calcule sur ces 60 €, qui servent de base taxable à la place du chiffre d’affaires complet.
Au taux normal de 20 %, la conversion exacte s’écrit marge TTC × 20 / 120, soit 50 € de marge HT et 10 € de TVA. On croise parfois le coefficient 0,833, arrondi de 1/1,20 : il produit environ 49,98 € de marge HT, avec quelques centimes d’écart. Retenez 50 € HT et 10 € comme résultat exact de l’exemple.
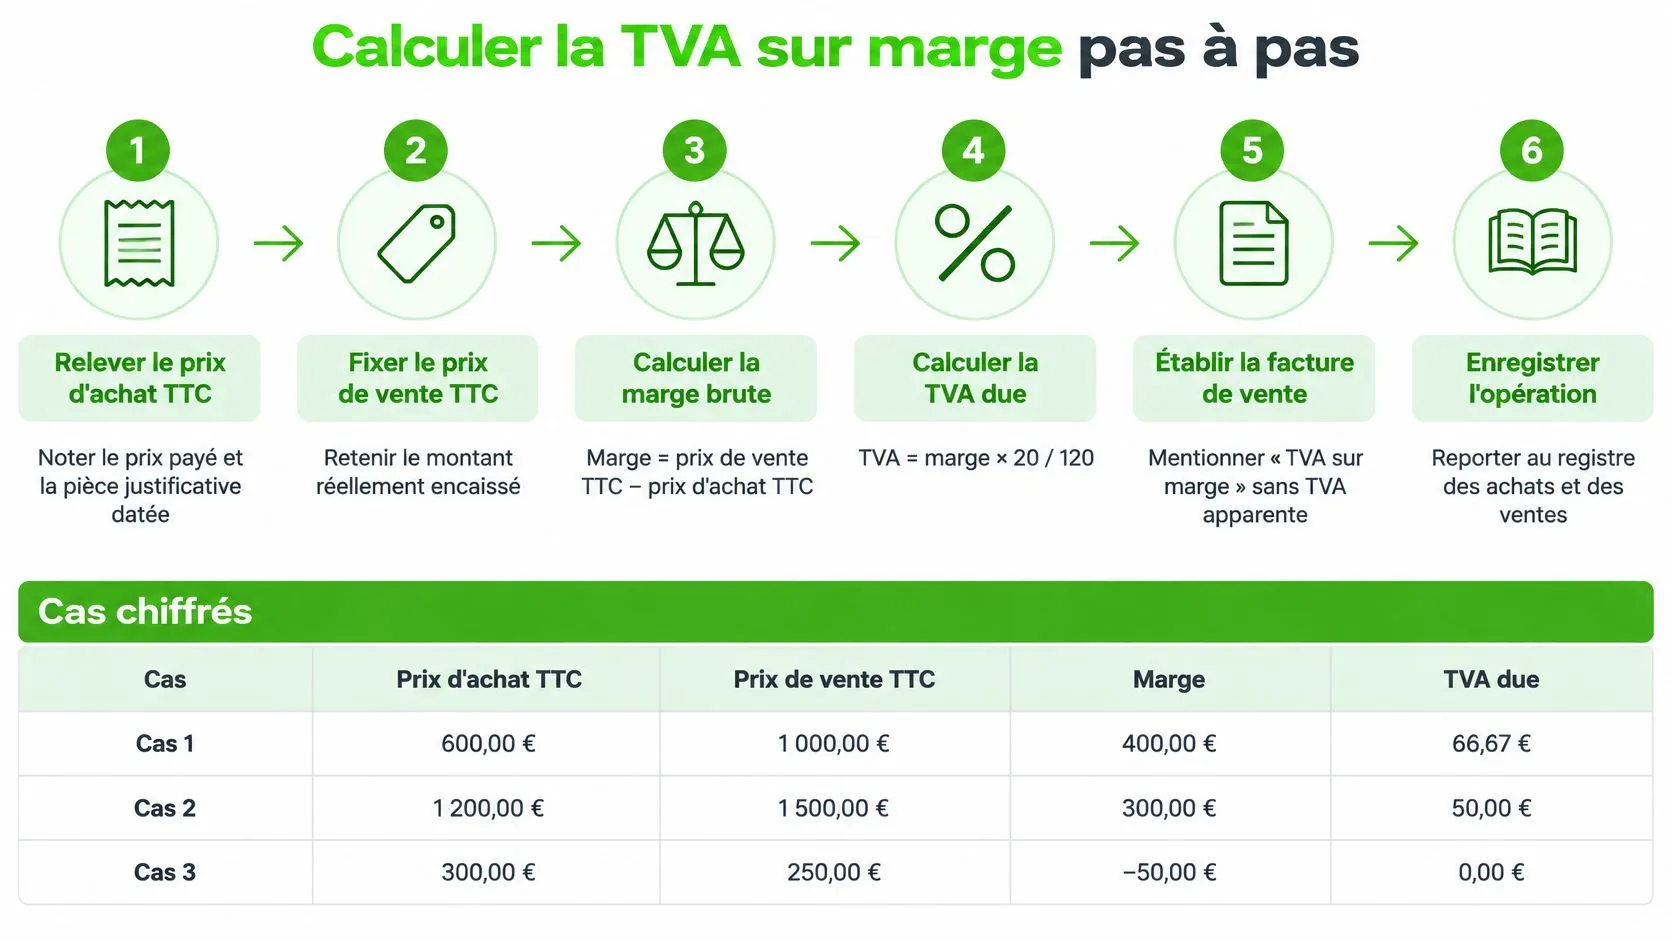
L’infographie ci-dessous présente le cheminement opérationnel. Pour votre dossier fiscal, conservez aussi le détail de la conversion de la marge TTC en marge HT.
Du justificatif d’achat à la taxe collectée
-
Relevez le prix d’achat documenté. Utilisez le montant payé pour le bien et rattachez sa pièce justificative. Une estimation de valeur ne remplace pas le prix d’acquisition, et un achat qui avait ouvert droit à déduction sort de ce calcul avant la première soustraction.
-
Retenez le prix de vente TTC définitif. Partez du prix réellement convenu avec l’acheteur, après remise éventuelle. Ne confondez pas ce prix avec le virement net reçu de la plateforme après ses retenues.
-
Calculez la marge TTC. Soustrayez le prix d’achat du prix de vente TTC. Cette différence contient la TVA à extraire lorsque l’opération est bénéficiaire.
-
Contrôlez le signe de la marge. Dans cette méthode article par article, une perte ne produit pas de TVA collectée. Conservez néanmoins la perte dans le suivi économique.
-
Déterminez la marge HT. Appliquez la conversion exacte correspondant au taux applicable, ou un coefficient arrondi assumé de façon uniforme. Faites valider la méthode et les arrondis retenus par votre expert-comptable.
-
Isolez la TVA. Elle correspond à la différence entre marge TTC et marge HT. En calcul exact au taux normal de l’exemple, la formule est : marge TTC × 20 / 120.
Cohérence oblige : ne mélangez pas les méthodes entre votre tableur, votre logiciel et votre déclaration, car l’écart d’arrondi se répèterait à chaque article.
Cas chiffrés de TVA sur marge pour un article acheté 100 € TTC
Les scénarios suivants sont des calculs pédagogiques à partir du prix d’achat et du taux de l’exemple. La petite marge correspond à un prix de vente de 120 €, obtenu en ajoutant au prix d’achat un montant égal au taux normal appliqué à ce prix.
| Cas | Marge TTC | Marge HT taxable | TVA collectée |
|---|---|---|---|
| Revente bénéficiaire (vente 160 €) | 60,00 € | 50,00 € | 10,00 € |
| Petite marge (vente 120 €) | 20,00 € | 16,67 € | 3,33 € |
| Revente à perte (vente 80 €) | −20,00 € | 0,00 € | 0,00 € |
| Vente au même prix (vente 100 €) | 0,00 € | 0,00 € | 0,00 € |
La première ligne montre que la taxe est incluse dans l’écart entre achat et vente. La petite marge suit exactement le même mécanisme, sans montant minimal de bénéfice à inventer.
La revente à perte conserve une marge économique négative, mais une base taxable nulle dans ce calcul. La vente au prix d’achat ne dégage, elle non plus, aucune marge taxable.
Pour compléter votre suivi commercial, le guide sur la marge de revente des vêtements aide à distinguer le prix de vente, les dépenses et la rentabilité.
La vidéo ci-dessous reprend ce cheminement sur un exemple concret.
Registres, factures et erreurs à éviter
Un total de TVA cohérent ne suffit pas à prouver que votre déclaration est correcte. Vous devez pouvoir relier ce total aux ventes, puis aux articles et aux justificatifs d’acquisition.
La méthode la plus fiable consiste à attribuer un identifiant interne à chaque article. Cet identifiant reste stable lorsque vous changez son prix, modifiez son annonce ou le publiez sur une autre plateforme.
La piste d’audit à conserver pour chaque article
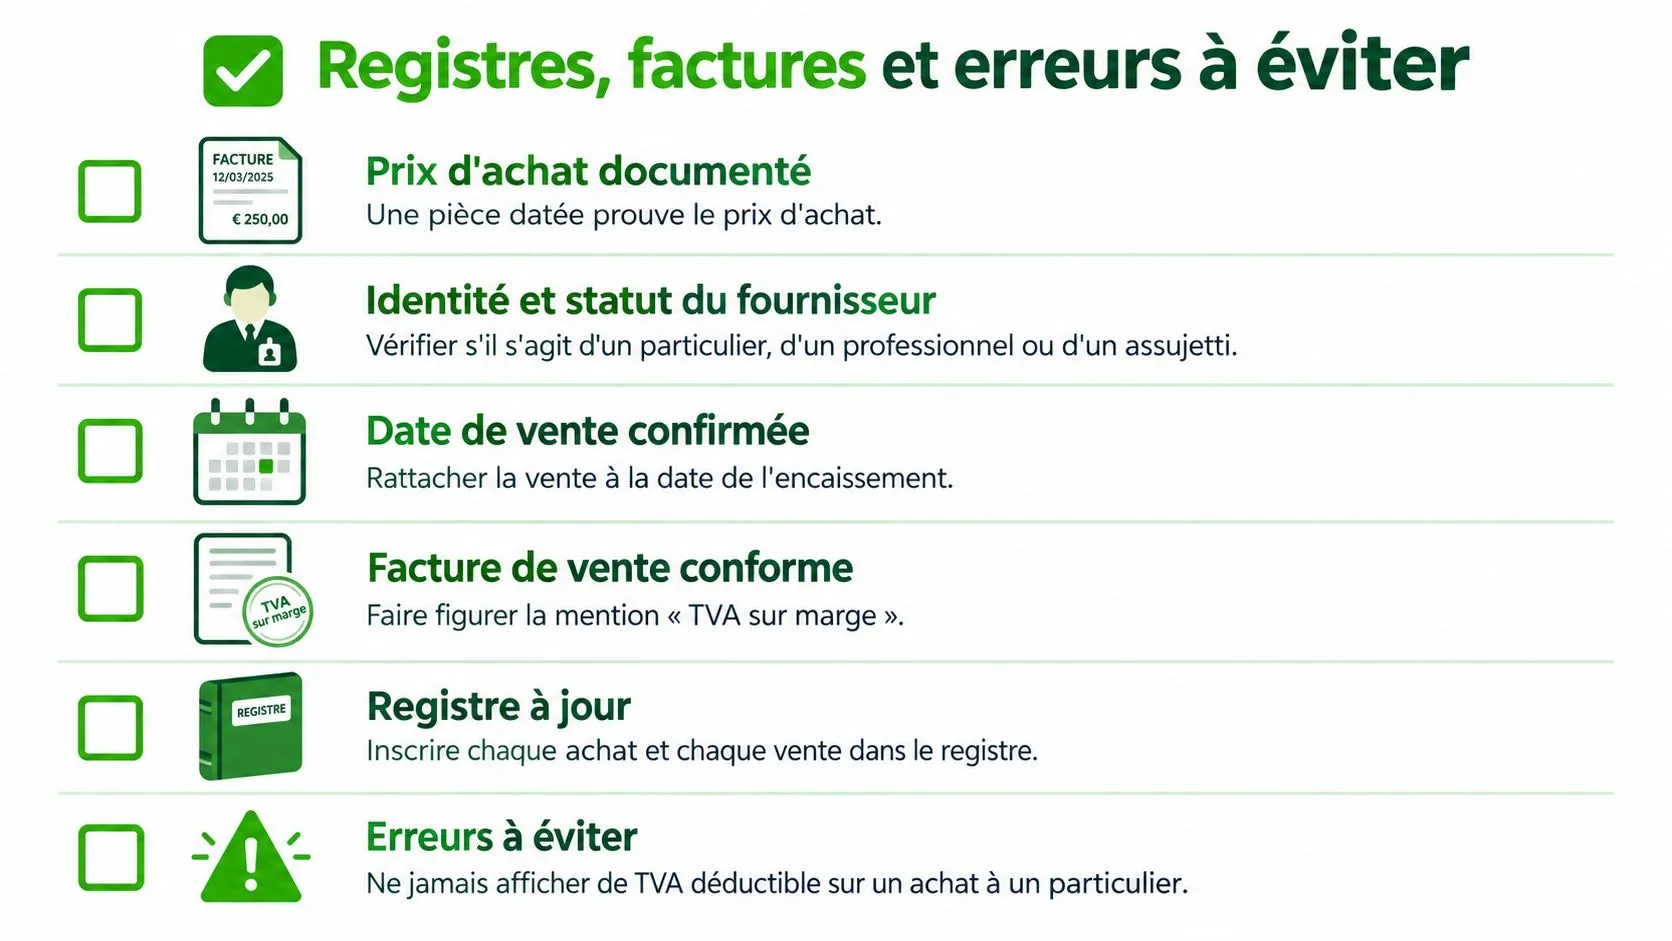
- Prix d’achat documenté : conservez une pièce datée qui décrit le bien et établit le montant payé. Associez une preuve de paiement lorsque vous en disposez.
- Identité et statut du fournisseur : enregistrez les informations permettant de distinguer particulier, non-redevable et assujetti appliquant la marge.
- Absence de TVA déductible justifiée : gardez le document qui permet de comprendre pourquoi l’acquisition n’a pas ouvert droit à déduction. Un champ coché dans Excel n’est pas une preuve autonome.
- Lien entre achat et vente : utilisez l’identifiant de l’article sur la fiche de stock, dans le classement des pièces et dans l’export des commandes.
- Prix de vente TTC établi : conservez la commande, les remises, les remboursements éventuels et le rapprochement avec le règlement.
- Calcul archivé : gardez les valeurs de marge TTC, de marge HT et de TVA, ainsi que la méthode employée.
Sans justificatif du traitement de l’achat, vous aurez du mal à défendre l’éligibilité au régime. Sans correspondance entre l’achat et la vente, vous ne pourrez pas démontrer la marge retenue pour cet article.
La liste illustrée suivante peut servir de rappel au poste de préparation des commandes.
Établir une facture et préparer la déclaration
La facture de vente doit comporter la mention adaptée au régime particulier applicable. Faites valider le libellé de votre modèle pour les biens concernés : une annotation interne sur la commande ne remplace pas une facture conforme.
Vous ne détaillez pas une TVA calculée sur le prix total lorsque vous facturez sous le régime de la marge. Le montant de taxe calculé pour vos obligations déclaratives reste dans votre suivi comptable, sans devenir une TVA déductible affichée pour votre acheteur.
Faites contrôler ensemble le modèle de facture et l’export comptable. Un document correctement présenté peut coexister avec un mauvais paramétrage de déclaration.
Votre expert-comptable doit confirmer les rubriques de la déclaration périodique, le rattachement des opérations et le traitement des corrections. Ne reportez pas votre chiffre d’affaires dans un champ destiné à la base taxable sur marge.
Conservez les pièces pendant les durées fiscales et comptables applicables à votre situation. Demandez une consigne écrite de conservation, puis organisez les dossiers pour que les justificatifs restent accessibles après une migration de logiciel ou la fermeture d’un compte marketplace.
Les erreurs courantes et leur correction
Confondre chiffre d’affaires et base taxable. L’encaissement client sert au rapprochement de la vente, pas directement au calcul de la taxe sur marge. Corrigez le fichier en séparant prix de vente, marge TTC, base HT et TVA collectée.
Mélanger HT et TTC dans Excel. Une colonne intitulée marge ne permet pas de comprendre ce qu’elle contient. Nommez les colonnes explicitement et protégez les cellules de formule contre les modifications manuelles.
Créer une TVA négative sur une revente à perte. Dans le suivi au coup par coup, ne transformez pas une perte commerciale en crédit de taxe. Gardez la perte dans l’analyse de rentabilité et appliquez le traitement fiscal validé.
Écraser un prix après une remise. Si vous remplacez toutes les anciennes valeurs, vous perdez l’explication de l’écart entre annonce et commande. Historisez le prix affiché, le prix final et le motif de la correction.
Déduire une TVA inexistante sur un achat à un particulier. Un justificatif de paiement n’est pas une facture comportant de la TVA récupérable. Ne créez aucune ligne de TVA déductible pour cet achat.
Confondre obligations fiscales et informations de plateforme. Un relevé de ventes ne démontre ni l’origine du stock ni le bon régime de chaque article. Le guide sur la déclaration des revenus liés à Vinted permet de replacer ces documents dans leur contexte.
Prévoyez enfin un rapprochement mensuel entre commandes, remboursements, achats et marges calculées. Testez le dossier depuis une vente choisie dans votre export : vous devez retrouver sa pièce d’achat sans reconstituer son histoire dans vos messages.
Cas particuliers qui modifient le calcul
La formule simple devient insuffisante dès que le prix d’achat d’un article est difficile à isoler ou que l’opération comporte un élément international. Le risque consiste alors à modifier intuitivement le calcul pour qu’il ressemble à votre bénéfice.
Lots, frais et remise en état
Un lot acheté puis revendu à la pièce. Vous achetez un carton de vêtements dont certaines pièces valent nettement plus que les autres. Définissez une clé de répartition documentée du prix d’achat avant les ventes, et faites valider cette méthode plutôt que d’attribuer opportunément les coûts aux articles vendus.
Des commissions et des frais de port. Une plateforme vous reverse un montant diminué de sa commission. Ne prenez pas automatiquement ce virement pour le prix de vente fiscal et ne soustrayez pas tous les frais de la marge taxable : faites préciser le traitement des frais facturés au client et de ceux supportés par votre entreprise.
Un bien réparé avant la vente. Vous remplacez une pièce sur un vélo avant publication. Rattachez la facture de réparation au bien pour connaître sa rentabilité, mais demandez confirmation avant d’intégrer cette dépense au prix d’achat retenu pour la TVA sur marge.
Une dépense nécessaire à la revente n’est pas automatiquement une composante du prix d’achat fiscal du bien.
Acheteurs professionnels et flux internationaux
La vente à un professionnel ne fait pas disparaître à elle seule le régime de la marge. Si la vente relève de ce régime, l’acheteur ne récupère pas une TVA distinctement facturée sur son acquisition.
Une boutique peut aussi détenir des articles neufs au régime normal et des occasions relevant de la marge. Séparez les catégories fiscales dans vos exports et vos modèles de facture, même si vous utilisez le même espace de stockage.
Les situations suivantes nécessitent une validation particulière :
- Exportation hors de l’Union européenne : une exonération peut être applicable sous conditions, notamment de preuve de sortie. Ne remplacez pas les justificatifs douaniers par la seule adresse étrangère du client.
- Achat intracommunautaire : faites qualifier l’opération à partir de la facture et du statut du fournisseur avant de paramétrer le stock.
- Objet d’art ou de collection : faites vérifier la catégorie et le traitement de l’achat, sans appliquer automatiquement les règles ordinaires d’un vêtement d’occasion.
Pour ces dossiers, demandez une instruction écrite qui précise les pièces attendues et le traitement retenu. Vous pourrez ensuite appliquer la même règle aux opérations réellement comparables.
Passer à une gestion conforme dès le sourcing
La conformité commence lorsque vous décidez d’acheter un article, pas lorsque vous préparez la déclaration. Une origine mal renseignée à l’entrée oblige ensuite votre équipe à rechercher des informations que le fournisseur n’a peut-être plus.
Les actions à lancer cette semaine
-
Auditez vos ventes récentes. Commencez par les articles à forte marge et les fournisseurs dont le statut reste incertain. Classez les dossiers complets, les pièces manquantes et les opérations à faire revoir.
-
Rendez l’origine obligatoire à la saisie. Attribuez à une personne la validation des achats atypiques. Un article en attente de justificatif doit rester identifiable comme tel.
-
Faites valider vos règles. Transmettez à votre expert-comptable la matrice d’éligibilité, les exemples de factures et la méthode de calcul. Pour les acquisitions intracommunautaires, attendez sa validation écrite avant d’appliquer un traitement fiscal.
Si vous développez vos approvisionnements, intégrez ces contrôles à votre méthode pour acheter en gros pour revendre. La qualité du prix négocié ne compense pas un lot impossible à documenter.
Les critères à vérifier dans votre outil
- Calcul par article : retrouver les montants utilisés et la méthode d’arrondi.
- Origine obligatoire : bloquer le passage à la publication ou à la facturation lorsque la qualification manque.
- Export comptable exploitable : distinguer les régimes et conserver les identifiants reliant ventes et achats.
Ne présumez pas qu’un logiciel propose ces contrôles simplement parce qu’il synchronise vos annonces. Testez le parcours avec un article incomplet.
Pour notre abonnement Ruit, une entreprise établie dans un autre pays de l’Union européenne et disposant d’un numéro de TVA européen ne paie pas de TVA sur notre facture. Cette condition commerciale ne détermine pas le régime applicable aux articles de son stock.
Quelle part de votre stock peut prouver son origine aujourd’hui ?
Questions fréquentes
Comment calculer la TVA sur marge ?
Soustrayez le prix d’achat du prix de vente TTC pour obtenir la marge TTC, puis extrayez-en la taxe. Au taux normal de 20 %, la TVA vaut marge TTC × 20 / 120 : un article acheté 100 € et revendu 160 € dégage 60 € de marge TTC, soit 50 € de marge HT et 10 € de TVA.
Quels achats ouvrent droit au régime de la marge ?
Les achats auprès de particuliers, de non-redevables de TVA ou d’assujettis ayant eux-mêmes appliqué la marge. Un achat facturé avec une TVA déductible relève en principe du régime normal. C’est l’origine du stock qui décide, pas la plateforme de vente.
Faut-il payer de la TVA sur une revente à perte ?
Non, dans le calcul article par article : une marge négative donne une base taxable nulle et aucune TVA collectée. Ne la transformez pas pour autant en crédit de taxe, et gardez la perte dans votre suivi de rentabilité.
Que doit mentionner une facture sous le régime de la marge ?
La mention du régime particulier applicable, sans TVA apparente : l’acheteur ne récupère pas de TVA distinctement facturée sur son acquisition. Faites valider le libellé de votre modèle de facture par votre expert-comptable.
Ruit centralise le sourcing, l’inventaire, la publication multicanal, les commandes et l’export des données comptables pour les professionnels de la seconde main. Pour réunir les informations nécessaires au suivi de vos achats et de vos ventes, découvrez Ruit et examinez comment intégrer votre procédure de TVA sur marge à votre organisation quotidienne.