Calcul stock comptabilité pour la seconde main

Sommaire
- Table des matières
- Le défi de l’inventaire pour le revendeur multicanal
- Les obligations légales de l’évaluation du stock
- Choisir la bonne méthode de valorisation des stocks
- Gérer la complexité de la TVA sur marge
- Constater et justifier les dépréciations de stock
- Les écritures comptables essentielles de l’inventaire
- Synchroniser le stock commercial et le stock comptable
- Questions fréquentes
Vous rentrez parfois d’une journée de vente avec le sentiment d’avoir tout écoulé, puis la clôture comptable vous rattrape. Un lot est parti sur Vinted, deux articles ont été réservés sur eBay, quelques pièces restent en boutique, et votre tableau de suivi ne raconte déjà plus la même histoire que vos étagères. Dans la seconde main, le calcul stock comptabilité ne se résume pas à compter ce qui reste, il faut aussi savoir ce que chaque pièce vaut vraiment, comment elle a été achetée, et sur quel canal elle a été vendue.
Table des matières
- Le défi de l’inventaire pour le revendeur multicanal
- Les obligations légales de l’évaluation du stock
- Choisir la bonne méthode de valorisation des stocks
- Gérer la complexité de la TVA sur marge
- Constater et justifier les dépréciations de stock
- Les écritures comptables essentielles de l’inventaire
- Synchroniser le stock commercial et le stock comptable
- Questions fréquentes
Le défi de l’inventaire pour le revendeur multicanal
Un revendeur multicanal ne gère presque jamais des articles interchangeables. Un Nikon FM2, un iPhone 13 Pro, une veste vintage et une paire de sneakers n’ont ni le même coût d’entrée, ni le même état, ni la même vitesse de rotation. C’est là que la logique comptable classique devient concrète, parce qu’un stock physique identique en apparence peut produire des effets fiscaux très différents.
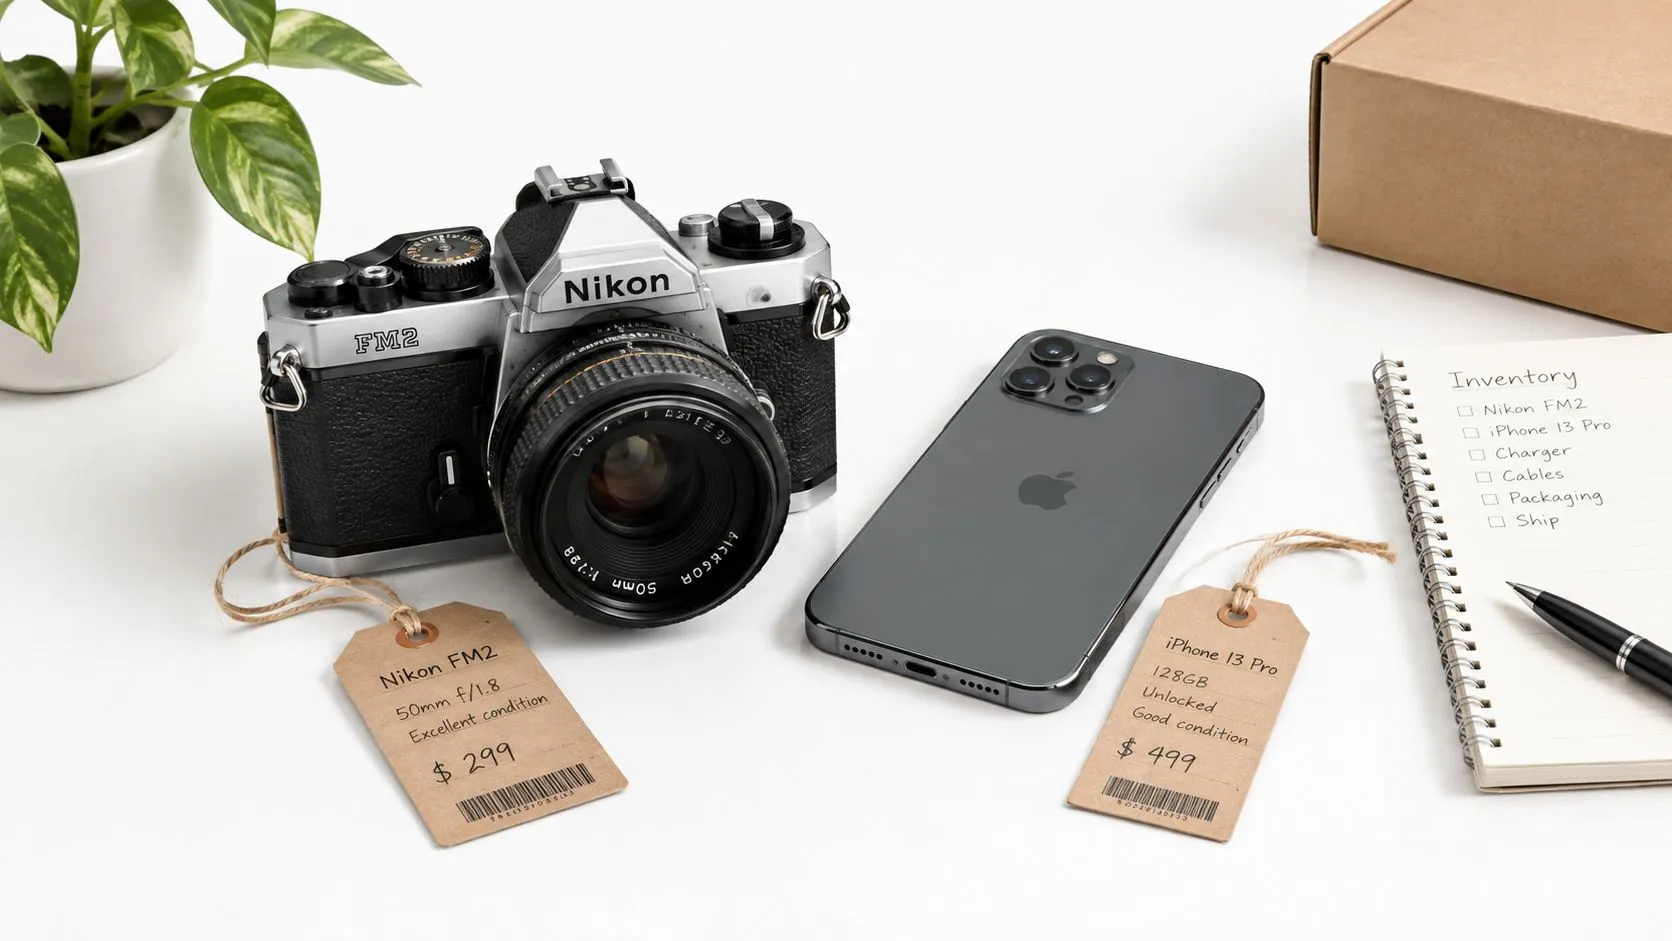
Un article vendu, un autre invendu, et la clôture change tout
Dans la pratique, le vendeur reçoit des signaux contradictoires. La caisse dit qu’un article a été payé. Le stock sur la marketplace dit parfois encore qu’il est disponible. Le logiciel de gestion, lui, peut afficher une quantité qui n’a plus rien à voir avec l’entrepôt réel. Quand l’activité se répartit entre Vinted, eBay, un site propre et parfois la vente locale, la simple formule stock initial + achats − stock final devient insuffisante si elle n’est pas reliée à la réalité de chaque pièce.
Règle utile : en seconde main, le stock n’est pas un bloc homogène. C’est une collection d’articles uniques, chacun avec son coût, son état et sa valeur de revente.
Le vrai sujet n’est donc pas seulement la quantité. C’est la capacité à faire coïncider le stock physique, le stock commercial affiché et le stock comptable valorisé. Un article réservé sur un canal mais encore visible sur un autre crée vite une double comptabilisation ou un stock fictif, ce qui fausse la marge et complique la clôture.
Le calcul du stock comptabilité sert alors de point d’ancrage. Il sécurise le bilan, le résultat et la lecture de la rentabilité réelle. Sans cette discipline, un vendeur peut croire qu’il gagne de l’argent parce que les ventes avancent, alors que la valeur des invendus, elle, se dégrade silencieusement.
Les obligations légales de l’évaluation du stock
En France, l’inventaire annuel n’est pas une option. L’article L123-12 du Code de commerce impose de contrôler au moins une fois tous les douze mois l’existence et la valeur des éléments d’actif et de passif, et pour les stocks cela passe par un recensement physique puis une évaluation financière à la date de clôture. Le Plan comptable général précise en plus que les stocks et productions en cours sont évalués unité par unité ou catégorie par catégorie, ce qui colle bien à la réalité d’un revendeur d’occasion avec beaucoup de références hétérogènes. La base juridique se lit directement dans les textes de l’inventaire et des règles comptables françaises.
Ce que l’administration attend réellement
L’administration ne demande pas juste un comptage. Elle attend un rapprochement entre les quantités réellement détenues et le système d’inventaire, avec une identification des articles vendus, perdus ou dépréciés, puis une valorisation des unités encore disponibles. Pour un commerçant de seconde main, cela veut dire garder la trace du prix d’achat, des frais utiles à la mise en vente, de l’état du bien et de toute baisse de valeur observée à la clôture.
La règle fiscale est encore plus nette. L’article 38-3 du Code général des impôts retient les stocks à leur prix de revient, sauf si le cours du jour est inférieur, auquel cas la valeur la plus faible doit être utilisée. Le prix de revient comprend les coûts d’acquisition et, selon les cas, les coûts de transformation et les dépenses nécessaires pour amener le bien dans son état actuel. Le PCG consolidé rappelle aussi des méthodes pratiques, tant qu’elles restent proches du coût réel.
Pour la seconde main, le bon réflexe consiste à documenter le coût d’entrée dès l’achat, puis à conserver la preuve de toute décote justifiée avant la clôture.
Le piège le plus courant consiste à confondre prix affiché et valeur comptable. Un article peut être listé cher sur une marketplace et pourtant valoir moins en comptabilité s’il exige encore des réparations, une remise en état ou s’il se vend lentement. C’est aussi pour ça que la traçabilité doit commencer au sourcing, pas au moment de l’inventaire final.
Pour les vendeurs qui gèrent leurs déclarations de façon artisanale, une ressource pratique comme ce guide sur la déclaration des ventes Vinted aide à relier le flux commercial et la logique fiscale, surtout quand les canaux de vente se multiplient.
Choisir la bonne méthode de valorisation des stocks
Le débat n’est pas théorique. Dans la seconde main, une mauvaise méthode de valorisation mélange vite des articles sans rapport entre eux. Un manteau premium acheté cher, un lot de jeux vidéo à très bas coût et une montre en révision ne supportent pas la même logique de calcul. Si le stock est hétérogène, il faut surtout éviter de lisser artificiellement les marges.
Comparer sans se tromper de logique
Le FIFO peut fonctionner pour des marchandises assez homogènes, parce qu’il sort d’abord les premières unités entrées. Mais il raconte mal la réalité d’un stock de pièces uniques, où chaque article a sa propre histoire. Le coût unitaire moyen pondéré, lui, peut donner une vision utile dans un univers plus régulier, mais il dilue la valeur d’objets très différents et rend la marge moins lisible.
L’identification spécifique reste la méthode la plus pertinente pour la seconde main. Elle consiste à rattacher chaque vente à l’article exact qui a été acheté, photographié, publié et expédié. Avec un SKU, un code-barres ou une puce RFID, le revendeur connaît le coût de revient de la pièce précise sortie du stock, pas une moyenne approximative. Le principe se rapproche de la logique détaillée dans ce rappel pratique sur le FIFO, mais la seconde main exige souvent un suivi pièce par pièce plutôt qu’un traitement global.
| Méthode | Principe | Adaptation à la seconde main | Impact sur la marge |
|---|---|---|---|
| FIFO | Les premières entrées sortent d’abord | Moyenne, utile seulement si les références sont proches | Peut masquer les écarts entre articles |
| CUMP | Un coût moyen est appliqué au stock | Faible, car il mélange des pièces trop différentes | Lisse la marge et brouille le suivi |
| Identification spécifique | Chaque article garde son propre coût | Très forte, adaptée aux pièces uniques et aux lots mixtes | Donne une marge réelle par transaction |
Bon réflexe : si deux articles ne peuvent pas être remplacés l’un par l’autre sans changer l’analyse de marge, il ne faut pas les valoriser comme s’ils étaient identiques.
Dans la vraie vie, cette méthode change aussi la relation entre compta et opérationnel. Le vendeur sait immédiatement si une marge affichée est réelle ou seulement théorique. Le comptable, lui, peut relier le stock final au coût exact de chaque pièce et justifier le résultat sans bricolage de fin d’année.
Gérer la complexité de la TVA sur marge
La seconde main ajoute une couche fiscale que beaucoup de tableaux Excel gèrent mal. Tous les biens ne relèvent pas du même régime de TVA, et le stock comptable doit refléter cette différence. Un article acheté à un particulier ne se traite pas comme un bien acheté auprès d’une entreprise avec TVA déductible, et cette distinction change la manière de calculer la marge taxable.
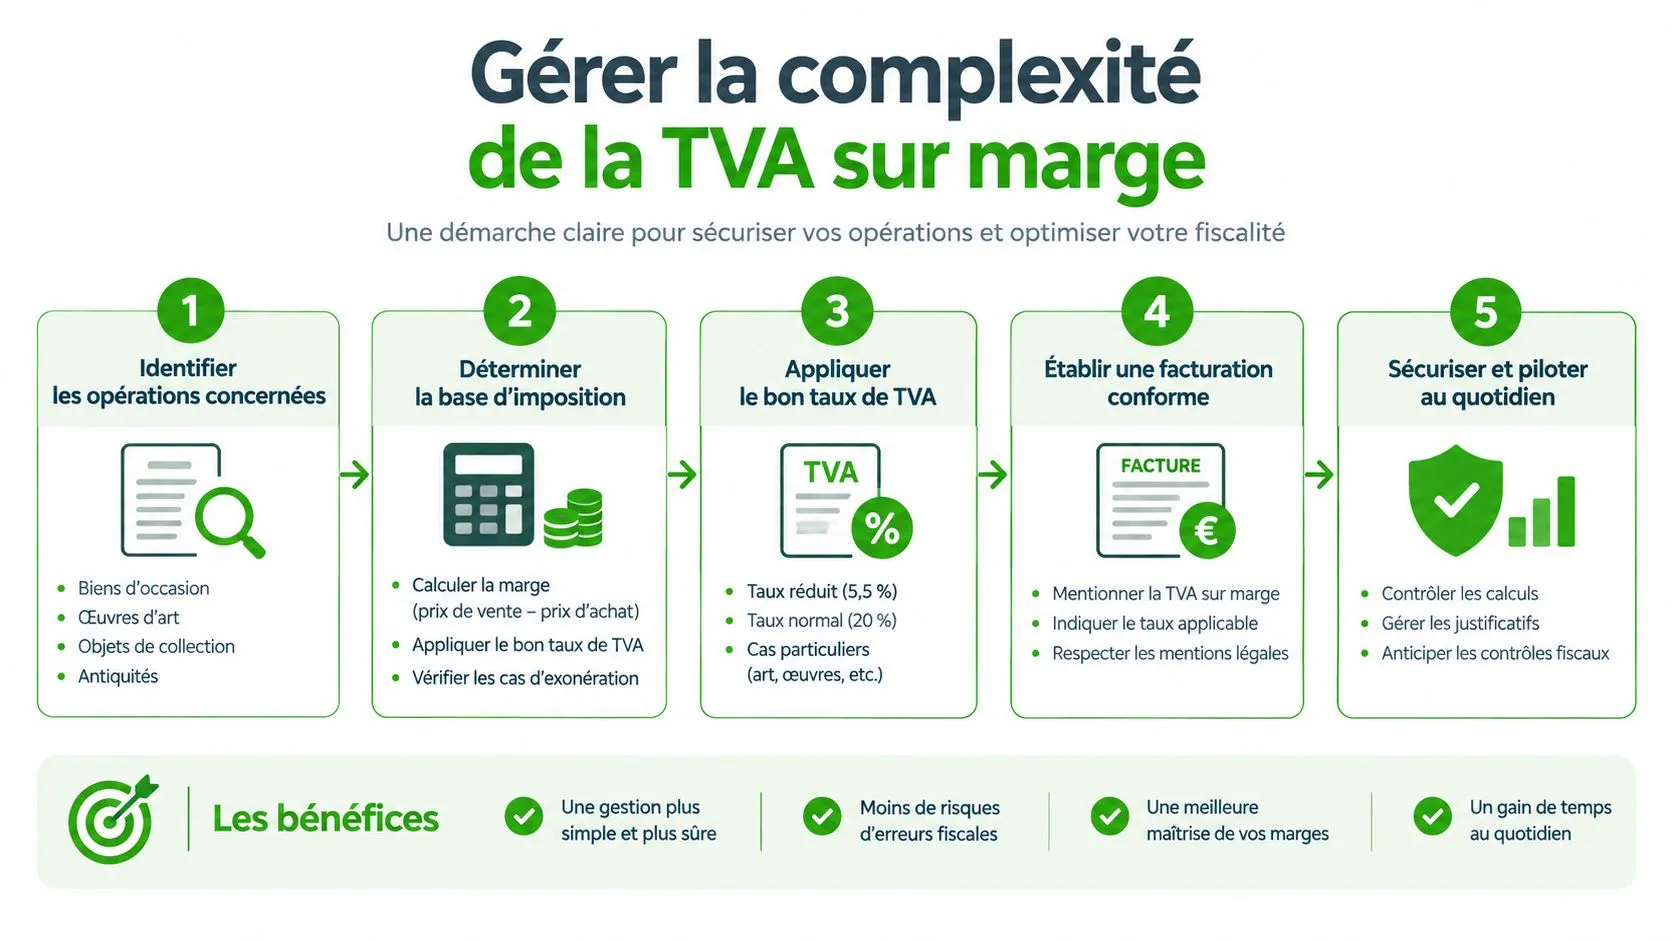
Séparer les familles de stock dès l’entrée
Le BOFiP prévoit que, pour les biens d’occasion acquis auprès d’un non-redevable de TVA ou d’un autre revendeur non autorisé à facturer la taxe, le régime particulier de la marge peut s’appliquer de plein droit. La marge correspond alors à la différence entre le prix de vente TTC et le prix d’achat, puis elle doit être convertie en base hors taxe. Le même cadre admet aussi une approche de marge globale par période, à condition de distinguer les biens soumis à des taux différents, comme le rappelle le BOFiP sur la TVA sur marge.
Le point de vigilance, c’est le rapprochement entre le stock restant et la catégorie fiscale. Si un revendeur mélange dans un même inventaire des articles soumis au régime normal et d’autres soumis au régime de la marge, la valorisation globale devient trompeuse. Le bon réflexe consiste à isoler les lots dès l’achat, puis à rattacher chaque article à son statut TVA, son canal et son prix de sortie.
Rapprocher marge taxable et stock invendu
La difficulté, en pratique, n’est pas de connaître la règle. C’est de la faire vivre dans l’opérationnel quotidien. Une vente sur eBay peut épuiser un lot partiellement, tandis qu’un article resté sur WooCommerce doit rester disponible, mais aussi correctement classé comptablement. Si la base de données ne relie pas le statut TVA au stock restant, la déclaration de période devient fragile.
Le plus utile est de travailler à partir d’une fiche article qui rassemble le coût d’achat, le canal de mise en vente, le régime TVA, la quantité restante et la marge attendue. Cette structure évite les calculs globaux approximatifs et permet de relier directement le chiffre d’affaires à ce qui a réellement quitté le stock. Dans un environnement multicanal, c’est souvent la seule façon d’éviter les incohérences qui finissent en contrôle ou en régularisation.
Constater et justifier les dépréciations de stock
La seconde main vieillit vite. Un vêtement peut sortir de tendance, un smartphone perd de la valeur dès qu’un nouveau modèle arrive, un objet incomplet devient difficile à écouler, et un article abîmé ne supporte plus son prix initial. À la clôture, le stock doit donc être comparé à sa valeur actuelle ou à sa valeur d’inventaire, et si cette valeur est inférieure au coût d’achat, la dépréciation s’impose à hauteur de l’écart.
Mesurer la valeur récupérable, pas le prix affiché
Le piège classique consiste à s’arrêter au prix catalogue. Or un article listé à un certain prix ne vaut pas ce montant si la plateforme prélève une commission, si des frais de port s’ajoutent, si la remise en état coûte encore quelque chose, ou si la rotation est trop lente. Pour un stock de seconde main, la valeur pertinente est celle qui reste réellement récupérable dans des conditions normales de vente.
Prenons un lot d’articles invendus depuis plusieurs mois. Si chaque pièce est encore portée au bilan à son coût d’entrée, mais que la valeur de revente documentée a baissé, la dépréciation doit être constatée. Ce raisonnement est exactement celui du texte comptable français sur la dépréciation des stocks, qui exige de comparer la valeur comptable à la valeur actuelle à la clôture, puis d’enregistrer la différence lorsque la seconde est plus faible.
Une dépréciation bien documentée protège le bilan, mais surtout elle évite de présenter comme rentable un stock qui s’épuise en valeur.
Construire un dossier auditable
Le dossier de justification doit rester simple à relire. Garder l’historique du coût d’achat, les prix observés sur les marketplaces, l’âge du stock, les ventes comparables et l’état du bien suffit souvent à expliquer une baisse de valeur. Le règlement comptable sur les dépréciations rappelle d’ailleurs que la dépréciation se constate à hauteur de l’écart entre la valeur comptable et la valeur actuelle.
Pour un lot d’articles qui tourne lentement, le plus efficace consiste à revérifier les références avant la clôture plutôt que d’attendre le bilan pour découvrir qu’elles sont devenues invendables. Les biens anciens, incomplets ou endommagés demandent une attention particulière, car leur valeur économique peut chuter plus vite que ne le laisse croire leur présence physique sur une étagère.
Les écritures comptables essentielles de l’inventaire
Une fois le stock évalué, il faut le faire entrer correctement dans la comptabilité. En pratique, le mécanisme repose sur l’inventaire intermittent. Les achats ont été passés en charges pendant l’exercice, puis la clôture vient annuler le stock initial, constater le stock final et enregistrer l’effet sur le résultat.
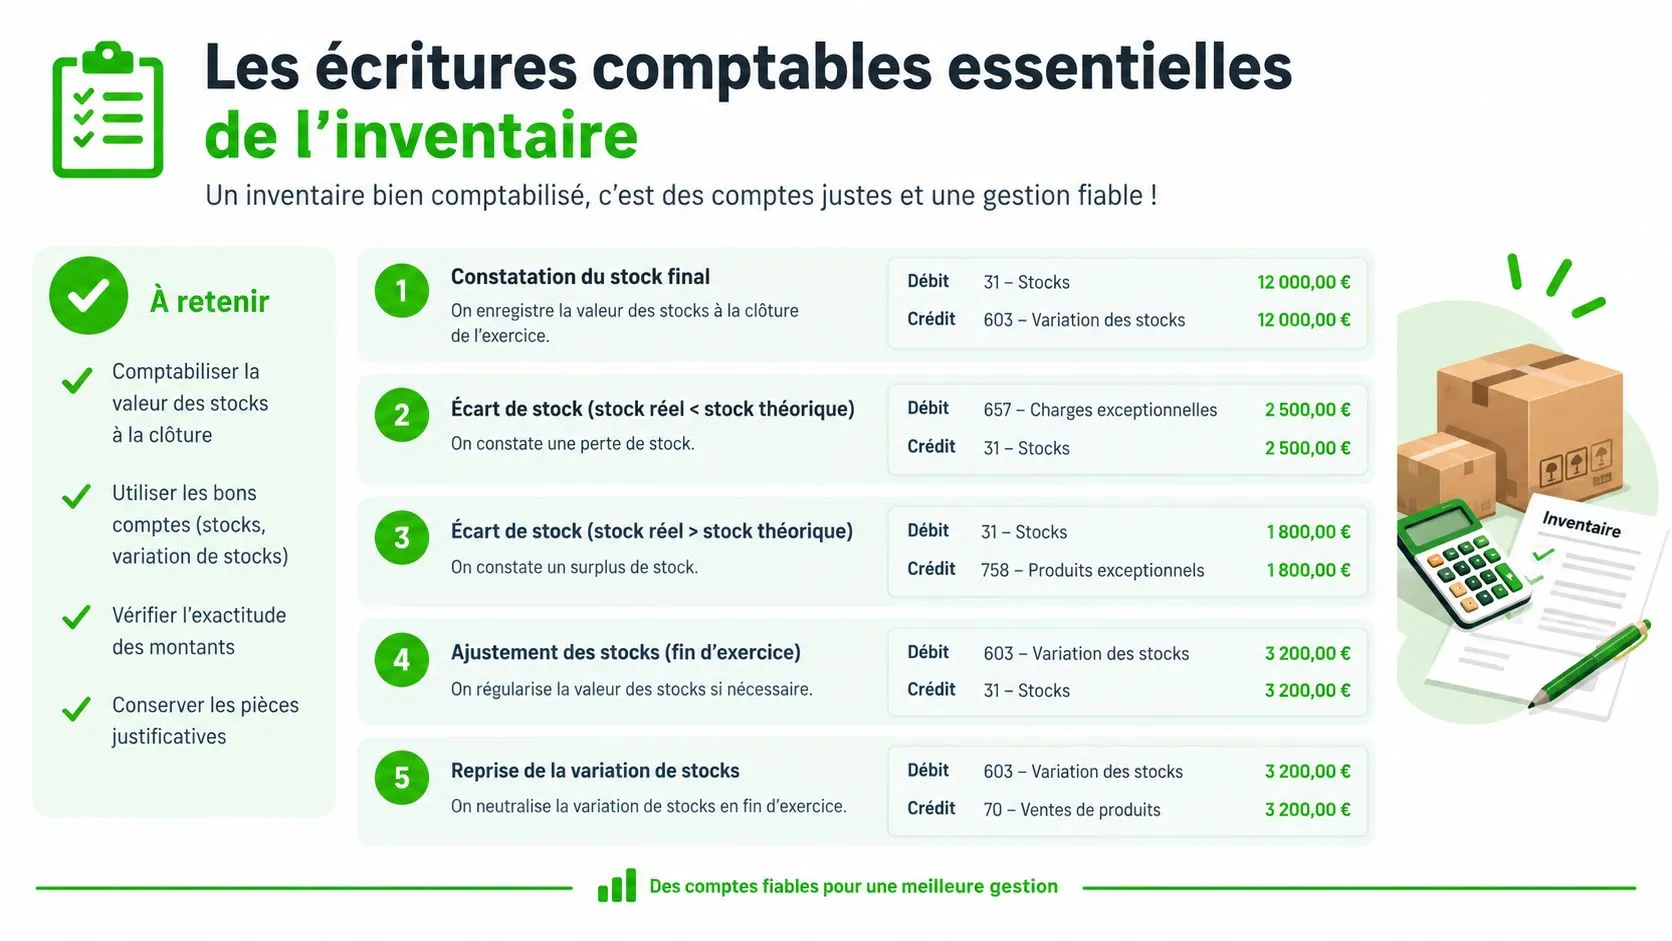
Les comptes à mobiliser sans se perdre dans le jargon
Pour les marchandises, on utilise généralement le compte de stock de classe 3 et le compte de variation de stocks de classe 6. Le principe est simple, même si les écritures paraissent techniques. On annule d’abord le stock initial, puis on constate le stock final, ce qui donne la variation nette sur l’exercice.
Les comptes de dépréciation servent ensuite à enregistrer la perte de valeur constatée sur les articles concernés. En pratique, cela passe par une dotation et, si nécessaire, par la reprise de l’ancienne dépréciation avant d’en constater une nouvelle. Le mécanisme est cohérent avec la logique du plan comptable général actualisé.
- Stock initial à annuler. On sort du bilan ce qui a déjà été comptabilisé au début de période.
- Stock final à constater. On réintègre ce qui reste physiquement et économiquement disponible.
- Variation de stock à isoler. Le résultat de l’exercice tient compte du différentiel entre début et fin.
- Dépréciation à enregistrer. La baisse de valeur des articles abîmés, anciens ou invendables doit apparaître séparément.
- Annexe à justifier. La méthode, les montants et les catégories doivent rester lisibles en cas de contrôle.
Lire l’écriture comme un reflet du terrain
Ce n’est pas du formalisme pour le formalisme. Chaque écriture traduit une réalité d’entrepôt. Si une pièce est sortie du stock commercial, elle doit aussi sortir du stock comptable. Si un article reste en rayon mais a perdu de la valeur, la comptabilité doit le montrer. C’est précisément là que le calcul stock comptabilité devient un outil de pilotage, pas seulement une obligation de clôture.
Synchroniser le stock commercial et le stock comptable
La vraie difficulté arrive quand le stock est vendu, réservé, remis en ligne et revalorisé sur plusieurs canaux à la fois. Un vendeur sur Wallapop, Vinted, eBay et WooCommerce ne peut pas se contenter d’un tableau manuel sans prendre le risque d’une désynchronisation permanente. Le stock commercial affiche ce qui est vendable. Le stock comptable doit, lui, refléter ce qui reste vraiment disponible et correctement valorisé.
Centraliser les mouvements pour éviter le faux stock
Un système d’information centralisé réduit le décalage entre l’opérationnel et la comptabilité. C’est utile dès qu’un article est publié, vendu, retiré puis éventuellement remis en ligne. L’intérêt n’est pas seulement de bloquer une survente, mais aussi de rattacher chaque transaction à la bonne fiche article, au bon coût d’achat et au bon statut TVA. Une solution comme la gestion de stock sur Excel expliquée pour les vendeurs montre bien les limites de la gestion éclatée quand les volumes augmentent.
Ruit, par exemple, centralise le stock physique, les ventes, les coûts enregistrés et les canaux de diffusion dans un même environnement, avec un calcul du stock disponible à partir du stock physique diminué des unités réservées. Dans un contexte de seconde main, ce type d’organisation aide surtout à relier le suivi commercial à la logique comptable sans ressaisie permanente.
Le bon objectif n’est pas d’avoir plus de tableaux, mais moins d’écarts entre ce qui est publié, ce qui est vendu et ce qui est comptabilisé.
Du canal de vente à la clôture fiscale
Quand le stock est structuré proprement, chaque vente déclenche la bonne sortie de stock, sur le bon canal et au bon coût. Le dirigeant garde alors une lecture claire des articles restants, des marges par famille et des stocks à surveiller avant la clôture. C’est particulièrement utile pour les produits anciens ou à rotation lente, qui demandent une revue avant qu’ils ne deviennent de simples lignes dormantes dans l’inventaire.
Le calcul du stock comptabilité n’est donc pas une formule isolée. C’est un enchaînement de gestes fiables, du sourcing jusqu’à la clôture, qui protège à la fois la marge, la TVA et la lisibilité du bilan. Si vous gérez de la seconde main à volume réel, visitez Ruit pour voir comment centraliser l’inventaire, les ventes multicanal et les données utiles à la comptabilité sans alourdir votre gestion quotidienne.
Questions fréquentes
Quelle méthode de valorisation choisir pour un stock de seconde main ?
L’identification spécifique reste la plus pertinente. Elle rattache chaque vente à l’article exact qui a été acheté, publié et expédié : le revendeur connaît le coût de revient de la pièce sortie du stock, pas une moyenne approximative. Le FIFO et le CUMP conviennent mieux à des marchandises homogènes.
À quelle fréquence faut-il faire l’inventaire ?
Au moins une fois tous les douze mois. L’article L123-12 du Code de commerce impose de contrôler l’existence et la valeur des éléments d’actif et de passif, et pour les stocks cela passe par un recensement physique puis une évaluation financière à la date de clôture.
Comment les stocks sont-ils évalués fiscalement à la clôture ?
L’article 38-3 du Code général des impôts retient les stocks à leur prix de revient, sauf si le cours du jour est inférieur : dans ce cas, c’est la valeur la plus faible qui doit être utilisée.
Quand faut-il constater une dépréciation de stock ?
À la clôture, quand la valeur actuelle d’un article est inférieure à son coût d’achat. La dépréciation s’enregistre à hauteur de l’écart, et l’historique du coût d’achat, les prix observés sur les marketplaces, l’âge du stock et l’état du bien suffisent souvent à la justifier.
Comment se calcule la TVA sur marge ?
La marge correspond à la différence entre le prix de vente TTC et le prix d’achat, puis elle est convertie en base hors taxe. Le BOFiP prévoit ce régime pour les biens d’occasion acquis auprès d’un non-redevable de TVA, ce qui impose de rattacher chaque article à son statut TVA dès l’achat.